Breve analisi delle implicazioni delle politiche di Bce e Fed sui segmenti del mercato del credito
A un deterioramento delle condizioni macroeconomiche spesso fa seguito un improvviso aumento di obbligazioni investment grade declassate a spazzatura. Sono i cosiddetti «fallen angel», o angeli caduti – società le cui emissioni subiscono un peggioramento del merito di credito a cui consegue una retrocessione nelle serie minori.
La combinazione della pandemia di coronavirus da un lato e dell’eccesso di offerta sul mercato del petrolio dall’altro ha spinto verso nuovi massimi il volume degli emittenti declassati al livello di high yield (o ‘junk bond’, bond ‘spazzatura’ secondo la nomenclatura giornalistica più diffusa).
Un’occasione di acquisto? Certo, a patto di essere «attivi», ossia di allocare sulla base di un’analisi fatta titolo per titolo, emissione per emissione, rigettando un approccio generalizzato al credito. Altrimenti il rischio di compiere mosse azzardate è alto.
“Pur sottolineando di essere disposti a investire in bond più rischiosi, riteniamo che sia troppo semplicistico pensare che solo perché un asset si è deprezzato più degli altri allora necessariamente recupererà terreno con maggiore vigore, una volta superata l’attuale fase di contrazione”, puntualizza William Davies, direttore investimenti di Columbia Threadneedle Investments per l’area Emea (Europa, Medio Oriente e Africa, ndr).
Ciò detto, quella dei bond ad alto rendimento è un’asset class che sta attirando l’attenzione degli investitori proprio in virtù di politiche monetarie accomodanti sia da parte della Fed, sia della Bce.
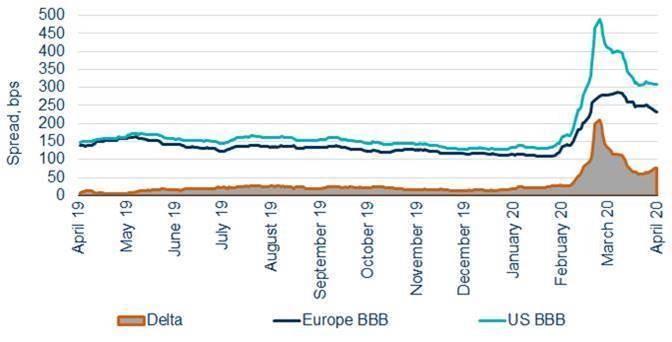
Il risultato è sotto gli occhi di analisti e investitori: il premio di rischio per i fallen angel è più visibile negli spread creditizi nel segmento con rating BBB.
.
Performance relativa del credito BBB negli Usa e in Europa
Fonte: ICE Bond Indices, dati a fine aprile 2020
.
Al declino di marzo dei mercati obbligazionari – che in termini di velocità della correzione e conseguente aumento degli spread non ha precedenti – hanno fatto seguito i prodromi di ripresa di aprile. “Senz’altro dovuti anche all’enorme supporto delle banche centrali in termini di annunci di programmi votati a soccorrere le imprese con ulteriore ‘pompaggio’ di liquidità nei mercati”, afferma Davies.
“Per questo”, spiega il gestore, “abbiamo un approccio cauto sui bond ad alto rendimento e investiamo nelle emissioni a più alto rating, con l’obiettivo di evitare le società che hanno meno probabilità di superare la tempesta”.
I fallen angel “pongono una sfida”, dice Davies. “Se guardiamo all’Europa, si stima che il mercato dei junk bond possa crescere di circa un terzo sulla base del numero di aziende che sono state o sono in procinto di essere declassate. Può sembrare banale, ma la cosa importante è evitare le società con il più alto grado di leva finanziaria, perché per queste aziende sarà davvero difficile passare il guado“.
Di converso, questa congiuntura rappresenta “un’opportunità di lungo termine per le società che già occupano una posizione dominante: sopravvivendo, potrebbero ulteriormente rafforzare la quota di mercato a causa della minore concorrenza”. Discorso valido soprattutto per i settori più colpiti da covid, pensiamo soprattutto ad aviazione e petroliferi.
“Il nostro team high yield sta investendo in alcuni di questi angeli caduti”, precisa Davies. “Ma non abbiamo intenzione di sovrappesare immediatamente le posizioni, anche nel caso delle società che pur ‘cadendo’ nel segmento HY si ritrovano comunque nella fascia più alta in termini di merito di credito”.
Ecco perché il segmento di credito preferito del fund manager “rimane l’investment grade, dove sebbene gli spread siano più contenuti, abbiamo maggiore fiducia nella capacità delle società di domare la recessione. Anche i tassi di default rimarranno più contenuti – tutti elementi che rafforzano la convinzione che l’IG offra un rapporto rischio-rendimento più attrattivo”.
Per il portfolio manager, la de-dollarizzazione non è un rischio. Ma gli acquirenti del debito Usa sono cambiati. E le conseguenze si estendono a tutto il reddito fisso
La società vede nel boom delle emissioni degli hyperscaler un possibile cambio di paradigma per il reddito fisso: mentre le aziende tech finanziano investimenti destinati a generare ricavi, i governi affrontano fabbisogni crescenti legati soprattutto alla spesa corrente
Per il gestore della casa, il mercato obbligazionario è oggi più solido che nell’ultimo decennio. Ma la pressione sul decennale USA e gli spread compressi rendono meno remunerativo il beta. Spazio allora alla selezione, con finanziari e inefficienze di mercato nel mirino
La casa svizzera resta positiva sulle Borse nonostante l’inflazione persistente e l’incertezza geopolitica. Sovrappeso su emergenti, Giappone e banche europee. Sul credito la selezione premia duration breve, high yield e CLO, mentre gli hyperscaler restano fuori dai portafogli. Attenzione anche all’oro
Secondo il gestore obbligazionario Anthony Kettle, la dispersione delle valutazioni apre spazi nel credito corporate. Mentre sul fronte sovrano il focus si sposta sull’America Latina. Ma per proteggersi dagli shock, meglio guardare all’azionario
Prevista una leggera frenata nel secondo semestre rispetto al primo. Hyperscaler e finanza strutturata in testa. Intanto il picco delle scadenze del debito speculativo si è spostato al 2031
Boom di domanda per i tre titoli in valuta Usa emessi dal Tesoro. I gestori: ecco qual è la strategia di Roma e a cosa devono guardare gli investitori europei. Il Treasury? Resta centrale
Secondo Thomas Christiansen, responsabile della casa per il debito emergente, l’asset class promette di spingere la frontiera efficiente dei portafogli obbligazionari grazie a un bassa correlazione con il quadro macro. “Da Fed e BCE nessun impatto”. E sugli spread niente paura: “Riflettono il miglioramento dei fondamentali”.
Monica Defend, responsabile dell’Amundi Investment Institute, e Vincent Mortier, cio di Amundi, tracciano la rotta per i prossimi mesi: disciplina, diversificazione e uno sguardo lungo
Secondo Schroders, la struttura stessa degli indici obbligazionari e le inefficienze del mercato del credito stanno spingendo sempre più investitori verso strategie attive. Un cambio di approccio che trae ulteriore forza da un contesto fatto di valutazioni elevate e crescente incertezza macroeconomica
Secondo Edwin Wilches, managing director della società, il segmento offre rendimenti interessanti con elevati livelli di protezione. Ma sconta ancora la diffidenza del mercato. Nella revisione normativa la chiave per rilanciarlo. Intanto focus sulle CLO
Iscriviti per ricevere gratis il magazine FocusRisparmio

 2 min