Raggiunto per la prima volta in due anni il target fissato dalla banca centrale. Che, per i gestori, non taglierà domani ma si apre all’ipotesi di farlo già nel mese di agosto
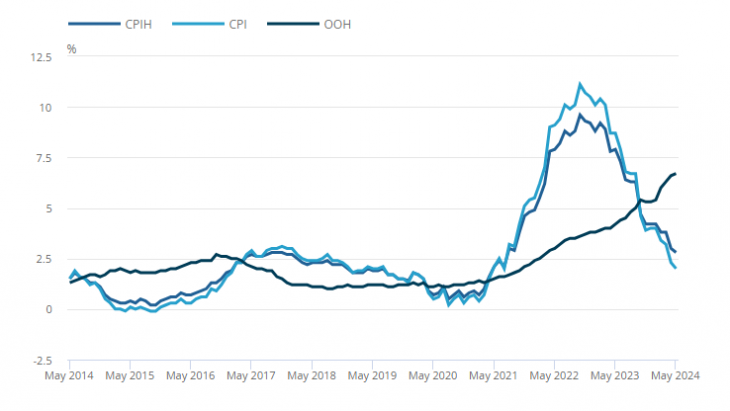
Dopo mesi di prezzi sull’ottovolante, il Regno Unito ha finalmente di che sorridere. Nel mese di maggio, l’inflazione del Paese ha infatti battuto le aspettative degli analisti sotto ogni profilo: mensile, perchè è salita dello 0,3% contro lo 0,4% atteso, ma anche annuale, perchè è scesa al 2% dal 2,3% della precedente rilevazione e si è così allineata per la prima volta all’obiettivo della Bank of England. Una sorpresa che, secondo i gestori, non basta a evitare l’ennesimo slittamento in avanti dell’allentamento monetario ma rafforza l’ipotesi di un taglio già in agosto proprio alla vigilia della riunione in cui il board dovrà decidere quando abbassare così il costo del denaro dall’attuale 5,25%.
In calo anche la componente core. Ma i servizi resistono
Scendendo nel dettaglio dei dati prodotti dall’Office for National Statistics (ONS), i prezzi al consumo hanno segnato un +0,3% su base mensile dopo il +0,3% del mese precedente e rispetto al +0,4% atteso.In rallentamento anche la componente base, da 3,9% a 3,5%, mentre quella servizi è sì scesa ma meno delle aspettative e si dimostra ancora resiliente: +5,7% a maggio a fronte del +5,9 di un mese prima e contro un consensus di +5,5%.Quanto alla parte core, che esclude cibo e carburanti in quanto troppo volatili, l’equivalente britannico dell’Istat registra un aumento congiunturale dello 0,5% dal +0,9% di 3o giorni prima mentre fotografa un +3,5% su base tendenziale (era +3,9%).
Corsa dei prezzi ai minimi dal 2021
CPIH, componente OOH e tasso di inflazione annuali CPI del Regno Unito a maggio
Possibile un taglio in agosto. Ma la cautela resta
Richard Flax, chief investment officer di Moneyfarm
Richard Flax, chief investment officer di Moneyfarm, accoglie la rilevazione come una “pietra miliare” nella lotta della BoE al carovita ma sottolinea che la parola d’ordine dell’istituto rimane “cautela”. “La banca sembra intenzionata a mantenere i tassi di interesse al 5,25% e quindi farà di tutto per evitare una riaccelerazione dell’inflazione”, afferma. Dal suo punto di vista, la decisione di un possibile taglio sarà quindi esaminata solo nei prossimi mesi in base all’ulteriore evoluzione del quadro macro. Un motivo in più per affermare che il vero beneficiario della notizia è il premier Rishi Sunak, in corsa per le elezioni del 4 luglio.
Matthew Ryan, head of Market Strategy di Ebury
Più positivo Matthew Ryan, head of Market Strategy di Ebury. Secondo lui, i chiari segnali di progresso verso l’obiettivo di inflazione della BoE possono infatti essere sufficienti a suscitare un adeguamento dovish nelle comunicazioni del board di giovedì. “La dichiarazione potrebbe far pensare a un primo taglio dei tassi ad agosto”, precisa, sottolineando come eventuali ulteriori dissensi a favore di una sforbiciata immediata manderebbero un segnale esplicito dell’imminente riduzione.
Katharine Neiss, chief european economist di Pgim Fixed Income
Per Katharine Neiss, chief european economist di Pgim Fixed Income, un primo fattore a supporto dell’ipotesi taglio consiste nel fatto che la BOE non sente il bisogno di indirizzare con precisione i mercati sulla tempistica delle variazioni dei tassi. “Lo abbiamo visto già nel novembre 2021”, spiega, “quando tutti gli analisti che si aspettavano un rialzo hanno dovuto assistere all’ennesimo nulla di fatto”. Nell view dell’esperta c’è però anche un tema di tempistiche: “La BOE ha iniziato la sua stretta monetaria molto prima della Federal Reserve o della Banca Centrale Europea e ciò la pone ora nella condizioni di poter allentare la presa altrettanto in anticipo”. Non va infine sottovalutata un’ultima circostanza, che l’economista della casa di gestione tiene a sottolineare particolarmente: alcuni degli ultimi ritocchi sono stati varati in seguito alle conseguenze del mini-budget dell’autunno 2022 ma, ora che è passato un po’ di tempo da quell’episodio, tali modifiche potrebbero essere eliminate mantenendo il costo del denaro in territorio restrittivo.
Il fondatore di Bridgewater Associates vede una crisi del debito americano entro tre anni e considera l’intelligenza artificiale una “bolla classica” vicina al punto di rottura. Dai capitali esteri in ritirata ai govies sul 5,3% e alle Big Tech sempre esposte, il rischio è che il costo del denaro finisca per interrompere il rally
Il sentiment index di CFA-Radiocor crolla a -47,8 punti, oltre 25 in meno rispetto alla rilevazione precedente. Gli esperti vedono più inflazione e tassi in salita, sia in Europa che negli USA. Negative le prospettive l’azionario
Le nuove tensioni in Medio Oriente hanno riacceso le quotazioni. Per gli asset manager, il vero collo di bottiglia è la raffinazione. Ma il premio per il rischio è sovradimensionato e probabilmente destinato a ridursi
Per il portfolio manager, la de-dollarizzazione non è un rischio. Ma gli acquirenti del debito Usa sono cambiati. E le conseguenze si estendono a tutto il reddito fisso
I rendimenti salgono per tre ragioni: normalizzazione, debito fuori controllo e fiducia incrinata nelle istituzioni. Sul mercato, fino alle elezioni americane di medio termine, si va a testa o croce
Gli investimenti nell’intelligenza artificiale continuano a sostenere i mercati, nonostante tassi elevati, tensioni energetiche e rischi sul debito pubblico. Per alcune aree il 2027 si annuncia più complesso, in particolare per Europa e Italia
Per Shaan Raithatha, senior economist di Vanguard, il ciclo di investimenti nell’intelligenza artificiale può spingere la crescita USA sopra il consenso nel 2027. Ma inflazione persistente, fabbisogno di capitale e tassi reali più elevati cambiano le prospettive di portafoglio: fixed income più interessante su base relativa e più spazio alla diversificazione fuori dal growth americano
Per Lula la strada del ballottaggio è in salita. Real e asset verdeoro festeggiano. Per gli investitori al centro c’è la sostenibilità dei conti pubblici, ma secondo gli asset manager un’inversione di tendenza è difficile chiunque vinca
La leadership delle mega-cap aumenta il rischio di concentrazione, mentre l’AI porta con sé segnali di euforia. Secondo gli esperti di Oddo BHF, per intercettare i cambi di leadership servono però modelli capaci di privilegiare i trend strutturali e adattarsi ai regimi di mercato
Secondo le stime di Bain & Company, il mercato AI potrebbe raggiungere quota 6mila miliardi l’anno entro il 2031. Ma i prodotti esistenti possono generare fino a 1.800 miliardi. Per sostenere gli investimenti servono quindi nuove fonti di valore. Le aree più promettenti
A settembre i prezzi hanno accelerato ancora al 3,8%, mentre il dato core si è fermato al 2,5%. Per i gestori, il quadro è troppo complesso e Lagarde interverrà ancora, ma non subito
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min