 4 min
Il contesto geopolitico rimane ancora incerto, ma il debito subordinato dovrebbe riuscire a offrire quest’anno un rendimento reale positivo. Rotta verso l’Europa e il settore bancario
Avrebbe dovuto essere una guerra lampo. Ma la storia è andata diversamente. Il conflitto Tra Russia e Ucraina non solo va ancora avanti, ma si è anche esteso sul fronte economico e politico a tutto l’Occidente, con un’escalation di sanzioni che stanno producendo effetti nel mondo finanziario e più in particolare su un mercato del credito che per effetto dell’inflazione e dell’azione delle banche centrali stava già attraversando un momento difficile.
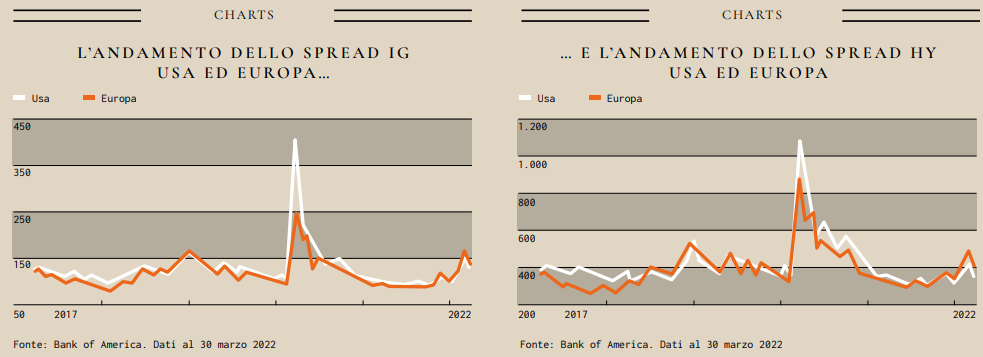
Gli spread prima si sono allargati e poi sono tornati a stringersi per effetto di “una retorica incoraggiante su una possibile risoluzione del conflitto in Ucraina che ha riportato ottimismo sul mercato, favorendo il rischio”, commenta Quentin Fitzsimmons, co-gestore del fondo T. Rowe Price Responsible Global Aggregate Bond. E ora sul futuro del credito c’è molta incertezza, che si ravvisa anche tra le Sgr, divise tra chi preferisce avere un atteggiamento attendista e chi invece si mostra più ottimista.
Tra attendisti…
Secondo Fitzsimmons di T. Rowe Price, nonostante un ritorno di ottimismo sul mercato, le valutazioni del credito rimangono “relativamente elevate, soprattutto considerando il contesto di incertezza su inflazione, crescita globale e questioni geopolitiche. Rimaniamo comunque flessibili nelle nostre allocazioni, e un eventuale allargamento degli spread su livelli che risulterebbero storicamente correlati con le recessioni potrebbe spingerci ad aumentare l’esposizione del portafoglio al credito”.
Oggi, per generare rendimenti reali positivi bisognerebbe abbassare l’asticella della qualità del credito, virando verso l’high yield. “Tuttavia, la combinazione di un contesto macro incerto e di valutazioni relativamente strette sta comprensibilmente dissuadendo molti investitori dall’abbassare troppo il livello della qualità del credito – argomenta ancora Fitzsimmons – Attualmente le aziende stanno affrontando la pressione dell’aumento dei costi dell’energia e del lavoro, che hanno entrambi un impatto sui profitti. Questo, combinato con l’aumento del costo del capitale, significa che le aziende si trovano in una situazione difficile, e i livelli record di inflazione e i mercati del lavoro estremamente rigidi probabilmente prolungheranno questa fase. Certo, i mercati emergenti offrono alcune sacche di rendimenti reali, ma bisogna anche considerare le implicazioni del recente shock delle materie prime. Ciò detto, gli spread ancora non riflettono un contesto di credito relativamente ostile. Con questo in mente, preferiamo aspettare che questi fattori negativi si riflettano pienamente nei prezzi prima di assumerci rischi aggiuntivi”.
… e ottimisti
David Riley, chief investment strategist di BlueBay Asset Management, ritiene invece che la maggior parte degli aspetti negativi è già prezzata nelle valutazioni: “gli spread sul credito si aggirano sui 130 punti base per i corporate bond investment grade, considerati asset relativamente sicuri, e oltre i 400 punti base per le obbligazioni societarie sub-investment grade o high yield, trattando sui livelli massimi da fine 2018, fatta eccezione per il picco pandemico a inizio 2020. Le insolvenze societarie restano estremamente ridotte e molte aziende sono tornate sui livelli di liquidità e di leva finanziaria pre-pandemici. A mio avviso, il premio per il rischio compensa ampiamente le possibilità stimate di default. Mi aspetto che gli spread creditizi scambino in un range limitato per il resto dell’anno, a meno che non si verifichi un’escalation della guerra in Ucraina e un’altra impennata dei prezzi delle commodity in grado di spingere l’economia globale in recessione”.
Riley ritiene che il debito corporate riuscirà a generare valore nel 2022 grazie ai pagamenti delle cedole. “Se guardiamo i livelli attuali (1,6% per l’investment grade, 4,25% per l’high yield europeo e 6% per l’high yield Usa), i rendimenti attesi sul credito, ma anche quelli di quasi tutti gli altri asset finanziari, sono molto più bassi dell’inflazione, che tratta sui massimi da diversi decenni – aggiunge l’esperto di BlueBay Am – Tuttavia, gran parte dell’accelerazione dei prezzi è dovuta allo shock sul lato dell’offerta, soprattutto in Europa. L’indice dovrebbe quindi rallentare verso il 2% nel 2023. Di conseguenza, per gli investitori buy and hold, il credito può ancora generare rendimenti reali positivi”.
Più rischio in portafoglio
Sebbene l’investment grade possa possa dimostrarsi più solido, e i fondamentali dell’high yield siano relativamente forti, dati gli sforzi di deleveraging e i bassi livelli di speculazione, “un ambiente inflazionistico persistente è destinato a pesare su entrambi i settori – sostiene Fitzsimmons – Una situazione che è esacerbata dal picco dei margini di profitto nella scala di rating più alta, mentre i titoli sub-investment grade affrontano ulteriori pressioni negative derivanti dalla fine dei programmi di stimolo fiscale. Dato questo contesto, manteniamo la protezione del credito, selezionando in via preferenziale tranche di obbligazioni ad alto rendimento, che presentano una convessità più elevata”.
Anche Riley è a favore dei titoli ad alto rendimento, in quanto sono meglio posizionati per assorbire l’aumento dei tassi di interesse e continuare quindi a generare rendimenti positivi, “grazie agli spread più ampi e alle scadenze tipicamente più brevi – sottolinea – Detto questo, gli investitori dovrebbero essere selettivi nell’universo high yield ed evitare le società altamente indebitate e poco profittevoli, esposte all’aumento dei prezzi delle commodity. Per gli investitori in cerca di una fonte di reddito con rendimenti anche inferiori, ma più sicura, le obbligazioni investment grade restano comunque più attraenti dei titoli di Stato core”.
In termini di esposizione geografica, l’esperto di BlueBay Am è convinto che il credito europeo sia più conveniente di quello statunitense, con una preferenza per gli asset reali come l’immobiliare e gli Mbs nei mercati sviluppati e il debito delle società petrolifere tra gli emergenti: “in Europa, in particolare puntiamo sul debito subordinato bancario, i CoCo bond (Contingent convertible bond, ndr), che offre rendimenti intorno al 5,25% contro un dividend yield inferiore al 4% dei rispettivi titoli azionari. Da evitare, invece, i settori più esposti all’energia e quelli che presentano un potere di determinazione dei prezzi limitato e bassi margini di profitto, come per esempio i fornitori nel settore auto”, conclude. .
L’articolo è pubblicato su FocusRisparmio Magazine di maggio-giugno 2022. Disponibile in versione digitale al seguente link e in distribuzione al prossimo Salone del Risparmio (10-12 maggio).
Vuoi ricevere ogni mattina le notizie di FocusRisparmio? Iscriviti alla newsletter!
Registrati sul sito, entra nell’area riservata e richiedila selezionando la voce “Voglio ricevere la newsletter” nella sezione “I MIEI SERVIZI”.


