Il settore immobiliare segna 10 miliardi di euro di investimenti nel 2024, con un incremento del 47% sul 2023. All’evento Perspective 2025, Cbre presenta trend e prospettive (ottime) per il nuovo anno
Mirko Baldini, ceo in Italia di Cbre
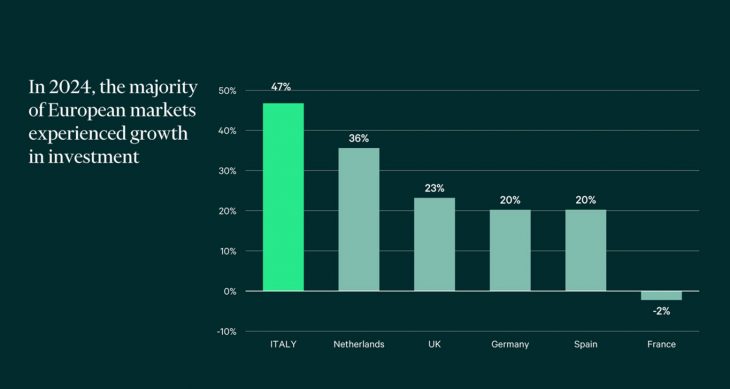
Cento miliardi di euro in dieci anni di attività. È questo il dato che Mirko Baldini, ceo in Italia di Cbre, sottolinea in apertura dell’evento annuale dedicato al settore immobiliare nel Paese. Dal palco del teatro studio Melato di Milano, l’azienda leader nel mattone racconta le prospettive del mercato europeo e nazionale, con un focus dedicato all’Operational Real Estate, un settore in forte crescita secondo le previsioni degli esperti. La prima notizia è che tra i principali mercati del Vecchio continente, l’Italia detiene un primato, con un volume di investimenti di quasi 10 miliardi lo scorso anno, e un incremento del 47% rispetto al 2023. “È il quarto risultato annuale più alto di sempre: l’Italia si posiziona tra i paesi di punta su cui investire”, conferma il manager. “In dieci anni il volume totale degli investimenti nel commercial real estate ha sfiorato i 100 miliardi di euro complessivi, con un aumento del 74% del numero di transazioni dal 2015 al 2024. Numeri che lanciano il mercato italiano verso previsioni certamente positive anche per questo nuovo anno”.
Volume di investimento in Europa per Paese. Fonte: Cbre Research
Un ottimismo trasversale
Jos Tromp, responsabile per l’Europa Continentale sia della divisione Business Development sia di quella dedicata a Ricerca e Data Intelligence
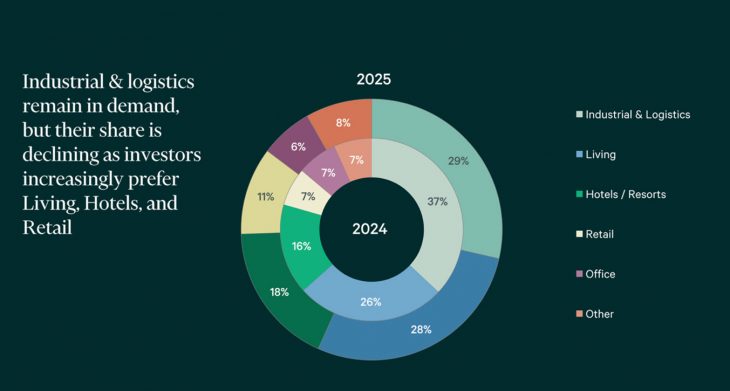
L’ottimismo del settore, nonostante l’incertezza geopolitica che in sottofondo continua a preoccupare, in realtà riguarda tutto il mercato europeo, come spiegano Jos Tromp, head of Business Development Continental Europe, e Chris Brett, head of Capital Markets: “L’ultima survey degli investitori ci dice che il 90% punta ad aumentare gli investimenti in Europa, con una crescita di circa il 15/20 per cento”. Si punta soprattutto su residenziale (32% del campione) e logistica (27%) mentre restano alcune nubi sugli investimenti in office.
Se guardiamo in generale al mercato del real estate, il peso dell’allocazione in Italia resta però troppo basso rispetto ad altri Paesi: “non è mancato il capitale straniero in questi anni”, dice Baldini, “ma è mancato quello domestico. Dobbiamo essere bravi tutti quanti a rappresentare i fondamentali. Le asset class d’investimento sono tante, dobbiamo colmare il gap tra domanda e offerta per puntare ad una crescita nei prossimi anni”.
Giulia Ghiani, head of Research & Data Intelligence di Cbre Italy
D’altronde, l’indagine annuale sul sentiment che ha visto la partecipazione di oltre 230 investitori attivi sul mercato italiano, tra fondi di investimento, istituti di credito, banche, privati e altri soggetti istituzionali in Italia e in Europa, mostra che il 75% degli investitori si dichiara ottimista e fiducioso che la ripresa delle attività di investimento sia già in corso e destinata a consolidarsi durante il 2025. Il 64% degli investitori italiani è infatti pronto ad aumentare le acquisizioni nel corso dell’anno. “Grazie ai processi di repricing degli scorsi anni e alle buone prospettive sull’andamento dei tassi d’interesse, il mercato offre oggi ottimi entry point, alimentando l’entusiasmo degli investitori per il 2025”, spiegano Giulia Ghiani, head of Research & Data Intelligence e Silvia Gandellini, head of Capital Markets.
Silvia Gandellini, head of Capital Markets & AT High Street di Cbre Italy
Tra le asset class che trainano la ripresa spicca il retail (grazie ad una grande transizione nel quadrilatero della moda di Milano del valore di oltre un miliardo). Ma l’asset class che ha fatto migliori performance è stata quella degli hotel, che oggi rappresenta il primo settore per volumi investiti in Italia. La logistica si conferma strategica per il settore mentre gli investimenti in uffici rimangono ancora lontani dai valori storici. “L’equity value avrà un ruolo chiave, essendo stato già responsabile di oltre il 50% degli investimenti nel 2024”, continuano le due esperte di Cbre. “Tuttavia, ci aspettiamo una crescita anche del private equity in un mercato più stabilizzato”.
La mappa dei settori sui cui puntare
I comparti su cui gli operatori intendono investire. Fonte: Cbre Research
Crescita degli alternativi
Un capitolo a parte meritano gli investimenti in operation real estate (un settore che nell’ultimo biennio ha raggiunto quota 2,8 miliardi di euro, in crescita del 16% rispetto al biennio precedente) con particolare attenzione agli student housing. Come spiega Gandellini, il settore è in forte crescita “con 40mila nuovi posti letto previsti entro il 2029 in 25 città italiane”. Anche la domanda di data center è in forte espansione, soprattutto nell’area di Milano. E ancora “senior living: asset class in evoluzione, con un crescente interesse da parte degli investitori value-add”. Questi settori “offrono opportunità significative perché allargano il concetto di investimento immobiliare in senso stretto, rispondendo a una domanda sociale strutturalmente solida, senza rinunciare ai ritorni finanziari”.
Guardando poi alla sostenibilità, Cristina Fragola, head of ESG & sustainability solutions, sintetizza tutto in una battuta: “forse sarà morto l’acronimo ESG ma non certo l’investimento sostenibile”, sorride. Il green, infatti, è sempre più rilevante nel mondo immobiliare. Le nuove norme sulla trasparenza dei rischi ESG sono oramai richieste dagli investitori stessi, oltre che dal quadro normativo, rivelando anche opportunità che possono ottimizzare la performance degli asset e degli investimenti in tutta Europa. Dall’indagine sugli investitori emerge che il 68% degli intervistati ha in programma di adeguare gli edifici esistenti per soddisfare gli standard richiesti, mentre il 60% sta acquistando o realizzando attivamente green building. Proprio la valutazione e la prevenzione dei rischi ESG giocheranno un ruolo essenziale per assicurare la qualità delle informazioni e la redditività degli investimenti, oltre che per favorire l’accesso ai finanziamenti a tassi di interesse agevolati. Stando allo studio, gli investitori utilizzano per lo più risorse proprie per adeguare gli edifici esistenti (70%), ma chiedono un supporto anche ai tenant (37%), attraverso, per esempio, clausole di green lease. In questo senso, green loan o sustainabillity-linked loan sono sempre più richiesti, in quanto considerati in grado di offrire condizioni più favorevoli rispetto ai finanziamenti tradizionali.
Secondo il report di Peregrine Communications, il 73% dei wealth manager e private bank mostra una presenza visibile negli alternativi. Ma solo il 40% dispone di una sezione dedicata online. La distanza tra capacità d’investimento e abilità di raccontarla rischia di diventare un nuovo fattore competitivo
Secondo una survey di Preqin, gli alternativi sono scesi dal 21,2% al 17% dei portafogli istituzionali tra dicembre 2025 e lo scorso giugno. A pesare il rallentamento del ciclo dei capitali e maggior attenzione alla liquidità. Ridimensionato il sentiment sul private credit, ma l’interesse per equity e infrastrutture resta
Secondo le stime di Neuberger Berman, l’88% prevede di investire entro cinque anni. In testa private equity e infrastrutture. A far da traino è la domanda di diversificazione. La conoscenza degli ELTIF sale al 74%. Gli italiani preferiscono i fondi draw-down
Uno studio mostra che l’apertura al retail può spingere i fondi alternativi a puntare su società meno mature e a mantenerle per un tempo maggiore in portafoglio, con effetti positivi anche sui risultati. Ma serve che i nuovi investitori abbiano un approccio paziente. In caso contrario, si rischia una pressione verso exit premature
Nel primo semestre 2026 gli investimenti in private equity e venture capital si fermano a 5,1 miliardi di euro, appena il 2% in meno rispetto a un anno prima, Ma il fundraising crolla del 60% a 674 milioni. Il buyout traina gli impieghi, mentre il venture capital resta primo per numero di operazioni. I dati Aifi e PwC
Nel secondo semestre il nuovo indice messo a punto dalla società per saggiare il polso degli investitori resta ben sopra la soglia neutrale, pur arretrando dai 60,1 punti del primo semestre. Condizioni di finanziamento favorevoli ai lender e impegni istituzionali resilienti fanno da traino. Stabile la qualità del credito
Una survey di KKR rileva un interesse crescente tra i clienti con almeno 500mila dollari di asset. Ma il 42% indica la mancanza di informazioni come principale barriera. Per il 53% il confronto in presenza con il consulente resta il canale preferito per orientarsi
Per S&P, la scarsa attività di exit sta portando a una biforcazione strutturale del settore. I grandi operatori continuano a crescere, mentre sui piccoli aumenta la pressione. E all’orizzonte c’è una nuova fase di consolidamento
Normativa europea, prodotti semiliquidi e una base di risparmio solida rendono il Belpaese un mercato ad alto potenziale per gli alternativi. Ma aprire le porte agli investitori retail non basta
Per il centro di ricerca dell’associazione, gli investimenti nel credito privato hanno raggiunto i 2.600 miliardi di dollari a livello globale anche grazie all’ingresso della clientela al dettaglio. Ma la democratizzazione richiede tutele, migliore gestione della liquidità e specializzazione. A rischio la resilienza di tutto il mercato

 4 min