Secondo una survey di WisdomTree, il bisogno di diversificazione e di copertura spinge gli investitori a inserire il metallo giallo in portafoglio. Ma un’analisi mostra che la quota detenuta è troppo bassa per massimizzare i benefici
Nitesh Shah, head of commodities & macroeconomic research Europa di WisdomTree
Diversificazione, ma anche copertura dai rischi di inflazione, dalla volatilità e dalle tensioni geopolitiche. Sono questi i motivi per cui gli investitori professionali continuano a detenere oro, stando alla ‘Pan european professional investor survey‘ di WisdomTree, che ne ha intervistati 800. Ragioni più che valide, secondo Nitesh Shah, head of commodities and macroeconomic research della casa di gestione, che, dati alla mano, ha cercato di capire quale sia la quota ottimale da destinare al metallo giallo in un portafoglio per migliorare lo Sharpe ratio e ridurre le performance peggiori su dodici mesi. Scoprendo che la maggioranza dei professionisti ne detiene troppo poco.
Secondo la survey, ciò che spinge il 36% degli intervistati a puntare sull’oro è soprattuto la ‘diversificazione’.Seguono la ‘copertura contro l’inflazione’ (35%), quella ‘contro la volatilità dei mercati finanziari’ (31%) e la ‘copertura contro la volatilità geopolitica’ (27%). Per quanto riguarda la diversificazione, secondo Nitesh Shah, l’analisi mostra che il metallo giallo ha una bassa correlazione sia con le azioni che con le obbligazioni e dovrebbe quindi apportare un contributo notevole. “L’oro si comporta in modo molto diverso dagli altri asset”, spiega l’esperto. “Da un lato, è un asset difensivo, spesso in competizione con le obbligazioni in qualità di porto sicuro contro la più ampia volatilità del mercato. Dall’altro, ha caratteristiche cicliche, in quanto sale insieme all’inflazione, che spesso caratterizza periodi di forte crescita economica”, chiarisce. Aggiungendo che tale dualità contribuisce a spiegare la sua bassa correlazione con gli asset tradizionali.
La quota ottimale di oro
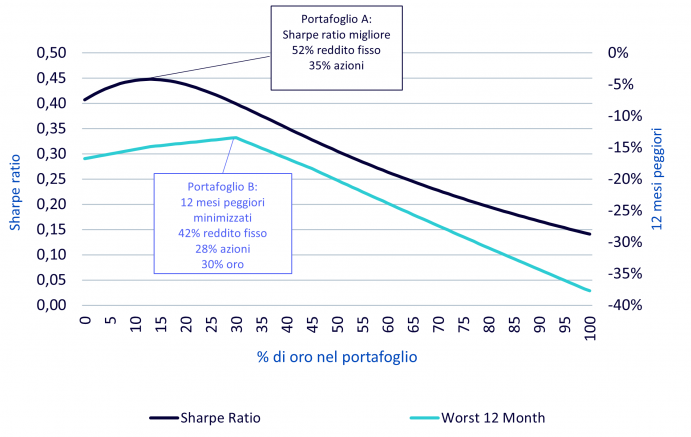
“Aggiungere oro a un portafoglio di altri asset può migliorare lo Sharpe ratio e ridurre le performance peggiori su dodici mesi”, asserisce quindi l’esperto, che ha preso in esame i dati relativi al periodo 1973-2024. L’analisi parte da un portafoglio composto da obbligazioni (60%) e azioni (40%), senza oro, che rappresenta il punto 0 sull’asse orizzontale. “Lo Sharpe ratio di tale portafoglio è pari a 0,41 e la performance peggiore su dodici mesi è del -17%. Spostandoci lungo l’asse orizzontale, introduciamo una parte di oro nel portafoglio, mantenendo un rapporto 60/40”, spiega Shah. Man mano che l’oro aumenta, l’analisi mostra come gli Sharpe ratio migliorino e le performance peggiori su dodici mesi diminuiscano, fino a un certo punto quanto tornano a peggiorare. Stando ai dati, lo Sharpe ratio massimo (0,45) si ottiene con il 13% di oro e con il resto costituito per il 52% da obbligazioni e per il 35% da azioni. La performance peggiore minima su dodici mesi (-13%) si ottiene invece con il 30% di oro e con il resto composto per il 42% da obbligazioni e per il 28% da azioni.
Fonte: WisdomTree, Bloomberg. Periodo tra gennaio 1973 e settembre 2024
Il sondaggio di WisdomTree indica però che, in media, la quantità di metallo giallo detenuta dagli investitori è pari ad appena il 5,42%, ben al di sotto del valore ottimale per massimizzare lo Sharpe ratio. E la percentuale di chi ne ha una quota sufficiente non arriva al 14%.
Copertura contro i rischi
Quanto alla funzione di protezione, Shah ha quindi analizzato l’attuale percezione dei rischi e della loro possibile evoluzione. Al momento né il Vix o il Move né i vari sondaggi diretti tra gli investitori lanciano allarmi imminenti. È però vero che sui mercati la situazione può precipitare rapidamente, come ha dimostrato il crollo dello scorso agosto quando la liquidazione delle operazioni di carry trade sullo yen ha scatenato timori in tutti i mercati globali. “Con vari indici azionari che hanno raggiunto i massimi storici, e visto il timore che questi guadagni siano fortemente concentrati, molti investitori sono alla ricerca di modi per tutelarsi da una potenziale inversione del mercato: l’oro è uno strumento fondamentale in questo contesto”, assicura l’esperto di WisdomTree.
Intanto, sul fronte economico, l’attività globale ha dimostrato una certa resilienza e lo spettro recessione è quasi scomparso. Tuttavia resta l’incertezza legata alle politiche che rappresenta una preoccupazione significativa per molti investitori. “Negli Stati Uniti, la nuova amministrazione al potere è particolarmente attenta alle politiche commerciali. Se Trump dovesse imporre nuovi dazi, anziché utilizzarli come strumenti di negoziazione, la crescita economica globale potrebbe essere messa a dura prova”, osserva Shah. Aggiungendo che, in un tale scenario, il metallo giallo potrebbe ancora una volta diventare un asset privilegiato per proteggersi.
Le tensioni geopolitiche spingono le quotazioni
Non mancano poi i rischi geopolitici. Per tutto il 2024 i prezzi dell’oro sono stati sostenuti dall’acuirsi delle tensioni: la guerra tra Russia e Ucraina, i conflitti tra Israele, Hamas ed Hezbollah e poi la caduta del regime di Assad in Siria. E la situazione non sembra destinata a distendersi a breve su nessuno di questi fronti, che vedono il coinvolgimento anche di molti altri Paesi tra cui USA, Europa, Regno Unito e Iran. Ne deriva, secondo l’esperto, che nonostante il posizionamento speculativo nei future sul metallo giallo sia leggermente diminuito, dagli oltre 300.000 contratti net long di inizio ottobre 2024 a poco meno oggi, le tensioni geopolitiche in corso potrebbero farlo salire nuovamente.
“Gli investitori hanno ragione nel considerare l’oro come un mezzo per tutelarsi da inflazione, turbolenze dei mercati finanziari, stress economico e caos geopolitico”, assicura quindi Shah, per il quale la copertura offerta contro la potenziale escalation dei rischi di coda rimane estremamente preziosa. “Siamo inoltre d’accordo con gli intervistati che vedono il metallo giallo come un eccellente elemento di diversificazione: la nostra analisi conferma che inserirlo in un portafoglio aumenta i risultati complessivi, migliorando i rendimenti e gestendo efficacemente il rischio”, conclude.
Il fondatore di Bridgewater Associates vede una crisi del debito americano entro tre anni e considera l’intelligenza artificiale una “bolla classica” vicina al punto di rottura. Dai capitali esteri in ritirata ai govies sul 5,3% e alle Big Tech sempre esposte, il rischio è che il costo del denaro finisca per interrompere il rally
Il sentiment index di CFA-Radiocor crolla a -47,8 punti, oltre 25 in meno rispetto alla rilevazione precedente. Gli esperti vedono più inflazione e tassi in salita, sia in Europa che negli USA. Negative le prospettive l’azionario
Le nuove tensioni in Medio Oriente hanno riacceso le quotazioni. Per gli asset manager, il vero collo di bottiglia è la raffinazione. Ma il premio per il rischio è sovradimensionato e probabilmente destinato a ridursi
Per il portfolio manager, la de-dollarizzazione non è un rischio. Ma gli acquirenti del debito Usa sono cambiati. E le conseguenze si estendono a tutto il reddito fisso
I rendimenti salgono per tre ragioni: normalizzazione, debito fuori controllo e fiducia incrinata nelle istituzioni. Sul mercato, fino alle elezioni americane di medio termine, si va a testa o croce
Gli investimenti nell’intelligenza artificiale continuano a sostenere i mercati, nonostante tassi elevati, tensioni energetiche e rischi sul debito pubblico. Per alcune aree il 2027 si annuncia più complesso, in particolare per Europa e Italia
Per Shaan Raithatha, senior economist di Vanguard, il ciclo di investimenti nell’intelligenza artificiale può spingere la crescita USA sopra il consenso nel 2027. Ma inflazione persistente, fabbisogno di capitale e tassi reali più elevati cambiano le prospettive di portafoglio: fixed income più interessante su base relativa e più spazio alla diversificazione fuori dal growth americano
Per Lula la strada del ballottaggio è in salita. Real e asset verdeoro festeggiano. Per gli investitori al centro c’è la sostenibilità dei conti pubblici, ma secondo gli asset manager un’inversione di tendenza è difficile chiunque vinca
La leadership delle mega-cap aumenta il rischio di concentrazione, mentre l’AI porta con sé segnali di euforia. Secondo gli esperti di Oddo BHF, per intercettare i cambi di leadership servono però modelli capaci di privilegiare i trend strutturali e adattarsi ai regimi di mercato
Secondo le stime di Bain & Company, il mercato AI potrebbe raggiungere quota 6mila miliardi l’anno entro il 2031. Ma i prodotti esistenti possono generare fino a 1.800 miliardi. Per sostenere gli investimenti servono quindi nuove fonti di valore. Le aree più promettenti
A settembre i prezzi hanno accelerato ancora al 3,8%, mentre il dato core si è fermato al 2,5%. Per i gestori, il quadro è troppo complesso e Lagarde interverrà ancora, ma non subito
Iscriviti per ricevere gratis il magazine FocusRisparmio

 5 min