 3 min
Studio Carmignac: un portafoglio che si discosta realmente dal proprio indice di riferimento genera performance migliori. Soprattutto nell’obbligazionario. Inoltre tutela i risparmiatori e sostiene l’economia
C’è vera gestione attiva, così come ci sono strategie che restano comunque vicine agli indici. E la differenza è sostanziale sia a livello di performance sia dal punto di vista del contributo al finanziamento dell’economia europea. Lo certifica uno studio cui cui Carmignac, insieme a un gruppo di altri asset manager indipendenti, fa il punto su approcci molto diversi che però convivono sotto la stessa etichetta. Ne emerge che, stando alle analisi quantitative, una selezione del titoli identificabile ed esercitata in un contesto di concorrenza effettiva tende a generare risultati superiori.
📰 Leggi anche “Ratto (Plenisfer): le chiavi della gestione attiva per il 2026“
Performance superiori
Il rapporto parte proprio di un’ambiguità centrale del mercato: sotto la definizione di gestione attiva si possono cioè trovare strategie molto diverse. Alcune restano vicini agli indici, con una limitata capacità di creare valore, mentre altre si fondano su ricerca fondamentale approfondita e reale indipendenza rispetto ai benchmark. L’Active Share, l’indicatore che misura il grado di differenziazione di un portafoglio rispetto al suo indice di riferimento, è uno degli strumenti più utili per capire quanto un approccio sia realmente ascrivibile alla prima o alla seconda categoria. L’analisi dimostra che sopra una soglia del 71% aumentano infatti le possibilità di generare sovraperformance al netto delle commissioni, mentre oltre l’80% la creazione di valore può diventare significativa.
Active Shares & Excess Return – Fondi internazionali
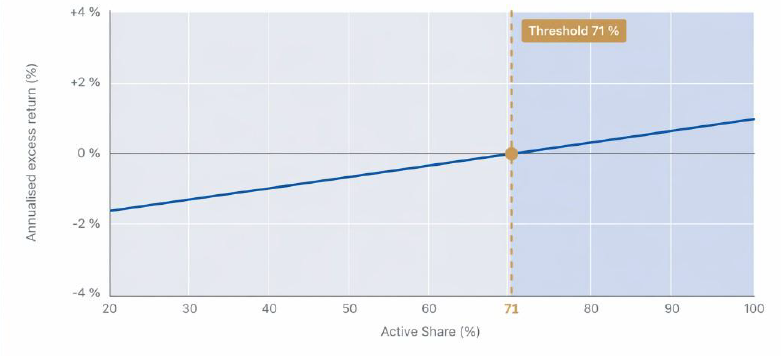
Regressione lineare su fondi internazionali con masse di almeno 300 milioni. Fonte: Analisi basata sui dati di Morningstar del 2014-2015
Ancora più determinante nell’obbligazionario
Nel redito fisso, secondo lo studio, la gestione attiva può contare su un vantaggio strutturale. Gli indici obbligazionari sono infatti spesso ponderati in base al livello di indebitamento degli emittenti più che alla loro qualità finanziaria. E il rischio è di aumentare l’esposizione ai soggetti più indebitati. A rendere più complessa la replica passiva contribuiscono poi anche la liquidità frammentata, l’assenza di una formazione continua dei prezzi e i possibili scostamenti dal valore di mercato a quello patrimoniale netto. Ecco allora che l’analisi del credito, la selezione delle società e la gestione del rischio diventano fattori chiave. Risultato molto evidente nelle categorie più flessibili: basti pensare che in Europa il 97% dei fondi obbligazionari flessibili attivi sovraperforma il proprio indice su cinque anni.
Quota di fondi attivi che hanno sovraperformato il loro benchmark a 5 anni
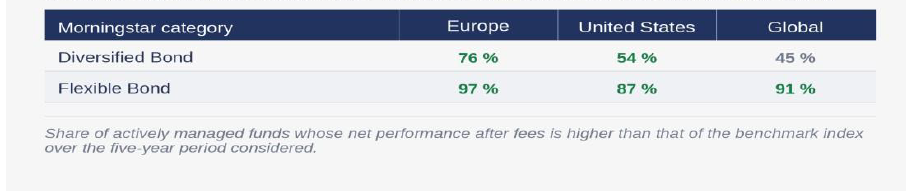
Fonte: Morningstar, dati al 7 marzo 2026 – Indici: ICE BofA Broad Market Total Return (EUR, US, Global)
Sovranità finanziaria europea e tutela degli investitori
Gli esperti si sono concentrati anche sul tema della sovranità finanziaria europea. Come sottolineato spesso dalle Authority dell’Area e dallo stesso Mario Draghi, il passivo va rischia di allontanare una quota crescente del risparmio dal finanziamento delle imprese del Vecchio Continente perché orienta i flussi verso gli USA e le altre grandi capitalizzazioni mondiali. La gestione attiva, al contrario, può contribuire direttamente a finanziare l’economia reale attraverso Ipo e aumenti di capitale o emissioni di bond. Il rapporto mette infine in guardia dalla crescente standardizzazione dei portafogli: la diffusione di ETF e altri strumenti simili tende infatti a concentrare gli investimenti sugli stessi nomi e fattori di rischio, creando talvolta un’illusione di diversificazione. La gestione attiva consente invece un’allocazione più selettiva, basata non solo sulla diversificazione reale ma anche sul controllo dei rischi sulla capacità di adattarsi alle valutazioni o ai cicli di mercato.
📰 Leggi anche “Azionario, quando la selezione torna protagonista“
Due raccomandazioni per una maggiore trasparenza
Alla luce dell’analisi, il rapporto formula quindi due raccomandazioni chiave per rendere il mercato più leggibile e proteggere meglio gli investitori. La prima è quella di chiarire cosa si intende per gestione attiva, distinguendo in modo esplicito quella vera dalle strategie indicizzate o semi-passive. La seconda riguarda invece il rafforzamento della trasparenza, rendendo prassi comune la pubblicazione dell’Active Share e del tracking error per misurare in modo oggettivo quanto un portafoglio si discosti realmente dal proprio indice di riferimento. Naturalmente tutto questo non deve mettere in discussione l’utilità degli ETF, in particolare in termini di costi e accessibilità. Semplicemente gli autori del paper, tra cui figurano anche realtà come BDL Capital Management e Comgest o Edmond de Rothschild Asset Management, rimarcano come il confronto tra i due tipi di approccio non possa fermarsi solo alle commissioni. Soprattutto in una fase in cui la normativa europea rafforza le richieste di trasparenza sul valore effettivamente offerto agli investitori.
Vuoi ricevere ogni mattina le notizie di FocusRisparmio? Iscriviti alla newsletter!
Registrati sul sito, entra nell’area riservata e richiedila selezionando la voce “Voglio ricevere la newsletter” nella sezione “I MIEI SERVIZI”.


