CONTENUTO SPONSORIZZATO A CURA DI FEDERATED HERMES
 4 min
I mercati emergenti (EM) hanno registrato un anno molto positivo, con il debito e l’azionario che hanno sovraperformato le rispettive controparti statunitensi. Il ritmo e l’entità del ciclo di rialzo dei tassi della Federal Reserve potrebbero determinare se questo slancio continuerà
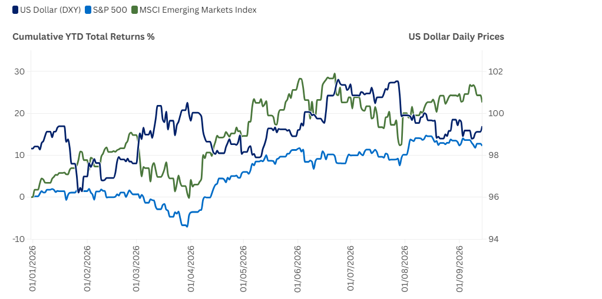
Il debito e le azioni dei mercati emergenti hanno sovraperformato gli equivalenti statunitensi nel 2026, sostenuti da un dollaro più debole, valutazioni interessanti e una solida crescita degli utili.
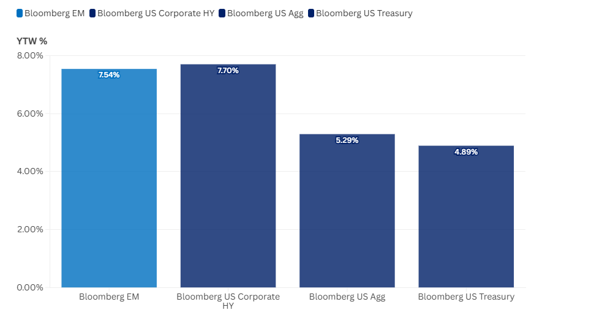
Le azioni dei mercati emergenti hanno generato rendimenti quasi doppi rispetto a quelli del mercato statunitense dall’inizio dell’anno. Lo yield-to-worst dell’indice Bloomberg EM Debt supera il 7,5%, rispetto al 5,3% del Bloomberg US Aggregate e al 4,9% del Bloomberg Treasury Index. L’emissione di debito nei mercati emergenti ha raggiunto livelli record e gli spread dei titoli sovrani EM rimangono contenuti. Naturalmente, i diversi Paesi emergenti presentano punti di forza e debolezza differenti. Ad esempio, i Paesi importatori netti di petrolio affrontano condizioni molto diverse rispetto agli esportatori di petrolio. La gestione attiva è particolarmente importante nell’universo EM, dove la capacità di distinguere i vincitori dai perdenti è fondamentale.
L’ultimo rialzo dei tassi della Federal Reserve probabilmente rappresenterà un fattore sfavorevole per i mercati emergenti. Tassi più elevati negli Stati Uniti tendono infatti a rafforzare il dollaro, rendendo l’energia più costosa (il petrolio è quotato in dollari) e aumentando i costi di finanziamento. Tuttavia, questo vento contrario potrebbe non essere sufficiente a interrompere il momentum degli asset emergenti.
Molti Paesi emergenti dispongono oggi di istituzioni solide e di economie più diversificate rispetto al passato, quando un rialzo dei tassi della Fed poteva innescare prolungate fasi di volatilità. In assenza di un ciclo di rialzi lungo e persistente, la sovraperformance dei mercati emergenti potrebbe continuare. La variabile più imprevedibile resta probabilmente il conflitto con l’Iran. Se il conflitto dovesse terminare, l’inflazione potrebbe rallentare e, di conseguenza, l’attuale ciclo di rialzo dei tassi potrebbe rivelarsi molto breve.
YTD 9/14/2026 Total Returns % vs. US Dollar Prices
Fonte: Bloomberg, 9/15/2026
Yield to Worst % (As of 9/14/2026)
Fonte: Bloomberg, 9/15/2026
Bloomberg Emerging Market Aggregate Index, Bloomberg US Corporate High Yield Index, Bloomberg US Aggregate Index and Bloomberg US Treasury Index. Past performance is no guarantee of future results
Le nostre prospettive
Sarà interessante osservare se la sovraperformance dei mercati emergenti (EM) continuerà anche quando la Fed inizierà ad aumentare i tassi. Molto potrebbe dipendere dalla durata del ciclo di rialzi. Uno scenario di atterraggio morbido (soft landing) potrebbe quindi risultare particolarmente favorevole per gli asset dei mercati emergenti. Al contrario, la stagflazione, che oggi appare meno probabile dato l’impegno attivo della Fed nel contrastare l’inflazione, potrebbe creare un contesto più difficile per il debito dei mercati emergenti.
Scenario di atterraggio morbido persistente (Sticky Soft Landing)
L’inflazione rallenta gradualmente, la crescita economica si indebolisce ma rimane positiva e il mercato del lavoro si raffredda pur mantenendosi solido.
Possibili implicazioni per il portafoglio
Riteniamo che le azioni diversificate possano offrire buone opportunità, con una preferenza per i titoli large cap di qualità e per i mercati internazionali, che potrebbero beneficiare di una crescita globale stabile. Le società a piccola capitalizzazione potrebbero invece ricevere meno sostegno in assenza di un catalizzatore di crescita più forte. Le azioni dei mercati emergenti continuano ad apparire interessanti.
Per quanto riguarda l’obbligazionario, strategie a breve durata (circa da uno a tre anni) consentono di mantenere una posizione flessibile senza dover scommettere sui tempi dei futuri tagli dei tassi. Preferiamo inoltre il credito investment grade rispetto all’high yield, grazie a una crescita moderata e a spread contenuti. A nostro avviso, anche il debito dei mercati emergenti può registrare performance soddisfacenti se il dollaro statunitense rimane all’interno di un intervallo di oscillazione relativamente stabile.
Scenario di persistenza dell’inflazione (Stagflazione moderata)
La crescita economica rallenta mentre l’inflazione rimane elevata, sostenuta dai costi energetici, dall’aumento dei salari, dai dazi commerciali e dalle tensioni geopolitiche.
Possibili implicazioni per il portafoglio
Storicamente, le azioni large cap di qualità, dotate di un forte potere di determinazione dei prezzi, tendono a resistere meglio alla pressione sui margini. In questo contesto, gli investimenti value generalmente sovraperformano quelli growth, mentre le società a piccola capitalizzazione possono risultare più vulnerabili all’inasprimento delle condizioni finanziarie.
Nel comparto obbligazionario, le strategie ultra-brevi e a tasso variabile si adeguano automaticamente nel caso di ulteriori rialzi della Fed, offrendo una potenziale copertura. Anche in questo scenario, il credito investment grade potrebbe essere preferibile all’high yield grazie alla maggiore solidità dei bilanci societari. Il debito dei mercati emergenti, invece, rischia di rimanere indietro, poiché un’inflazione persistente e un dollaro più forte tendono a penalizzarne le performance.
Scopri ulteriori approfondimenti, outlook di mercato e commenti degli esperti visitando il nostro sito
Informazioni Importanti
COMUNICAZIONE DI MARKETING. Solo per investitori professionali. Il valore degli investimenti e il reddito da essi derivante possono aumentare o diminuire ed è possibile che non si riesca a recuperare l’importo originariamente investito. Le opinioni e i pareri contenuti nel presente documento sono quelli dell’autore e potrebbero non rappresentare necessariamente le opinioni espresse o riflesse in altre comunicazioni. Il presente documento non costituisce una sollecitazione o un’offerta rivolta a terzi per l’acquisto o la vendita di titoli o strumenti finanziari correlati. Pubblicato e approvato da Hermes Fund Managers Ireland Limited (“HFMIL”), autorizzata e regolamentata dalla Banca Centrale d’Irlanda. Sede legale: 7/8 Upper Mount Street, Dublino 2, Irlanda.