Per gli analisti, il presidente è stato poco chiaro sulle intenzioni dell’istituto. Un rialzo dei tassi a settembre appare probabile, ma c’è anche chi guarda a dicembre e chi non vede strette all’orizzonte
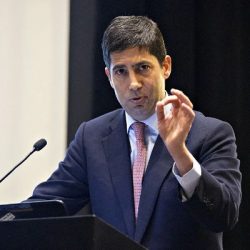
Kevin Warsh, presidente della Fed
Come previsto da molti, la Federal Reserve non ha toccato i tassi ma ha mostrato un orientamento decisamente hawkish. Dalla riunione è emerso inoltre un comitato profondamente spaccato, con i tre governatori regionali che hanno votato per un aumento del costo del denaro. Nonostante il presidente Kevin Warsh abbia tentato di derubricare l’accaduto, definendolo una “lite in famiglia” e rivendicando il confronto interno e la disponibilità ad agire in caso di necessità, molti investitori non hanno apprezzato l’assoluta mancanza di indicazioni. In particolare, ciò che non ha convinto è stata l’assenza di spiegazioni sulla scelta di restare fermi di fronte un’inflazione ben oltre l’obiettivo, un’economia “solida” e un mercato del lavoro stabile “La Fed non vacillerà”, ha assicurato il numero uno, ma le interpretazioni del suo discorso sono piuttosto divergenti: tra i gestori c’è infatti chi scommette su una stretta a settembre, chi guarda a dicembre e chi non si aspetta interventi fino a fine anno.
Donatella Principe, head of Global Strategy di Intermonte
Donatella Principe, head of global strategy di Intermonte, sottolinea che Warsh non ha fornito segnali chiari di una volontà di alzare i tassi nel breve, né ha definito strumenti precisi per far fronte al problema inflazione. Proprio per questo, a suo parere, i mercati hanno bocciato l’esito del meeting. “Il Cpi resta sopra il target del 2% da oltre cinque anni e la Fed è in pausa da cinque riunioni consecutive, mentre il Treasury trentennale ha sfondato la soglia del 5,2%, il massimo dal 2007, con chiusura negativa dei mercati azionari”, fa notare.
… e potrebbero metterlo alla prova
Christian Scherrmann, US economist di DWS
Per Christian Scherrmann, chief U.S. economist di DWS, il tono da falco della riunione lascia nuovamente spazio a delle scappatoie. “Un rialzo dei tassi rimane un’opzione concreta, l’obiettivo di inflazione resta la priorità assoluta e i mercati stanno iniziando a comportarsi come previsto, svolgendo di fatto il lavoro della Fed al posto suo”, commenta. Tuttavia, secondo l’esperto questo atteggiamento si muove sul sottile confine tra prontezza ad agire e compiacimento: “Il nuovo presidente potrebbe presto essere messo alla prova dai mercati”, avverte, chiarendo che gli investitori potrebbero ritirare il proprio sostegno escludendo dai prezzi un rialzo dei tassi, oppure prepararsi a un carovita crescente alzando in modo significativo i rendimenti. E ciò rischia di provocare una reazione che il Fomc, in questa riunione, ha escluso. “I progressi sulle aspettative di inflazione suggeriscono inoltre una necessità limitata di ulteriori rialzi dei tassi, soprattutto perché quelli attuali sono destinati a frenare l’economia reale”, aggiunge.
Gordon Shannon, gestore di portafogli della boutique di Vontobel TwentyFour Asset Management
Gordon Shannon, gestore di portafogli di TwentyFour Asset Management, evidenzia come il breve rialzo dei Treasury seguito alla decisione ha poi subito un’inversione di tendenza durante la conferenza stampa, quando Warsh ha ribadito con forza l’impegno della Fed in materia di inflazione. Questo, secondo l’esperto, conferma la posizione falco, con un rialzo dei tassi a settembre ormai molto probabile. “Con la fine della forward guidance, gli investitori sono ora concentrati esclusivamente sui prossimi dati relativi al mercato del lavoro e all’inflazione, piuttosto che cercare di decifrare il linguaggio coreografico della Fed”, osserva.
Per Robert Sockin, chief U.S. economist di PGIM, il presidente non ha fornito una spiegazione convincente del motivo per cui non siano stati aumentati i tassi, nonostante la Fed ritenga che l’economia reale appaia solida, mentre l’inflazione è troppo elevata e lo è da troppo tempo. “Le dichiarazioni pubbliche di Warsh e degli altri membri dopo questa riunione dovranno ribadire con ancora maggiore forza l’orientamento restrittivo per chiarire quella che, in definitiva, è stata una conferenza stampa poco chiara”, afferma. Confermando la previsione di tre rialzidi 25 punti base quest’anno, a partire da settembre.
Non un solo rialzo
Secondo Jon Butcher, senior US economist di Aberdeen Investments, una stretta a settembre è in bilico e l’emergere (o meno) di pressioni più diffuse sui prezzi dell’energia nel corso del prossimo mese rappresenta il fattore decisivo. “Se la Fed dovesse procedere a un rialzo, probabilmente non si tratterà di un singolo aumento, ma del primo di una serie di due o tre in rapida successione”, mette in guardia. Tuttavia, alla luce delle dinamiche inflazionistiche di fondo, l’esperto per ora ritiene più probabile che i tassi rimangano invariati.
Paolo Zanghieri, senior economist di Generali Investments
Per Paolo Zanghieri, senior economist presso Generali Investments, i mercati hanno interpretato il tono della riunione come accomodante, mettendo in dubbio la determinazione dell’istituto nella lotta all’inflazione. “Il rendimento del Treasury a due anni, particolarmente sensibile alla politica monetaria, è sceso di circa 5 punti base e i futures sui Fed Funds incorporano attualmente circa 18 pb di rialzi per la riunione di settembre, in calo rispetto ai quasi 25 pb attesi prima del comunicato”, analizza. Precisando che, al contrario, il rendimento del governativo trentennale è aumentato di 12 pb durante la riunione, raggiungendo il 5,2%, il livello più alto dalla metà del 2007. “Nel nostro scenario base continuiamo a prevedere un rialzo dei tassi nella riunione di dicembre”, afferma. Ma, chiarisce, “l’orientamento più restrittivo emerso all’interno del Fomc e la necessità di convincere maggiormente i mercati della determinazione della Fed aumentano le probabilità di una stretta già a settembre”.
Tassi invariati ma occhio all’inflazione
Tiffany Wilding, north american economist di Pimco
Tiffany Wilding, economista di Pimco, è convinta che l’inflazione si modererà nella seconda metà dell’anno: “Il nostro scenario di base è che la Fed mantenga i tassi invariati , sebbene i prezzi elevati dell’energia e le tensioni in Medio Oriente orientino i rischi a breve termine verso tassi più alti”, sostiene. Tuttavia, a suo avviso, una questione cruciale per le prospettive della politica monetaria è capire se la tolleranza dell’istituto centrale nei confronti di un’inflazione ‘del 2% e qualcosa’ stia cambiando sotto la guida di Warsh. “Il presidente ha sottolineato che l’obiettivo è il 2%, ma ha anche osservato che esistono interrogativi su come l’inflazione venga misurata e non è sembrato avere fretta di modificare la politica monetaria, nonostante abbia evidenziato da quanto tempo l’inflazione rimanga al di sopra del target”, conclude.
Il sentiment index di CFA-Radiocor crolla a -47,8 punti, oltre 25 in meno rispetto alla rilevazione precedente. Gli esperti vedono più inflazione e tassi in salita, sia in Europa che negli USA. Negative le prospettive l’azionario
Le nuove tensioni in Medio Oriente hanno riacceso le quotazioni. Per gli asset manager, il vero collo di bottiglia è la raffinazione. Ma il premio per il rischio è sovradimensionato e probabilmente destinato a ridursi
Per il portfolio manager, la de-dollarizzazione non è un rischio. Ma gli acquirenti del debito Usa sono cambiati. E le conseguenze si estendono a tutto il reddito fisso
I rendimenti salgono per tre ragioni: normalizzazione, debito fuori controllo e fiducia incrinata nelle istituzioni. Sul mercato, fino alle elezioni americane di medio termine, si va a testa o croce
Gli investimenti nell’intelligenza artificiale continuano a sostenere i mercati, nonostante tassi elevati, tensioni energetiche e rischi sul debito pubblico. Per alcune aree il 2027 si annuncia più complesso, in particolare per Europa e Italia
Per Shaan Raithatha, senior economist di Vanguard, il ciclo di investimenti nell’intelligenza artificiale può spingere la crescita USA sopra il consenso nel 2027. Ma inflazione persistente, fabbisogno di capitale e tassi reali più elevati cambiano le prospettive di portafoglio: fixed income più interessante su base relativa e più spazio alla diversificazione fuori dal growth americano
Per Lula la strada del ballottaggio è in salita. Real e asset verdeoro festeggiano. Per gli investitori al centro c’è la sostenibilità dei conti pubblici, ma secondo gli asset manager un’inversione di tendenza è difficile chiunque vinca
La leadership delle mega-cap aumenta il rischio di concentrazione, mentre l’AI porta con sé segnali di euforia. Secondo gli esperti di Oddo BHF, per intercettare i cambi di leadership servono però modelli capaci di privilegiare i trend strutturali e adattarsi ai regimi di mercato
Secondo le stime di Bain & Company, il mercato AI potrebbe raggiungere quota 6mila miliardi l’anno entro il 2031. Ma i prodotti esistenti possono generare fino a 1.800 miliardi. Per sostenere gli investimenti servono quindi nuove fonti di valore. Le aree più promettenti
A settembre i prezzi hanno accelerato ancora al 3,8%, mentre il dato core si è fermato al 2,5%. Per i gestori, il quadro è troppo complesso e Lagarde interverrà ancora, ma non subito
Per il fondatore di Bridgewater Associates, l’intelligenza artificiale può produrre guadagni di produttività senza precedenti. Ma rischia anche di alimentare eccessi finanziari e concentrare ulteriormente la ricchezza. Un’ambivalenza che pone un nuovo interrogativo: come distribuirne i benefici
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min