Sono 244 le strutture operative in Italia (+10,4%), concentrate perlopiù al Nord e con un forte legame con il manifatturiero. Tra quelle singole, cresce l’interesse per mercati privati ed ESG. Ma restano alcune sfide: dal passaggio generazionale alla normativa fino alle partnership. L’Osservatorio 2025 del Politecnico di Milano
Il mondo dei family office italiani corre veloce e si fa sempre più complesso. A luglio 2025 erano infatti 244 le strutture operative nel nostro Paese, in aumento del 10,4% dell’anno precedente, di cui il 90% localizzate al Nord e il 48% in particolare in Lombardia. La fotografia emerge dall’ultimo Osservatorio sul settore della School of Management del Politecnico di Milano, che evidenzia come un certo dinamismo si registri anche nei modelli operativi e nelle strategie dei principali player: dal focus sempre più accentuato sui mercati privati come universo di investimento all’integrazione dell’intelligenza artificiale nei processi. Ma non mancano sfide all’orizzonte: dalla gestione del passaggio generazionale all’evoluzione della normativa.
La rilevazione del PoliMi mette in luce innanzitutto una chiara suddivisione dei family office tricolore dal punto di vista strutturale: 126 sono singoli (SFO) mentre 96 si configurano come multipli e appena 22 hanno origine bancaria, aggregando risorse e know-how per servire più famiglie e ottimizzare le economie di scala. Tripartizione che si riflette inevitabilmente anche a livello di business model. Gli SFO nascono infatti soprattutto da eventi di liquidità (56%) o dall’esigenza di professionalizzare la gestione dei capitali (24%), contano in media nove professionisti, hanno come priorità quelle di monitorare (42%) o diversificare (25%) il patrimonio e puntano su un modello che viene definito ‘snello’: attività core interne, sebbene a fronte di incontri con le famiglie che avvengono su base settimanale nel 42% dei casi, e funzioni fiscali-legali esternalizzate. Gli MFO, più eterogenei e diffusi soprattutto tra le famiglie con patrimoni compresi fra i 50 e i 250 milioni di euro, si propongono invece con frequenza sempre maggiore come veri hub di competenze integrate, i cui servizi spaziano dalla gestione finanziaria alla consulenza fiscale e legale fino al supporto ‘lifestyle’. Da qui anche la crescente istituzionalizzazione del settore, con il 44% dei player che adotta come forma societaria una struttura fiduciaria e la restante equamente suddivida tra SIM ed SCF.
Cresce il peso degli alternativi e dell’ESG nei portafogli
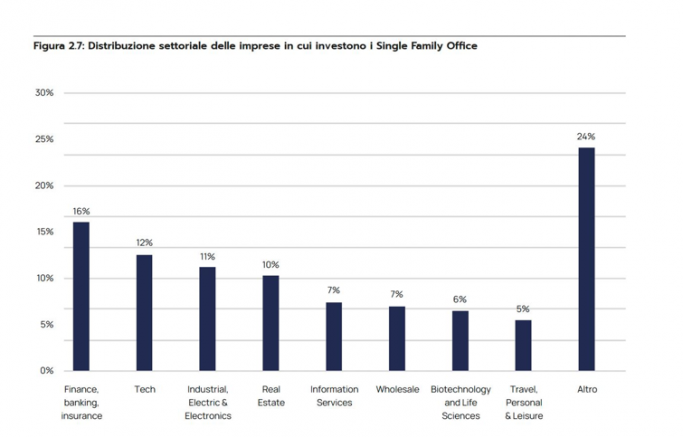
Dal lato investimenti, lo studio pone l’accento soprattutto sui single family office e rivela un crescente interesse per due asset class fino a poco tempo fuori dai radar: alternativi e la sostenibilità. Private equity, venture capital e impact investing costituiscono infatti le aree di business in maggiore crescita mentre l’analisi delle singole partecipazioni evidenzia la predilezione per imprese giovani e dinamiche: da quelle attive nei settori finance e insurtech, che cubano il 16% degli impieghi totali nel comparto, al mondo hi-tech (12%) fino al real estate (10%). Rimane però una certa prudenza rispetto all’adozione di una prospettiva internazionale: pur con aperture selettive verso mercati esteri avanzati come Stati Uniti (12%) e Regno Unito (6%), l’analisi geografica evidenzia una preferenza per l’Italia (53%) e in particolare per Lombardia, Veneto, Piemonte e Lazio.
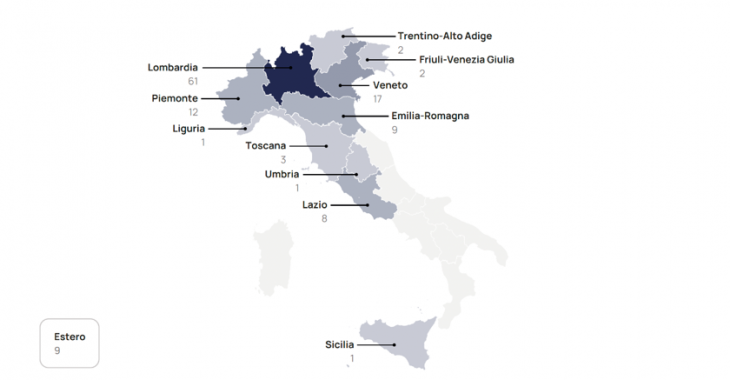
La forte prevalenza dei single family office rispetto alle altre tipologie è figlia del boom registrato dal segmento nel decennio 2011-2020, quando la continuità di imprese familiari operative ha fatto emergere esigenze di gestione patrimoniale sempre più sofisticate. Dato certamente positivo, per un Paese che fa delle PMI la spinta dorsale del proprio sistema produttivo, ma sotto il quale si cela anche un problema di disomogenea distribuzione territoriale: il 90% delle strutture si colloca infatti al Nord Italia, con la Lombardia (61) che incide per quasi la metà e il trittico Veneto-Piemonte-Emilia Romagna a valere un ulteriore 30% del totale. La situazione è simile per i MFO, con la Lombardia che ne ospita il 60% e il Sud praticamente privo di copertura.
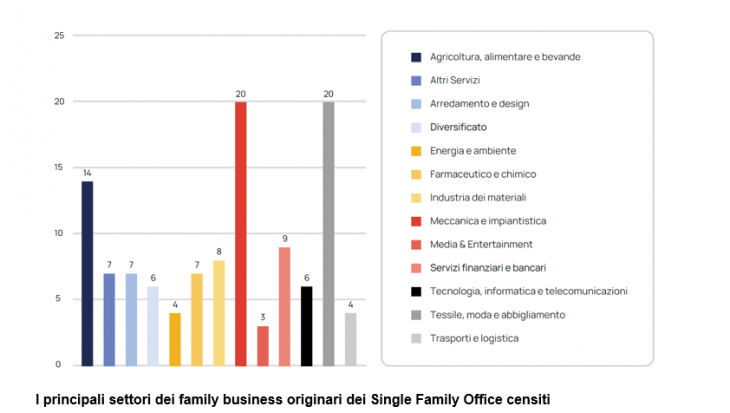
Quanto ai settori merceologici di derivazione, l’analisi PoliMi mostra come il manifatturiero faccia la parte del leone: industria dei materiali e meccanica-impiantistica rappresentano da sole 28 casi, seguite da tessile, moda e abbigliamento (20 casi) e arredamento e design (7 casi).
Professionalizzazione in stile endowment e AI
Josip Kotlar, professore ordinario di Strategia e Family Business presso la School of Management del Politecnico di Milano e membro del Comitato Scientifico del gruppo di ricerca Innovation & Strategy
Anche sul fronte dei processi interni l’Osservatorio 2025 restituisce l’immagine di un comparto in evoluzione. E l’elemento chiave di questo processo si conferma essere l’adozione di strumenti digitali avanzati, con metodologie data-driven e algoritmi di intelligenza artificiale capaci di simulare scenari ma anche sviluppare strategie di investimento personalizzate. “Il family office sta diventando un’organizzazione complessa e multidisciplinare”, ha spiegato il direttore scientifico Josip Kotlar, “in cui le competenze prettamente finanziarie si legano a conoscenze legali e fiscali ma anche alla pianificazione strategica”. Una trasformazione che sta portando questi soggetti a somigliare sempre più agli endowment fund statunitensi, attenti a sfere come la governance e l’allineamento intergenerazionale o anche l’integrazione dei valori familiari nei processi di investimento.
Alfredo De Massis, professore ordinario di Imprenditorialità e Family business management all’Università di Bolzano e fondatore e direttore del Centro sul Family business management
Oltre la gestione del patrimonio, i family office si configurano quindi sempre più anche come custodi della visione e della cultura familiare. “Il loro ruolo è mediare tra due dimensioni”, ha osservato il co-direttore scientifico dello studio Alfredo De Massis, “la gestione finanziaria e obiettivi di lungo periodo della famiglia come la filantropia o la governance successoria”. Ecco perché, tra la sfide che la ricerca colloca all’orizzonte del settore, emerge prima di tutto la continuità generazionale: oggi solo il 21% del patrimonio complessivamente gestito è infatti in mano alla terza generazione mentre il 46% resta ad appannaggio della prima, viene sottolineato, e questo rappresenta un problema nella prospettiva di perfezionare il passaggio di testimone imposto dalla rivoluzione demografica. Spiccano poi anche la crescente complessità normativa, l’integrazione efficace dell’AI artificiale e soprattutto la necessità di adottare logiche di co-investimento proficue ma ad oggi poco sfruttare per esigenze di riservatezza: solo il 40% dei SFO collabora con altri family office, nell’81% dei casi tramite club deal e partnership di investimento.
Alla tavola rotonda dell’ANCP Financial Forum di Bologna, Sandrini (Amundi SGR), De Luca (Gamma Capital Markets) e Cesarano (Sella SGR) spiegano dove si nascondono i rischi dietro gli indici e come difendere i portafogli
Accenture: una compagnia su due sta sviluppando casi d’uso in diverse funzioni aziendali. E il valore dell’intermediazione si sta spostando verso la consulenza. La sfida? Passare dalla sperimentazione alla scala
Nasce un polo da 55 miliardi di masse gestite in nome dell’integrazione, della collaborazione e delle sinergie fra le due banche. L’operazione, soggetta alle autorizzazioni di legge, avrà efficacia da febbraio 2027
Ovb Holding: il 43% (60% dei giovani) la usa regolarmente o occasionalmente, ma la fiducia è limitata. E tre su quattro chiamano il professionista per passare all’azione. Il futuro della consulenza? Per i risparmiatori è ibrido
La società combinata sarà tra i primi dieci operatori globali nell’azionario e nel reddito fisso a gestione attiva e nei mercati privati. Londra la sede principale fuori dagli USA
Sei ragazzi italiani su dieci sono certi i risparmi non basteranno, ma appena il 20% si è affidato a un secondo pilastro. E nel resto del mondo il quadro non cambia. Marchetti (Fineco): “Scuola, digital e consulenti per cambiare le cose”
Durante la seconda giornata del FeeOnly Summit 2026 i vertici di OCF, Nafop, Assonova e AssoSCF fotografano una categoria giovane e in crescita, frenata da un vincolo normativo. Sul tavolo anche il vuoto lasciato dagli sportelli bancari e il rebus intelligenza artificiale
Oltre cento società, quasi mille professionisti, 30 miliardi di masse nelle mani dei consulenti fully independent. Questi i numeri presentati al FeeOnly Summit 2026 di Verona
Il patrimonio finanziario mondiale è salito dell’8,6% a quota 268.400 miliardi di euro. La crescita tricolore è stata del 7,4% grazie a una nuova composizione del risparmio sempre più orientata ai mercati. Allianz: i portafogli dettano il ritmo
Secondo i dati del Raisin Money Confidence Index 2026, l’Italia è ottava su 11 Paesi. Per il 54,7% delle famiglie il taglio del costo della vita è la priorità. E il 57,2% delle donne dichiara un forte stress economico
Secondo la Ing Global Investment Survey, tre su quattro investono già o sono disponibili a farlo. Aumenta la consapevolezza che lasciare i soldi fermi sia un rischio, ma pesano la paura delle perdite e la complessità degli strumenti
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min