Gli investitori spostano progressivamente il focus dall’obbligazionario tradizionale verso frontiere più estreme della curva dei rendimenti e del rischio. L’analisi dei fund manager
Nick Maroutsos, responsabile della strategia global bonds di Janus Henderson Investors
Lo straordinario panorama di tassi d’interesse bassi e la correlazione sempre più marcata fra asset class che un tempo non lo erano rende la vita degli investitori più complicata rispetto a prima.
Ecco perché per cercare rendimento nella variegata categoria del reddito fisso, i fund manager spostano progressivamente il focus dall’obbligazionario tradizionale verso frontiere più estreme della curva dei rendimenti e del rischio, comprando debito societario a basso rating o sottoscrivendo emissioni dei paesi emergenti.
“Con i prezzi elevati degli asset più rischiosi e i rendimenti dei Treasury ancora ridotti, gli investitori dovranno probabilmente ingegnarsi per accedere al livello di diversificazione che ci si aspetta da un’allocazione obbligazionaria”, spiega a FocusRisparmio Nick Maroutsos, responsabile della strategia global bonds di Janus Henderson Investors.
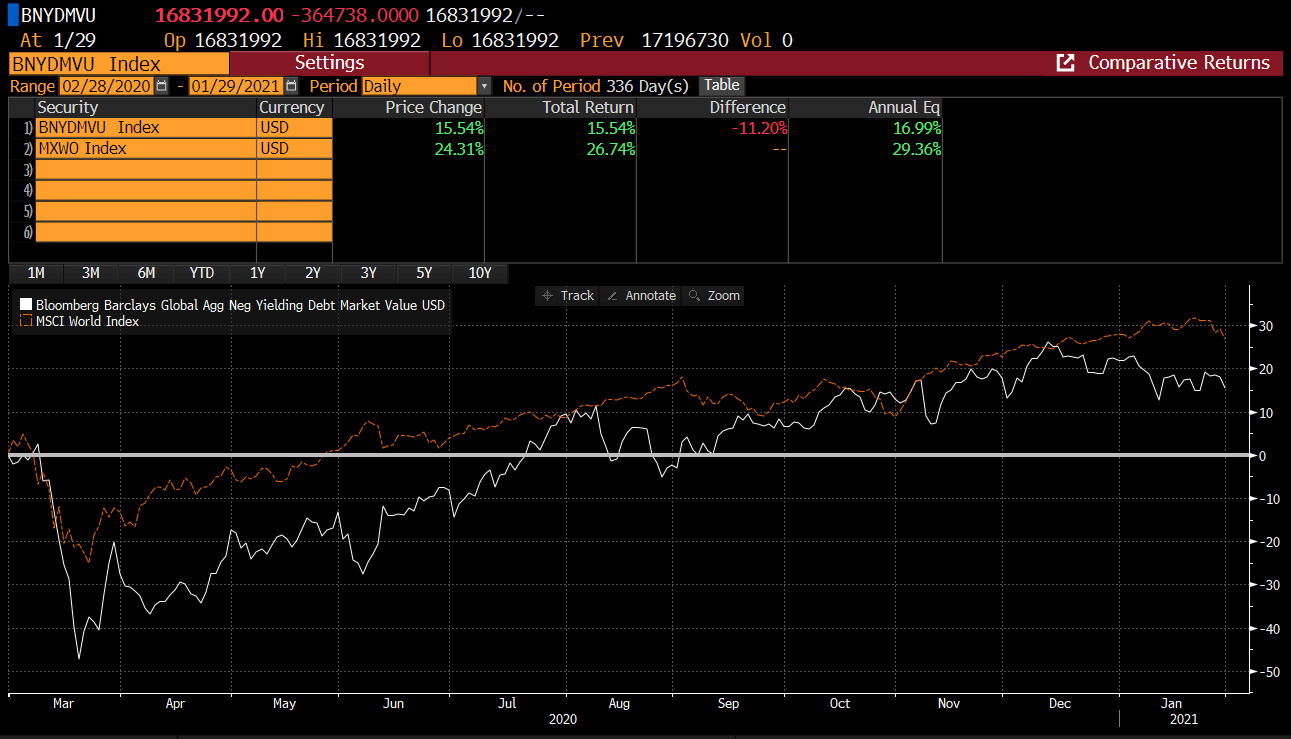
Fonte: Bloomberg
Akram Gharbi, head of high yield investments di La Française
Oggi solo il 5% del mercato globale fixed income offre un rendimento pari o superiore al 4% (coperto in euro). Queste percentuali includono sia il mercato high yield che il mercato degli additional tier 1 – i segmenti a più alto rendimento –, ma ciò che più preoccupa gli asset manager è l’attuale posizionamento del mercato investment grade, negli Stati Uniti e in Europa.
“Gli investitori di questo segmento sono esposti a un potenziale irripidimento della curva. Con un livello dell’1,8% negli Stati Uniti e dello 0,5% in Europa, lo yield-to-worst dell’investment grade è ai minimi storici. Allo stesso tempo, la duration dei fondi investment grade, di circa nove anni, è al massimo storico. Il breakeven è intorno ad appena 20 punti base”, ricorda Akram Gharbi, head of high yield investments di La Française.
Se la ripresa economica globale sarà forte nel 2021, ci dovrebbe essere un ampliamento della curva risk-free negli Stati Uniti e in Europa. “Se la ripresa economica globale supera le aspettative del mercato, l’irripidimento della curva legato all’aumento dei rendimenti a lungo termine (bear steeping) potrebbe essere più significativo, influenzando negativamente il posizionamento investment grade e quindi spingendo i deflussi dai fondi IG e, più in generale, dal credito”, sottolinea il fund manager.
Ciononostante, Maroutsos di Janus Henderson invita a considerare che la completa uscita dalla pandemia potrebbe richiedere più tempo del previsto, giustificando così il proseguire di una politica monetaria e fiscale iper-accomodante. “La debolezza dei dati economici e gli insuccessi nel lancio dei vaccini significano che il ritorno alla normalità potrebbe essere più lontano di quello che è stato prezzato nelle obbligazioni societarie e nei titoli azionari in forte crescita”, dice.
“Anche se la curva dei rendimenti dei Treasury in discesa implica ottimismo, crediamo che l’economia statunitense avrà bisogno di un continuo e generoso accomodamento monetario e fiscale – chiosa l’esperto – cosa che probabilmente avverrà grazie all’alleanza tra il presidente della Fed Jerome Powell e il segretario al Tesoro Janet Yellen”.
Per il portfolio manager, la de-dollarizzazione non è un rischio. Ma gli acquirenti del debito Usa sono cambiati. E le conseguenze si estendono a tutto il reddito fisso
La società vede nel boom delle emissioni degli hyperscaler un possibile cambio di paradigma per il reddito fisso: mentre le aziende tech finanziano investimenti destinati a generare ricavi, i governi affrontano fabbisogni crescenti legati soprattutto alla spesa corrente
Per il gestore della casa, il mercato obbligazionario è oggi più solido che nell’ultimo decennio. Ma la pressione sul decennale USA e gli spread compressi rendono meno remunerativo il beta. Spazio allora alla selezione, con finanziari e inefficienze di mercato nel mirino
La casa svizzera resta positiva sulle Borse nonostante l’inflazione persistente e l’incertezza geopolitica. Sovrappeso su emergenti, Giappone e banche europee. Sul credito la selezione premia duration breve, high yield e CLO, mentre gli hyperscaler restano fuori dai portafogli. Attenzione anche all’oro
Secondo il gestore obbligazionario Anthony Kettle, la dispersione delle valutazioni apre spazi nel credito corporate. Mentre sul fronte sovrano il focus si sposta sull’America Latina. Ma per proteggersi dagli shock, meglio guardare all’azionario
Prevista una leggera frenata nel secondo semestre rispetto al primo. Hyperscaler e finanza strutturata in testa. Intanto il picco delle scadenze del debito speculativo si è spostato al 2031
Boom di domanda per i tre titoli in valuta Usa emessi dal Tesoro. I gestori: ecco qual è la strategia di Roma e a cosa devono guardare gli investitori europei. Il Treasury? Resta centrale
Secondo Thomas Christiansen, responsabile della casa per il debito emergente, l’asset class promette di spingere la frontiera efficiente dei portafogli obbligazionari grazie a un bassa correlazione con il quadro macro. “Da Fed e BCE nessun impatto”. E sugli spread niente paura: “Riflettono il miglioramento dei fondamentali”.
Monica Defend, responsabile dell’Amundi Investment Institute, e Vincent Mortier, cio di Amundi, tracciano la rotta per i prossimi mesi: disciplina, diversificazione e uno sguardo lungo
Secondo Schroders, la struttura stessa degli indici obbligazionari e le inefficienze del mercato del credito stanno spingendo sempre più investitori verso strategie attive. Un cambio di approccio che trae ulteriore forza da un contesto fatto di valutazioni elevate e crescente incertezza macroeconomica
Secondo Edwin Wilches, managing director della società, il segmento offre rendimenti interessanti con elevati livelli di protezione. Ma sconta ancora la diffidenza del mercato. Nella revisione normativa la chiave per rilanciarlo. Intanto focus sulle CLO
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min