James Clark, senior portfolio manager di Nuveen, ci guida in una delle asset class su cui si sta maggiormente concentrando l’attenzione degli investitori; alla ricerca delle miglior modo per esporsi e sfatando qualche mito che ancora resiste
James Clark, senior portfolio manager di Nuveen
Il comparto delle infrastrutture è ancora associato da molti investitori, anche istituzionali, in modo diretto, se non esclusivo, ai mercati privati. “La preferenza per le infrastrutture non quotate in borsa viene giustificata con con tre motivazioni principali: rendimenti superiori, minore volatilità e minori correlazioni. Tuttavia, riteniamo che tali vantaggi percepiti non siano significativi come a volte si pensa e che ci siano valide motivazioni per includere allocazioni a infrastrutture quotate come integrazione nel processo di costruzione di un portafoglio”, spiega James Clark, senior portfolio manager di Nuveen.
Da dove nasce questa convinzione?
A livello generale, possiamo dire dalla nostra expertise consolidata in oltre 80 anni di attività nel settore a livello globale. La piattaforma Nuveen Infrastructure gestisce più di 5 miliardi di dollari di asset infrastrutturali nei mercati privati con un’attenzione consolidata e crescente sul tema della transizione energetica. La nostra esperienza ha dimostrato che i vantaggi dell’esposizione al comparto infrastrutturale sono costanti anche nel caso di un investimento tramite attivi quotati. Ci sono ovviamente delle differenze ma i punti in comune sono preponderanti.
Entrambe le tipologie di allocazione riguardano strutture fisiche collegate a una ubicazione specifica e forniscono all’investitore delle entrate attraverso flussi di cassa basati sull’utilizzo della risorsa stessa. Inoltre, in entrambi i casi il valore deriva dal flusso di cassa e dal valore della struttura e le barriere all’entrata sono relativamente elevate. Possiamo rintracciarne una prova concreta nel caso della strategia Global Infrastructure di Nuveen, gestita da Jay L. Rosenberg, nostro head of Public Real Assets.
Quali sono le specificità dell’investimento in infrastrutture quotate?
Dobbiamo tenere in considerazione il fatto che alcune tipologie di infrastrutture non sono investibili attraverso i mercati privati, se non con investimenti enormi e gradi di concentrazione non consigliabili. A causa delle iniziative globali di privatizzazione, molti attivi infrastrutturali mission-critical sono gestiti da società private anziché dai governi e sono disponibili per l’investimento solo tramite aziende quotate sui mercati azionari. Alcuni esempi molto significativi sono l’aeroporto di Zurigo, o il porto di Amburgo, così come il trasporto pubblico binario leggero di Hong Kong.
Andiamo più nello specifico dei punti di contatto e delle differenze dal punto di vista dei fondamentali di investimento.
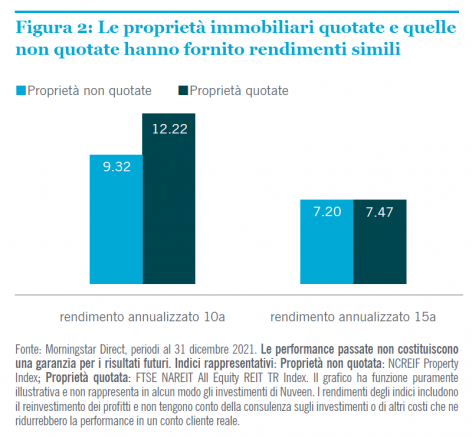
Parlando di rendimenti, dobbiamo notare due evidenze fondamentali. La prima è che nel tempo quelli relativi ad infrastrutture quotate e non tendono ad essere molto vicini. Una prova la forniscono i dati sulle proprietà immobiliari. Considerando il NCREIF Property Index come rappresentativo dei mercati privati e il FTSE NAREIT All Equity REIT TR Index di quelli pubblici, possiamo vedere come i rendimenti annualizzati a 15 anni siano molto simili, pari al 7,20 per le non quotate e 7,47% per le quotate.
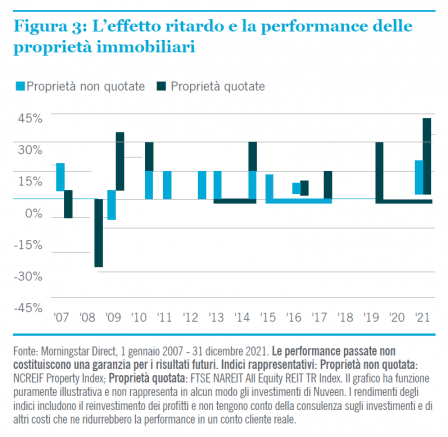
La seconda evidenza è che i mercati pubblici tendono a scontare i rendimenti futuri degli attivi privati. Questo fattore è da tenere in considerazione in relazione all’orizzonte temporale di un investitore, tenendo sempre in considerazione la natura di lungo periodo dell’allocazione a infrastrutture.
Dal punto di vista della gestione del portafoglio, infine, la liquidità garantita all’asset allocation in infrastrutture quotate è un fattore molto importante poiché permette di ribilanciare il portafoglio secondo modalità che risultano impossibili nel caso di investimenti illiquidi e non quotati.
Dove dovrebbero andare quindi le preferenze degli investitori?
Questa domanda non ha una sola risposta. Possiamo dire che in questo momento i vantaggi in termini di decorrelazione e rendimento attribuiti ai mercati privati sono molto probabilmente sovrastimati da molti investitori e che i punti di forza dell’investimento in aziende quotate, come un ridotto rischio di concentrazione e la possibilità di ribilanciamento derivante dalla loro natura liquida, non sono tenuti pienamente in considerazione.
Dobbiamo certamente sfatare il mito che sia necessaria una scelta a priori. Entrambi gli approcci sono utilizzabili e un loro mix è quello che a nostro parere può dare i migliori risultati in questo momento. Una soluzione molto razionale, anche in relazione alla possibile volontà di concentrarsi, nel caso dei private markets, su ambiti più specifici come quello della transizione energetica su cui Nuveen è molto presente tanto lato equity, con ad esempio la strategia Glennmont’s Clean Energy, quanto lato debito, anche con focalizzazione sul continente europeo grazie alla strategia Energy Transition Enhanced Credit.
Secondo UBS, i paperoni globali destinano mediamente il 23% delle loro risorse all’arte. Ma la quota investita è in calo tra i collezionisti. Tra illiquidità e passaggio generazionale, le raccolte entrano sempre più nelle strategie di gestione patrimoniale
Dalla dipendenza dei portafogli da Wall Street al bisogno di mercati dei capitali più profondi: l’Europa prova a trasformare il risparmio privato in nuove fonti di rendimento, investimenti produttivi e crescita reale
Per il country head Italia della società, l’asset management entra in una nuova fase. Per avere successo, oltre all’innovazione di prodotto, diventano sempre più importanti i contenuti di qualità e la formazione a supporto di distributori e investitori
Secondo il report di Peregrine Communications, il 73% dei wealth manager e private bank mostra una presenza visibile negli alternativi. Ma solo il 40% dispone di una sezione dedicata online. La distanza tra capacità d’investimento e abilità di raccontarla rischia di diventare un nuovo fattore competitivo
Secondo una survey di Preqin, gli alternativi sono scesi dal 21,2% al 17% dei portafogli istituzionali tra dicembre 2025 e lo scorso giugno. A pesare il rallentamento del ciclo dei capitali e maggior attenzione alla liquidità. Ridimensionato il sentiment sul private credit, ma l’interesse per equity e infrastrutture resta
Per il top manager di State Street, in uno scenario di maggiore frammentazione l’industria entra in una fase più complessa: mercati privati, wealth management, tokenizzazione e intelligenza artificiale richiedono infrastrutture globali, efficienza operativa e capacità di lavorare in modo locale. Innovazione, velocità e resilienza le caratteristiche per eccellere nel mondo frammentato
Uno studio mostra che l’apertura al retail può spingere i fondi alternativi a puntare su società meno mature e a mantenerle per un tempo maggiore in portafoglio, con effetti positivi anche sui risultati. Ma serve che i nuovi investitori abbiano un approccio paziente. In caso contrario, si rischia una pressione verso exit premature
Normativa europea, prodotti semiliquidi e una base di risparmio solida rendono il Belpaese un mercato ad alto potenziale per gli alternativi. Ma aprire le porte agli investitori retail non basta
Per il centro di ricerca dell’associazione, gli investimenti nel credito privato hanno raggiunto i 2.600 miliardi di dollari a livello globale anche grazie all’ingresso della clientela al dettaglio. Ma la democratizzazione richiede tutele, migliore gestione della liquidità e specializzazione. A rischio la resilienza di tutto il mercato
Secondo la Global Insurance Investments Survey 2026 di Marsh, il debito privato è oggi l’asset class preferita dalle compagnie. A trainare l’interesse sono soprattutto direct lending e credito asset-backed investment grade. Ma aumentano i timori per la compressione degli spread e il deterioramento degli standard di mercato
Secondo uno studio Preqin, la raccolta continua a crescere e si concentra nelle mani dei mega-comparti. Ma sarà il segmento di media taglia a beneficiare di più di trend come transizione energetica e digitale o della domanda di competenze operative. Oppong: “Ecco come cambio il ruolo delle asset class in portafoglio
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min