Il governo nipponico pronto a nominare l’accademico nuovo capo della banca centrale. Per molti è un falco ma lui benedice la politica ultra accomodante del suo predecessore. I nodi che lo attendono però sono tanti e qualcuno prevede una (dolorosa) svolta
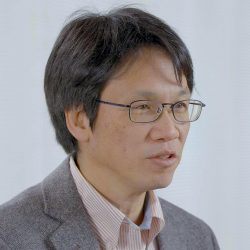
Kazuo Ueda, economista ed ex membro del board della Bank of Japan
Venerdì scorso, quando la notizia che il “falco” Kazuo Ueda sarà con tutta probabilità il prossimo governatore della Bank of Japan è rimbalza sui media nipponici, lo yen ha registrato un deciso rafforzamento. Dopo le prime dichiarazioni dell’interessato, che si è affrettato a definire “appropriata” l’attuale politica monetaria ultra accomodante, la divisa nipponica ha però subito rintracciato. Resta dunque il dubbio dei mercati su quale strada che l’ex professore dell’Università di Tokyo e membro del comitato politico della BoJ dal 1998 al 2005 deciderà di seguire.
Ueda, in qualità di studioso, è un sostenitore di lunga data di una politica monetaria aggressiva come antidoto al cronico calo della domanda del Paese. Se verrà nominato, guiderà la banca centrale della terza economia più grande del mondo dopo un decennio di politica di allentamento monetario targata Kuroda, rompendo anche la lunga tradizione che vuole che la scelta del governatore avvenga a rotazione tra i funzionari interni e quelli del ministero delle Finanze.
Perché proprio lui
Secondo indiscrezioni, il primo ministro Fumio Kishida avrebbe scelto il “dark horse” Ueda al posto del favorito vice governatore Masayoshi Amamiya (che secondo alcuni avrebbe declinato la proposta) con l’obiettivo di puntare su un tecnico che basi le sue scelte su ragioni economiche più che politiche. Non solo però. Stando agli analisti, sebbene sia da alcuni considerato un falco, il professore è comunque un convinto combattente della deflazione ed è improbabile che prenda decisioni improvvise e aggressive tali da sconvolgere i mercati. In un’intervista rilasciata a luglio al Nikkei, Ueda aveva messo in guardia la BoJ dal restringere prematuramente la sua politica monetaria ma aveva anche aggiunto che in futuro la banca avrebbe dovuto rivedere il suo quadro di allentamento “senza precedenti”. “È necessario che prepari una exit strategy”, aveva messo in guardia.
Cosa aspettarsi: la view degli esperti
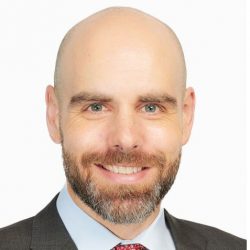
Eric Lascelles, chief economist di Rbc Global Asset Management
La domanda che si fanno quindi gli investitori è cosa aspettarsi dall’ex professore, dal momento che il Giappone si trova in un momento cruciale su più fronti: il tasso di inflazione si attesta ben oltre il target ma è ancora visto positivamente, data la lunga lotta di Tokyo per una crescita dei prezzi. “La Bank of Japan è contemporaneamente alle prese con le distorsioni del suo mercato obbligazionario sovrano. A causa del forte intervento della banca centrale, che oggi possiede la metà dell’intero stock di bond statali del Paese, il segmento è altamente illiquido. Inoltre, la curva dei rendimenti è distorta dall’acquisto concentrato dei titoli a dieci anni da parte della BoJ, che ha creato una spaccatura in quel punto”, spiega Eric Lascelles, chief economist di Rbc Global Asset Management.
Secondo l’esperto, l’istituto centrale, che ha già ampliato una volta il range del suo target per il rendimento dei bond decennali, potrebbe doverlo fare di nuovo, dato che i suoi sforzi non hanno ancora alleviato le pressioni del mercato né risolto i problemi di liquidità. “L’intero framework di controllo della curva potrebbe essere abbandonato del tutto, a seconda di chi sarà nominato”, avverte, sottolineando che un ulteriore aumento dei rendimenti dei titoli sovrani è di enorme importanza avendo il Paese il più grande carico di debito al mondo, pari a circa il 260% del Pil. “Più o meno l’8% del bilancio nazionale viene speso per il pagamento degli interessi, che crescono sensibilmente per ogni incremento di 25 punti base dei costi di finanziamento. Una stima sostiene che ogni aumento di questo tipo pesi per un ulteriore 10% sul bilancio del governo”, precisa Lascelles.
Metà di questo debito è detenuto dalla banca centrale, che riporta i suoi profitti al governo, ma la stessa BoJ subisce perdite massicce quando i rendimenti aumentano. “Queste perdite rimangono sulla carta se la banca centrale detiene le obbligazioni fino alla scadenza ma se è costretta a iniziare a ridurre i suoi acquisti, possono diventare reali, con conseguenze per le finanze pubbliche”, fa notare l’esperto.
Anche le banche giapponesi potrebbero avere qualche problema: gli istituti detengono 1.100 miliardi di dollari di debito nipponico e sperderebbero ingenti somme di denaro con l’aumento dei rendimenti. E pure i flussi internazionali potrebbero risentirne in modo significativo. “Il Giappone ha più di 2mila miliardi di dollari di investimenti all’estero, di cui circa la metà sono obbligazioni sovrane statunitensi. Via via che i tassi di interesse diventano più interessanti nel Paese, parte di questo capitale ritorna in madrepatria, aumentando i costi di prestito altrove e riducendo l’offerta di capitale internazionale”, stima Lascelles.
Insomma, sono tante le forze in movimento. Per l’economista di Rbc Gam, nel migliore dei casi Tokyo riuscirà a sostenere un’inflazione leggermente positiva, sfuggendo alle catene dei tassi negativi e del suo sistema di controllo della curva dei rendimenti. Nel peggiore, con l’aumento dei tassi sorgeranno invece significativi problemi fiscali e finanziari. “Nello scenario più probabile, il Giappone continuerà a tirare avanti in qualche modo”, conclude Lascelles.
Risorse naturali, intelligenza artificiale e settori meno legati al ciclo delle commodity sostengono le prospettive della Borsa. Per Paul Xiradis, gestore azionario del gruppo, la crescita degli utili nel 2027 potrà poggiare su più motori. “Ma serve selezione”
Il debito record e il deficit fuori controllo pesano sugli Oat. Per gli analisti serve una svolta politica e un aggiustamento fiscale ampio e duraturo. Ma una nuova crisi dell’euro è improbabile
Il fondatore di Bridgewater Associates vede una crisi del debito americano entro tre anni e considera l’intelligenza artificiale una “bolla classica” vicina al punto di rottura. Dai capitali esteri in ritirata ai govies sul 5,3% e alle Big Tech sempre esposte, il rischio è che il costo del denaro finisca per interrompere il rally
Il sentiment index di CFA-Radiocor crolla a -47,8 punti, oltre 25 in meno rispetto alla rilevazione precedente. Gli esperti vedono più inflazione e tassi in salita, sia in Europa che negli USA. Negative le prospettive l’azionario
Le nuove tensioni in Medio Oriente hanno riacceso le quotazioni. Per gli asset manager, il vero collo di bottiglia è la raffinazione. Ma il premio per il rischio è sovradimensionato e probabilmente destinato a ridursi
Per il portfolio manager, la de-dollarizzazione non è un rischio. Ma gli acquirenti del debito Usa sono cambiati. E le conseguenze si estendono a tutto il reddito fisso
I rendimenti salgono per tre ragioni: normalizzazione, debito fuori controllo e fiducia incrinata nelle istituzioni. Sul mercato, fino alle elezioni americane di medio termine, si va a testa o croce
Gli investimenti nell’intelligenza artificiale continuano a sostenere i mercati, nonostante tassi elevati, tensioni energetiche e rischi sul debito pubblico. Per alcune aree il 2027 si annuncia più complesso, in particolare per Europa e Italia
Per Shaan Raithatha, senior economist di Vanguard, il ciclo di investimenti nell’intelligenza artificiale può spingere la crescita USA sopra il consenso nel 2027. Ma inflazione persistente, fabbisogno di capitale e tassi reali più elevati cambiano le prospettive di portafoglio: fixed income più interessante su base relativa e più spazio alla diversificazione fuori dal growth americano
Per Lula la strada del ballottaggio è in salita. Real e asset verdeoro festeggiano. Per gli investitori al centro c’è la sostenibilità dei conti pubblici, ma secondo gli asset manager un’inversione di tendenza è difficile chiunque vinca
La leadership delle mega-cap aumenta il rischio di concentrazione, mentre l’AI porta con sé segnali di euforia. Secondo gli esperti di Oddo BHF, per intercettare i cambi di leadership servono però modelli capaci di privilegiare i trend strutturali e adattarsi ai regimi di mercato
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min