Per il guru di ‘The Big Short’, il colosso dei chip si sta sciogliendo. E le società di cloud specializzate che ne fanno parte pagheranno il prezzo più alto. Il vero nodo? I Dem e i data center
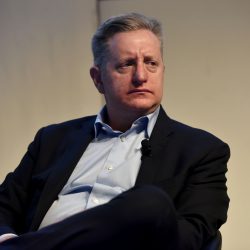
Steve Eisman, investitore (Foto: Sergio Oliverio/2019/Imagoeconomica)
Un’altra voce tra i guru di Wall Street mette in guardia sui rischi legati all’intelligenza artificiale. A parlare questa volta è stato Steve Eisman, l’investitore reso celebre dal libro e dal film ‘The Big Short’ sulla sua intuizione sul crollo del mercato dei mutui subprime, che ha individuato nelle neocloud l’anello debole del trade AI. Ospite di Cnbc, ha descritto Nvidia come una sorta di “holding verticale virtuale” in via di disfacimento e ha avvertito che le società di cloud specializzate che ne fanno parte rischiano di pagare un prezzo elevatissimo. Il suo intervento è arrivato nel bel mezzo del caos che ha travolto il gigante dei chip, con il numero uno Jensen Huang costretto a dimettersi tra polemiche e sospetti legati alla Cina, e poche ore prima della pubblicazione dei conti trimestrali, che si sono però rivelati molto solidi, con ricavi più che raddoppiati e utili sopra le attese.
In sostanza, per Eisman la vicenda del gigante dell’intelligenza artificiale colpirà più duramente proprio le neocloud. “Nvidia è essenzialmente una ‘holding verticale virtuale’ e si sta sciogliendo”, ha spiegato, aggiungendo che le aziende provider specializzate in infrastrutture per l’AI “sono tutte in grossi guai” perché fanno parte di quella ‘holding’ e “stanno per essere espulse”. Queste società hanno infatti costruito i data center con denaro preso in prestito e sono tra le più colpite dal recente ritracciamento del settore. CoreWeave e Nebius, per fare un esempio, hanno perso entrambe oltre il 50% negli ultimi tre mesi.
Nvidia nella bufera
Il quadro attuale è quello di una Nvidia sotto pressione. La scorsa settimana il numero uno Huang si è dovuto dimettere dopo lo scandalo scoppiato a seguito della notizia che lo vedeva coinvolto in una relazione extraconiugale con una donna sospettata di essere una spia di Pechino. Questo ha poi costretto il Dipartimento del Commercio a intervenire sulla scappatoia che consentiva al Dragone di accedere ai chip più avanzati attraverso il noleggio di capacità di calcolo in data center situati all’estero. Una mossa che ha fatto preoccupare non poco gli investitori.
Eisman ha espresso le sue preoccupazioni prima della pubblicazione dei risultati di Nvidia, che tuttavia hanno tutt’altro che deluso. Nel trimestre la società ha infatti messo a segno ricavi per 115,84 miliardi di dollari, in rialzo del 103% e sopra i 109,10 miliardi del consensus. L’utile per azione si è attestato a 2,68 dollari, contro i 2,48 attesi. Il comparto data center ha raggiunto 107,6 miliardi, in crescita del 110% annuo e del 21% sul trimestre precedente, superando le stime FactSet a 101,9 miliardi. Il margine lordo non-GAAP si è attestato al 74,9%, contro il 74% atteso. Anche le previsioni si sono rivelate estremamente solide: per il trimestre a gennaio sono stimati ricavi per 130 miliardi, contro i 125,3 miliardi visti dagli analisti, senza considerare le vendite di chip per data center in Cina. Il gruppo ha inoltre alzato le previsioni di vendita per l’anno fiscale 2027 (+75% dal +70% precedente) e ha incrementato di 150 miliardi di dollari il piano di riacquisto di azioni proprie.
Il vero nodo sono i data center
Nonostante una trimestrale d’oro, il tema neocloud resta un nodo da non sottovalutare: i conti raccontano infatti la forza della domanda per i chip di Nvidia, mentre l’allarme di Eisman riguarda la tenuta del modello di finanziamento a debito dei data center. Il celebre investitore ha anche relativizzato il peso dell’Ipo di Anthropic, visti i dubbi sulla redditività, mentre l’AI diventa sempre più una commodity: ora che le aspettative si sono raffreddate, ha detto, “non credo che a nessuno importi davvero”. Il fronte su cui invece punta l’attenzione è un altro, ed è politico: l’incognita è infatti quanto Democratici e amministrazioni locali freneranno la costruzione di data center una volta assunto il controllo del Congresso e di diversi governatorati a gennaio. “La questione di gran lunga più importante è quanto i governi locali e statali rallenteranno la costruzione dei data center: una moratoria al 100%? Sarebbe una recessione immediata. Oppure un 10-30%?” In quest’ultimo caso, ha spiegato, i più avvantaggiati sarebbero gli hyperscaler, che “tornano a generare flusso di cassa positivo”.
La profezia di Musk
Già il 29 ottobre Eisman aveva dichiarato di aver ridotto il rischio nel proprio portafoglio, perché nella sua visione il trade sull’AI si sta avvicinando a un punto di svolta. Per questo motivo, ha deciso di shortare diverse posizioni pur senza essere net short su nessuna. Prima di lui, il 25 ottobre, anche Elon Musk aveva previsto una fase di “morte e consolidamento” per le oltre 200 neocloud. Società di cui Nvidia detiene quote e per cui Huang, la settimana prima, aveva assicurato che la domanda di servizi fosse “alle stelle”.
Per il fondatore di Bridgewater, l’esito delle urne allontana le misure di risanamento. E rischia di accrescere l’incertezza e spingere al rialzo i rendimenti a breve termine. Il primo test per i mercati? L’11 dicembre
Per il consigliere economico di Allianz, intervistato dal Corriere della Sera, il rialzo delle Borse dopo la vittoria democratica riflette le attese di un freno agli attacchi alla Fed e alle tensioni commerciali. “Ma Washington non smetterà di dover fare i conti la corsa dei prezzi”. Intesa con Teheran più vicina
Il fondatore di DoubleLine giudica insufficiente la scelta di mantenere invariato il costo del denaro e vede nei prezzi delle materie prime e nel rendimento biennale dei Treasury segnali di una banca centrale in ritardo. In portafoglio largo alla diversificazione
Per il fondatore di Citadel, i mercati hanno corso più in fretta ma il potenziale trasformativo dell'intelligenza artificiale è reale. E, come per le dot-com, ci saranno aziende che spariranno e vincitori
Il numero uno di Goldman Sachs si dice preoccupato più per i movimenti bruschi dei rendimenti che per il loro livello assoluto: “Non solo un’anomalia storica”. Ma il ceo di J.P. Morgan intravede nuovi rialzi e mette in guardia gli investitori. Ma sull’AI sono concordi: ci sono dei rischi
Il fondatore di Bridgewater Associates vede una crisi del debito americano entro tre anni e considera l’intelligenza artificiale una “bolla classica” vicina al punto di rottura. Dai capitali esteri in ritirata ai govies sul 5,3% e alle Big Tech sempre esposte, il rischio è che il costo del denaro finisca per interrompere il rally
Per il fondatore di Bridgewater Associates, l’intelligenza artificiale può produrre guadagni di produttività senza precedenti. Ma rischia anche di alimentare eccessi finanziari e concentrare ulteriormente la ricchezza. Un’ambivalenza che pone un nuovo interrogativo: come distribuirne i benefici
Nella lettera agli investitori, la founder di Ark Invest lega la rivoluzione tech a una fase di accelerazione della crescita. La previsione è estrema: Pil reale globale oltre il 7%, tassi più alti, inflazione in calo e petrolio a 35 dollari. “Equity e Bitcoin al posto del 60-40”
Il guru macro mette in discussione uno dei presupposti su cui si sono concentrate le aspettative di Wall Street: che la politica monetaria americana sia sufficientemente restrittiva da giustificare nuovi tagli. A suo avviso, basta guardare ai prezzi degli asset per dubitarne
Con il decennale ai massimi dall’ottobre 2023 e il trentennale salito al 5,25%, il ‛Re dei bond’ vede ancora vulnerabilità nei governativi a lunga scadenza. E avverte Warsh: un mancato rialzo dei tassi a settembre potrebbe alimentare nuove vendite
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min