Dopo il crollo repentino di alcuni dei principali indici, le borse normalizzano i movimenti. Come interpretare la correzione e guardare al medio periodo secondo gli esperti di Schroders
Quanto della volatilità delle borse sia dovuto a un reale rischio recessione è la grande domanda che ha segnato l’ingresso nel mese di agosto. Un interrogativo rafforzatosi dopo un lunedì se non nero quantomeno grigio, con le borse asiatiche che hanno chiuso con cali fino a 10 punti percentuali e Europa e Stati Uniti che hanno seguito la stessa direzione, seppur con minore intensità.
Schroders, uno dei principali gruppi finanziari globali, con un patrimonio gestito pari a 866,2 miliardi di euro (al 31.12.2023), ha messo al lavoro una task force di esperti per comunicare la propria view e provare a rispondere alla domanda delle domande: cosa c’è dietro il il crollo del mercato azionario?
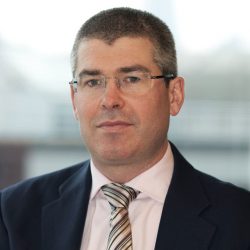
Simon Webber, head of Global Equities di Schroders
“Negli ultimi giorni”, spiega Simon Webber, head of Global Equities di Schroders, “c’è stato un violento sell-off delle azioni, che ha penalizzato il consenso e le contrattazioni si sono fatte intense. Tuttavia, questi movimenti devono essere analizzati in un contesto di mercati azionari eccezionalmente forti da ottobre 2023 (a metà luglio, l’indice MSCI All-Country World era salito di circa il 32% dai minimi di ottobre, mentre alla chiusura di lunedì 5 agosto perdeva il 6,4% in tre giorni) e una correzione è perfettamente normale”.
Stati Uniti e Fed
La decisione da parte Fed di mantenere i tassi invariati ai massimi da oltre un ventennio, comunicata nella riunione del 30 e 31 luglio, è stata seguita all’inizio di agosto da dati sull’occupazione negli Stati Uniti più deboli, aumentando i timori dei mercai che la politica monetaria statunitense sia troppo attendista e possa facilitare una vera e propria recessione con conseguenze su scala globale.
George Brown, senior US economist di Schroders
“Per molti versi”, afferma George Brown, senior US economist di Schroders, “i recenti dati più deboli sul mercato del lavoro mostrano che i tassi di interesse più elevati stanno funzionando come previsto: se i tassi sono restrittivi ci si aspetta un ammorbidimento del mercato del lavoro. Inoltre, gran parte dell’aumento del tasso di disoccupazione è dovuto alla nuova offerta di lavoro a seguito dell’immigrazione attraverso il confine meridionale degli Stati Uniti”.
“È importante non dare troppo peso al rapporto sull’occupazione di un singolo mese”, prosegue. “Dobbiamo aspettare almeno un altro paio di mesi per vedere se si tratta di un trend. I dati sulla crescita economica degli Stati Uniti nel secondo trimestre sono stati solidi, con un Pil in aumento del 2,8% su base annua. Non crediamo che la recente debolezza dei dati statunitensi giustifichi un sell-off della portata che abbiamo visto negli ultimi giorni”, completa.
Tech, più investimenti e meno utili
Il crollo dei mercati azionari a cavallo tra luglio e agosto ha coinciso con la stagione degli utili societari, ma secondo Tina Fong, strategist di Schroders, i numeri comunicati finora non giustificano movimenti così netti degli indici.
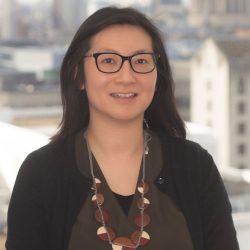
Tina Fong, strategist di Schroders
“La crescita degli utili”, sottolinea Fong, “è stata buona, intorno al 14%, superiore a quanto il consenso si aspettava per questa stagione degli utili. Sembra però che il mercato sia rimasto deluso dal fatto che l’entità delle sorprese positive sugli utili sia stata più contenuta rispetto ai trimestri precedenti”, con diverse grandi aziende tecnologiche statunitensi che hanno evidenziato l’impatto della spesa per l’intelligenza artificiale. “Per gli investitori, la capacità di queste aziende tecnologiche di monetizzare la spesa per l’intelligenza artificiale rimarrà un tema importante nei prossimi trimestri”, aggiunge sul punto.
Sguardo oltre i picchi
Tra i fattori che hanno innescato il picco di volatilità dei mercati non va ignorata, inoltre, la decisione a sorpresa della Banca del Giappone di aumentare i tassi di interesse allo 0,25% dal precedente intervallo 0-0,1%. Un evento interpretato, però, dagli esperti della casa di gestione come sintomo della convinzione dell’autorità di politica monetaria della forza dei fondamentali dell’economia del Paese, oltre che motivato dalla necessità di mitigare la forza della yen in ottica anti-inflazione.
Lo scenario globale non è quindi così fosco come lascerebbe intendere l’ingresso nel mese estivo per eccellenza, secondo gli economisti di Schroders.
“Un atterraggio morbido per l’economia rimane il nostro scenario centrale e ci aspettiamo ancora che i mercati azionari siano ben sostenuti nel medio termine da una modesta crescita degli utili societari”, dichiara Simon Webber. “L’idea di fondo è che i mercati azionari erano vulnerabili a una correzione, ma i fondamentali delle società sono discreti e l’aumento della volatilità è un’opportunità di riposizionamento in caso si verifichino dislocazioni”, conclude.
Risorse naturali, intelligenza artificiale e settori meno legati al ciclo delle commodity sostengono le prospettive della Borsa. Per Paul Xiradis, gestore azionario del gruppo, la crescita degli utili nel 2027 potrà poggiare su più motori. “Ma serve selezione”
Il debito record e il deficit fuori controllo pesano sugli Oat. Per gli analisti serve una svolta politica e un aggiustamento fiscale ampio e duraturo. Ma una nuova crisi dell’euro è improbabile
Il fondatore di Bridgewater Associates vede una crisi del debito americano entro tre anni e considera l’intelligenza artificiale una “bolla classica” vicina al punto di rottura. Dai capitali esteri in ritirata ai govies sul 5,3% e alle Big Tech sempre esposte, il rischio è che il costo del denaro finisca per interrompere il rally
Il sentiment index di CFA-Radiocor crolla a -47,8 punti, oltre 25 in meno rispetto alla rilevazione precedente. Gli esperti vedono più inflazione e tassi in salita, sia in Europa che negli USA. Negative le prospettive l’azionario
Le nuove tensioni in Medio Oriente hanno riacceso le quotazioni. Per gli asset manager, il vero collo di bottiglia è la raffinazione. Ma il premio per il rischio è sovradimensionato e probabilmente destinato a ridursi
Per il portfolio manager, la de-dollarizzazione non è un rischio. Ma gli acquirenti del debito Usa sono cambiati. E le conseguenze si estendono a tutto il reddito fisso
I rendimenti salgono per tre ragioni: normalizzazione, debito fuori controllo e fiducia incrinata nelle istituzioni. Sul mercato, fino alle elezioni americane di medio termine, si va a testa o croce
Gli investimenti nell’intelligenza artificiale continuano a sostenere i mercati, nonostante tassi elevati, tensioni energetiche e rischi sul debito pubblico. Per alcune aree il 2027 si annuncia più complesso, in particolare per Europa e Italia
Per Shaan Raithatha, senior economist di Vanguard, il ciclo di investimenti nell’intelligenza artificiale può spingere la crescita USA sopra il consenso nel 2027. Ma inflazione persistente, fabbisogno di capitale e tassi reali più elevati cambiano le prospettive di portafoglio: fixed income più interessante su base relativa e più spazio alla diversificazione fuori dal growth americano
Per Lula la strada del ballottaggio è in salita. Real e asset verdeoro festeggiano. Per gli investitori al centro c’è la sostenibilità dei conti pubblici, ma secondo gli asset manager un’inversione di tendenza è difficile chiunque vinca
La leadership delle mega-cap aumenta il rischio di concentrazione, mentre l’AI porta con sé segnali di euforia. Secondo gli esperti di Oddo BHF, per intercettare i cambi di leadership servono però modelli capaci di privilegiare i trend strutturali e adattarsi ai regimi di mercato
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min