Approccio multiasset, tasso variabile sul mercato dei bond e fondamentali solidi per ridurre il rischio nell’equity. Secondo M&G, sono queste le strategie d’investimento per avere un buon rendimento del portafoglio nel 2023. Attenzione anche alla liquidità come strumento di flessibilità
James Tomlins, gestore di M&G (Lux) Floating Rate High Yield Fund
Dopo un anno che ha visto tutte le principali asset class registrare forti perdite, il 2023 appena incominciato promette di riportare finalmente un po’ di rendimento nelle tasche degli investitori finanziari. Ma poiché l’incertezza legata a pressioni inflazionistiche e conseguenti mosse delle banche centrali resterà una costante, per trarre davvero beneficio dalla ripartenza sarà necessario adottare una strategia di asset allocation mirata. È questa la convinzione di M&G, che ha una visione molto chiara su come muoversi nei prossimi mesi: approccio multiasset, tasso variabile sul mercato dei bond e fondamentali solidi per minimizzare il rischio nell’equity. Tre direttrici al centro di alcuni dei fondi proposti dalla casa di gestione britannica.
I vantaggi del tasso variabile
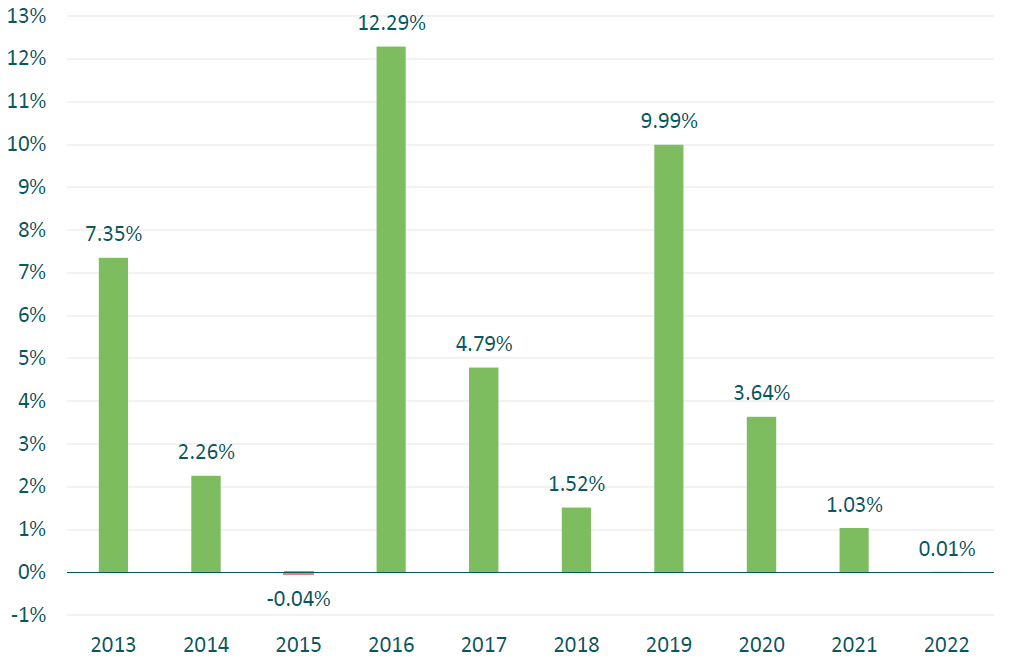
La stretta monetaria che ha penalizzato il reddito fisso nel 2022 potrebbe non esaurirsi con il prosieguo del nuovo anno, specie se negli Stati Uniti la tenuta dell’occupazione continuerà a lasciare margini di manovra alla Fed. Questo non significa però che nel segmento non ci siano buone opportunità di ritorno per gli investitori. James Tomlins, fund manager di M&G, le intravede in particolare nelle obbligazioni high yield a tasso variabile. “Negli ultimi dieci anni l’asset class è andata in perdita solo una volta e l’anno scorso ha perfino registrato un +0,01% a dispetto del quadro fortemente negativo”, spiega.
High yield, una scommessa che può pagare
Il rendimento da high yield a tasso variabile dal 2013 a oggi. Fonte: Ice Bank of America Indices
Il merito, secondo il gestore, va a una serie di caratteristiche che pongono questi strumenti in una posizione unica: “Non solo un ritorno mai inferiore al 5% ma anche una duration abbastanza breve da limitare gli effetti di una politica monetaria falco. Senza contare l’adeguamento automatico della cedola al salire dei tassi e la maggiore esposizione alla componente senior garantita, che si traduce in un maggior tasso di recupero in caso di default”. Da qui, l’idea di costruire M&G (Lux) Global Floating Rate High Yield Fund. Si tratta di un fondo da 1,9 miliardi con uno yield to worst del 12,08% che punta a battere il benchmark tramite una combinazione di capital growth e income. Almeno il 70% del portafoglio è investito in titoli a tasso variabile ad alto rendimento mentre il resto viene distribuito quasi interamente tra governativi e cash. Accantonata, invece, la categoria degli inflation linked, che “hanno un notevole livello di rischio tasso e storneranno in caso di correzione”.
Le opportunità di un approccio bilanciato
Maria Municchi, gestore di M&G (Lux) Sustainable Allocation Fund
“Gli investitori multiasset sono reduci dal peggiore anno degli ultimi 20 ma il 2023 offrirà ottime opportunità di rendimento e diversificazione per chi vuole puntare su soluzioni flessibili”. Questa la visione espressa da Maria Municchi, gestore di M&G (Lux) Sustainable Allocation Fund. “Gli sconti cui abbiamo assistito portano a valorizzazioni attraenti sia sull’obbligazionario sia sull’azionario, specie in aree storicamente care come quelle growth e quality”, precisa l’esperta. Che poi chiarisce: “Tra i due, tuttavia, riteniamo che sia il fixed income a offrire il maggior valore, e questo tanto nel segmento dei governativi quanto in quello del credito. Mentre sull’equity preferiamo mantenere una certa neutralità in attesa di capire se l’eventuale rallentamento dell’economia impatterà i bilanci aziendali. Attenzione anche alla liquidità, che per Municchi “deve essere presente in buona quantità perché è tornata a remunerare e come strumento per rispondere alle dinamiche di mercato”. Insomma, la cifra chiave resta la volatilità ma proprio in quest’ottica la casa di gestione ritiene sia importante per un portafoglio bilanciato avere un’asset allocation tattica.
“Piedi per terra” sull’azionario
Manuel Pozzi, direttore investimenti di M&G Italia
Venuti meno la liquidità delle banche centrali e i rendimenti “sicuri” dei titoli high tech, anche il panorama azionario non può che apparire volatile. Specie considerando l’incertezza legata alla curva dell’inflazione e alle conseguenti mosse di Fed e Bce. In un contesto di questo tipo Manuel Pozzi, direttore investimenti di M&G Italia, suggerisce un asset allocation concreta, che punti cioè su società solide e in grado di generare buoni flussi di cassa nel medio termine. “Guardiamo soprattutto alle aziende infrastrutturali, un concetto che va interpretato includendo nella categoria anche realtà più innovative come società di gestione delle torri dati e realtà a valle della filiera tlc. Queste categorie presentano infatti fondamentali solidi e mostrano una costanza di dividendo molto importante nell’ottica di difendersi dall’inflazione”. Sono due, in particolare, i prodotti che M&G propone per trarre valore dall’asset class in questione: il fondo tematico M&G (Lux) Global Listed Infrastructure Fund e M&G (Lux) Global Themes Fund, un multi tematico ventennale pensato in chiave diversificazione e incentrato su aziende la cui crescita nel medio termine è legata a quattro megatrend: invecchiamento della popolazione, sostenibilità ambientale, crescita della tecnologia e ruolo sempre più centrale, appunto, delle infrastrutture.
Il fondatore di Bridgewater Associates vede una crisi del debito americano entro tre anni e considera l’intelligenza artificiale una “bolla classica” vicina al punto di rottura. Dai capitali esteri in ritirata ai govies sul 5,3% e alle Big Tech sempre esposte, il rischio è che il costo del denaro finisca per interrompere il rally
Il sentiment index di CFA-Radiocor crolla a -47,8 punti, oltre 25 in meno rispetto alla rilevazione precedente. Gli esperti vedono più inflazione e tassi in salita, sia in Europa che negli USA. Negative le prospettive l’azionario
Le nuove tensioni in Medio Oriente hanno riacceso le quotazioni. Per gli asset manager, il vero collo di bottiglia è la raffinazione. Ma il premio per il rischio è sovradimensionato e probabilmente destinato a ridursi
Per il portfolio manager, la de-dollarizzazione non è un rischio. Ma gli acquirenti del debito Usa sono cambiati. E le conseguenze si estendono a tutto il reddito fisso
I rendimenti salgono per tre ragioni: normalizzazione, debito fuori controllo e fiducia incrinata nelle istituzioni. Sul mercato, fino alle elezioni americane di medio termine, si va a testa o croce
Gli investimenti nell’intelligenza artificiale continuano a sostenere i mercati, nonostante tassi elevati, tensioni energetiche e rischi sul debito pubblico. Per alcune aree il 2027 si annuncia più complesso, in particolare per Europa e Italia
Per Shaan Raithatha, senior economist di Vanguard, il ciclo di investimenti nell’intelligenza artificiale può spingere la crescita USA sopra il consenso nel 2027. Ma inflazione persistente, fabbisogno di capitale e tassi reali più elevati cambiano le prospettive di portafoglio: fixed income più interessante su base relativa e più spazio alla diversificazione fuori dal growth americano
Per Lula la strada del ballottaggio è in salita. Real e asset verdeoro festeggiano. Per gli investitori al centro c’è la sostenibilità dei conti pubblici, ma secondo gli asset manager un’inversione di tendenza è difficile chiunque vinca
La leadership delle mega-cap aumenta il rischio di concentrazione, mentre l’AI porta con sé segnali di euforia. Secondo gli esperti di Oddo BHF, per intercettare i cambi di leadership servono però modelli capaci di privilegiare i trend strutturali e adattarsi ai regimi di mercato
Secondo le stime di Bain & Company, il mercato AI potrebbe raggiungere quota 6mila miliardi l’anno entro il 2031. Ma i prodotti esistenti possono generare fino a 1.800 miliardi. Per sostenere gli investimenti servono quindi nuove fonti di valore. Le aree più promettenti
A settembre i prezzi hanno accelerato ancora al 3,8%, mentre il dato core si è fermato al 2,5%. Per i gestori, il quadro è troppo complesso e Lagarde interverrà ancora, ma non subito
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min