La Consob presenta il rapporto sul risparmio delle famiglie italiane. L’educazione finanziaria cresce lievemente, ma aumenta la voglia di essere digital e sostenibili
Paolo Savona, presidente Consob
“I risultati” riassume Paolo Savona, presidente Consob in apertura della presentazione del VII Rapporto sulle scelte di investimento delle famiglie nel 2021, “evidenziano conoscenze finanziarie deboli, così come quelle digitali, nonostante l’incremento dell’uso dei nuovi strumenti. Buona parte degli investitori vorrebbero fare degli investimenti maggiormente sostenibili, ma la propensione risulta bassa. La maggior parte del campione non ha una programmazione di lungo periodo, di conseguenza i loro risparmi sono un residuo risultante dal reddito disponibile, al netto delle spese effettuate”. Le spese, quindi, sono la variabile di traino e non l’attitudine al risparmio. Dalla ricerca si evincono anche “due fenomeni contingenti” specifica Savona, ovvero: “Gli investitori entrati nel mercato hanno competenze digitali e finanziarie inferiori a quelli già presenti e che l’appartenenza alla web community rimane un fenomeno marginale”.
Ciò che ancora una volta salta agli occhi è la generale bassa percentuale di conoscenza finanziaria, argomento che per Ugo Bassi, direttore di DG FISMA della commissione Europea, risulta “fondamentale e sul quale c’è un problema grave di competenza europea”. Ma specifica: “È limitato ciò che può fare la commissione”.
L’indagine è stata costruita su un campione composto da quasi 2.700 famiglie, tra queste è stato inserito un campione “longitudinale”, precedentemente intervistato nel triennio 2019-2021, “per avere continuità e traccia delle scelte di investimento dei risparmiatori nel tempo” sottolinea Nadia Linciano, responsabile della Divisione Studi. Il 72% del campione è un uomo, il 28% una donna. Per stilare questo nuovo documento, l’Osservatorio ha dovuto varare nuovi indicatori che tenessero conto dei cambiamenti sociali ampliando anche le aree di indagine: competenze digitali, conoscenza dell’ambito della sostenibilità e familiarità con le financial web communities.
Le evidenze
Ciò che si evince è che cresce l’interesse degli italiani verso i mercati azionari, il trading online e le cripto attività. Tra coloro i quali utilizzano internet per attività economico-finanziarie, circa il 28% usa servizi finanziari online più di quanto facesse prima della pandemia. La crisi sanitaria, inoltre, si è riflessa sulle capacità delle famiglie italiane di accantonare risorse. Circa il 27% ha avuto un calo del reddito familiare, il 39% fatica a far fronte alle spese e il 28% non riesce a gestire una spesa imprevista di 1.000 euro.
Il report di seguito mostra come sia in lieve rialzo il livello di conoscenze finanziarie. Di fatto, nel 2021 gli indicatori di conoscenza sono aumentati del 3% rispetto al 2019. Tuttavia, come anticipava il presidente Savona, i nuovi investitori, ovvero coloro i quali sono entrati nel mercato nello scorso anno, hanno presentato un livello di alfabetizzazione finanziaria e di competenze digitali inferiori rispetto agli investitori panel, ovvero investitori già presenti da diverso tempo sul mercato.
Dal punto di vista della Consob, risulta importante porsi la domanda se di fronte a una lenta crescita delle informazioni finanziarie ci sia una domanda di apprendimento. Secondo il report, il 56% del campione sarebbe disposto ad apprendere nuove informazioni finanziarie, il 10% non saprebbe a chi rivolgersi. Il 44% si dichiara non disposto a un apprendimento finanziario.
Cripto, sostenibilità e digital
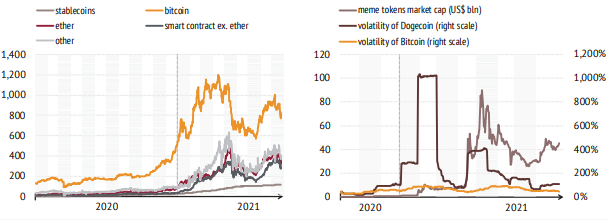
Per i prossimi cinque anni, le cripto attività, nonostante la lieve crescita, rientrano solo nel 6% delle scelte di investimento degli investitori italiani.
Come si può notare dal grafico ripreso dal report, le attività in cripto si concentrano tra bitcoin e stablecoin. E si riscontra una loro crescita esponenziale proprio a cavallo tra la prima ondata pandemica e la seconda, quando la fiducia nelle istituzioni di risparmio è diminuita ed è cresciuta la predisposizione al guadagno. E in quest’ottica spesso le criptovalute si configurano come un’alternativa.
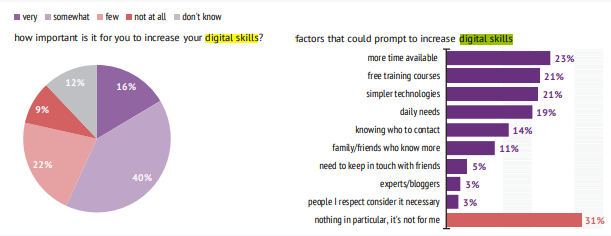
Tale evidenza si incastra in uno scenario di digitalizzazione arrancante: se da una parte la percentuale di risparmiatori che hanno utilizzato internet per attività economiche finanziarie è aumentato dai livelli pre-pandemici, lo spaccato non è ancora soddisfacente.
Come si evince dal grafico ripreso dal report, il 60% si dichiara interessato ad aumentare le proprie conoscenze digitali, il 31% ritiene che il mondo digitale vada oltre le proprie capacità di apprendimento. I fattori disincentivanti risultano essere prima di tutto una percezione deficitaria delle proprie competenze e in secondo luogo una predilezione per l’interazione in presenza.
In merito alla sostenibilità, infine, gli investitori che affermano di avere una conoscenza almeno base degli investimenti sostenibili sono pari al 37% degli intervistati mentre coloro che si dichiarano interessati a questo tipo di investimenti raggiunge il 73%, in crescita rispetto agli anni precedenti; solo il 9% dichiara di possederli.
Bcg: in Italia solo il 21% di chi ha un patrimonio sotto i 250mila euro si sente preparato per il futuro. Una volta informato, il 74% esprime interesse per la pensione di scorta. Ecco cosa devono fare asset manager e assicuratori
Per la head of EMEA della società, la sfida è rendere più semplice l’accesso ai mercati dei capitali e aiutare i risparmiatori a investire davvero per il lungo periodo. “L’Italia è un modello per i mercati in cui domina la distribuzione di reti e banche”. Per Cosmo Schinaia nuove responsabilità su Europa centrale e orientale, oltre a Italia e Iberia
Il patrimonio finanziario mondiale è salito dell’8,6% a quota 268.400 miliardi di euro. La crescita tricolore è stata del 7,4% grazie a una nuova composizione del risparmio sempre più orientata ai mercati. Allianz: i portafogli dettano il ritmo
Secondo i dati del Raisin Money Confidence Index 2026, l’Italia è ottava su 11 Paesi. Per il 54,7% delle famiglie il taglio del costo della vita è la priorità. E il 57,2% delle donne dichiara un forte stress economico
Secondo la Ing Global Investment Survey, tre su quattro investono già o sono disponibili a farlo. Aumenta la consapevolezza che lasciare i soldi fermi sia un rischio, ma pesano la paura delle perdite e la complessità degli strumenti
Secondo un nuovo studio di Amundi, gli italiani sono convinti che il 38% del reddito pensionistico proverrà da risparmi e investimenti. Ma faticano a tradurre le intenzioni in azioni. Il consulente resta centrale, limitato il ruolo di AI e influencer
Secondo Invesco, gli italiani hanno perso 192 miliardi di euro in dieci anni non investendo. Il principale ostacolo? La mancanza di fiducia nelle proprie capacità e nel sistema finanziario, non l’accessibilità. Per questo il consulente è decisivo
Revolut: su 10mila euro parcheggiati, l’inflazione ne erode 160 all’anno. Ma gli italiani continuano a non investire a causa della scarsa consapevolezza e dell’inerzia. Pesa anche la frammentazione finanziaria
Secondo i risultati di una ricerca condotta da Trustpilot, il 48% degli italiani usa già l’intelligenza artificiale per informarsi. Ma quasi il 60% controlla e confronta il consiglio ricevuto. Costi e trasparenza restano le priorità
Barometro Crédit Agricole: il 45% ha compiuto scelte attive di investimento. Rendimento e diversificazione le parole d’ordine. Elevata la fiducia nell’AI, ma è cruciale la trasparenza
Iscriviti per ricevere gratis il magazine FocusRisparmio

 5 min