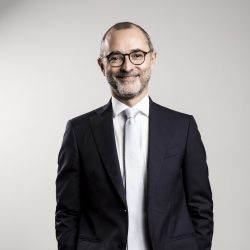
Secondo il direttore Investimenti della società, il mercato privato accelera la crescita delle aziende e offre nuove prospettive agli investitori. Ma richiede prudenza nella democratizzazione e una gestione sempre più sofisticata
Philipe Minard, direttore Investimenti di Anima Alternative
Il private capital si conferma una delle asset class più dinamiche e innovative della finanza contemporanea. Il suo crescente successo risiede nella capacità di mettere in contatto due mondi: quello delle aziende e degli strumenti non quotati e quello del risparmio privato, sia istituzionale che retail. Ne è convinto Philipe Minard, direttore Investimenti di Anima Alternative, società del gruppo Anima dedicata agli investimenti nei mercati privati, che racconta a che punto è il settore e dove sta andando. “Un primo motivo di successo del private capital è quello di favorire il contatto fra aziende/strumenti non quotati e il risparmio privato sia istituzionale che retail” spiega. “Essendo la platea delle aziende/strumenti non quotati molto più ampia dell’universo quotato, il private capital consente di investire in aziende non facilmente accessibili e di diversificare il portafoglio dei propri investitori”. Una caratteristica distintiva è anche il ruolo di acceleratore per le aziende in crescita. “Il private capital coglie una fase particolarmente interessante di creazione di valore che permette di offrire ottime opportunità ai propri investitori in termini di rischio/rendimento”, continua Minard. È un mercato che colma spazi lasciati liberi da altri operatori, sostenendo passaggi generazionali o accompagnando gli imprenditori che preferiscono rimandare la quotazione in Borsa. Negli ultimi anni, come sappiamo, l’offerta poi si è fatta sempre più articolata. “Soluzioni in tutte le categorie di strumenti finanziari e per tutte le fasi di sviluppo aziendali: dal private equity per buy-out al private debt, passando per il venture capital, il growth/expansion capital e l’infrastructure equity/debt”, elenca l’esperto. Un ventaglio che “rappresenta un’ottima soluzione sia per le aziende che vi ricorrono nella ricerca di capitale e di rinnovata governance, sia per gli investitori che accedono a ottime opportunità di investimento sia per rendimento che per diversificazione”.
Dopo anni di raccolta record, soprattutto all’estero, il private capital è entrato in una fase più complessa. “Il mercato di private capital ha vissuto anni di forte raccolta soprattutto fuori dall’Italia e si trova oggi ad affrontare diverse sfide importanti: da una parte la necessità di assicurare costante liquidità e omogeneità dei ritorni per soddisfare le esigenze dei propri investitori e dall’altra parte quella di strutturarsi in modo sempre più sofisticato per rispondere a requisiti regolamentari crescenti e per consentire anche al risparmio retail di investire in soluzioni di private capital”, osserva Minard. Per il direttore Investimenti di Anima Alternative la risposta sarà un consolidamento del settore. Nei prossimi anni, infatti, si assisterà a un processo di aggregazione tra operatori “in modo da offrire migliori servizi e gamma di soluzioni di investimento sempre più articolate e sofisticate” anche attraverso l’integrazione tra asset manager tradizionali e gestori di private capital.
Democratizzare, ma con prudenza
Uno dei temi più dibattuti è di certo la democratizzazione del private capital. “È un tema chiave per lo sviluppo futuro di questa asset class perché consente di accedere a masse ulteriori di grandi dimensioni” dice Minard. Ma non è tutto così semplice: “Il private capital è per definizione investito in strumenti non (o molto poco) liquidi, con un significativo grado di rischio e con cicli di creazione di valore che tipicamente durano dai 3 ai 7 anni”. Per questo l’esperto invita alla cautela. “Queste caratteristiche sono compatibili con il risparmio istituzionale e con quello di family office e/o (U)HNWI. Non è così evidente invece la compatibilità con un risparmio retail che per sua natura può necessitare di una liquidità in tempi veloci e di soluzioni a rischio moderato”. E conclude: “È quindi opportuno avvicinare private capital e risparmio retail con grande attenzione, prudenza e trasparenza in modo da assicurarsi che i risparmiatori colgano a pieno sia le opportunità che i rischi impliciti nel private capital”.
Sul fronte operativo, Anima Alternative sta già lavorando su più linee parallele. “Una prima di capitale ibrido che include investimenti in strumenti di debito strutturato, debito subordinato, preferred equity o equity di minoranza. Con questa strategia, sono stati raccolti due fondi per un totale di circa 450 milioni di euro, di cui il primo ha completato il suo ciclo di investimento con risultati molto soddisfacenti che hanno consentito di raggiungere in tempi brevi (è un vintage 2021) un DPI di 0,6x. Il secondo fondo di capitale ibrido ha completato da poco il suo primo closing e ha appena firmato il suo primo investimento mentre si prevede di chiudere ulteriori operazioni entro la fine del 2025”. “La seconda strategia è invece dedicata al debito senior con un approccio altamente diversificato. In poco più di due anni, questo fondo ha completato 25 investimenti per circa il 75% della sua dotazione, di cui diversi già rimborsati con ottimi ritorni” precisa Minard. Tutti e tre i fondi sono stati raccolti presso clientela professionale “di tipo prevalentemente istituzionale”. Il gruppo investe inoltre nei mercati privati anche tramite Castello SGR, specializzata nel real estate, e Kairos SGR, che gestisce due fondi di venture capital.
Sguardo ai settori
Per quanto riguarda i trend settoriali, Minard nota un forte interesse per alcune aree. “In questo momento vediamo un buon riscontro per il private debt, in particolare se dedicato al capitale ibrido, ma anche per le altre strategie del gruppo (sia immobiliare che venture capital). Riteniamo che un criterio fondamentale di successo sia l’esperienza specifica, la competenza e l’autonomia decisionale dei team di gestione dedicati a ciascuna strategia oltre alla definizione molto attenta dei costi di gestione dei fondi proposti alla propria clientela”.
I rendimenti salgono per tre ragioni: normalizzazione, debito fuori controllo e fiducia incrinata nelle istituzioni. Sul mercato, fino alle elezioni americane di medio termine, si va a testa o croce
Uno studio mostra che l’apertura al retail può spingere i fondi alternativi a puntare su società meno mature e a mantenerle per un tempo maggiore in portafoglio, con effetti positivi anche sui risultati. Ma serve che i nuovi investitori abbiano un approccio paziente. In caso contrario, si rischia una pressione verso exit premature
Secondo un sondaggio Cerulli, la competizione per i professionisti della consulenza si intensifica e l’offerta assume un peso crescente nelle scelte di affiliazione. Il 41% degli advisor indica l’ampiezza dei prodotti finanziari tra i driver di scelte, mentre solo l’11% degli executive bancari la considera una leva per la retention
Una survey di KKR rileva un interesse crescente tra i clienti con almeno 500mila dollari di asset. Ma il 42% indica la mancanza di informazioni come principale barriera. Per il 53% il confronto in presenza con il consulente resta il canale preferito per orientarsi
Per Aleksandra Milan Cortegiano, director of investment funds and vehicles di Valeur Group, servire i grandi patrimoni significa andare oltre l’asset allocation: leggere famiglie, imprese, obiettivi e passaggio generazionale dentro una strategia davvero su misura
Il Global Private Capital Report 2026 di Ropes & Gray fotografa un settore ancora resiliente, ma alle prese con vincoli strutturali. Raccolta ed exit restano sotto pressione, mentre continuano a crescere i continuation fund. Tra boom dell’AI e il ruolo centrale dell’Europa, ecco le prospettive per il resto dell’anno
Secondo un report di Dynamo Software, i general partner aumentano gli investimenti in tecnologia e puntano sempre più sugli algoritmi per migliorare sia deal sourcing che due diligence e produttività. Ma il fundraising resta la principale sfida, mentre cresce il peso degli investitori private wealth rispetto agli istituzionali
Secondo il Global Wealth Report 2026 di UBS, nel 2025 la ricchezza personale globale è cresciuta del 10,8%. Ma emergono squilibri profondi: il dato medio è sceso in molti mercati, i milionari aumentano ovunque e il patrimonio diventa sempre più un tema politico
Per la società di consulenza, l’ampliamento della platea di investitori affluent e retail spingerà i ricavi da asset illiquidi a oltre 105 miliardi: quasi la metà del fatturato totale. A cresce soprattutto i fondi passivi. Intanto tecnologia e distribuzione ridisegnano gli equilibri competitivi del settore
Secondo Paolo Fumo, chief commercial Officer di CNP Assicura, il vero ostacolo alla diffusione delle coperture LTC in Italia non è la mancanza di consapevolezza ma il deficit di educazione. Prodotti più semplice, costi per fasce e un tandem pubblico la sua ricetta per colmare il gap
Uno studio della società mostra come wealth e asset management stiano entrando in una nuova fase, dove la consulenza evoluta si unisce ad AI e mercati privati. Nuovi modelli distributivi, formazione e relazione con il cliente la ricetta di Daniele Funaro per affrontare un mercato più competitivo e orientato alla pianificazione
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min