Quello appena iniziato promette di essere un anno positivo per l’economia tricolore: ecco perché gli investitori dovranno puntare su Piazza Affari. Una view su come farlo all’evento di Bper Banca “Ipo vs Opa: chi vincerà nel 2023 e perché”
Costo dell’energia in discesa, tasso di inflazione atteso in significativo calo a partire dal secondo semestre e fondamentali economici del sistema Paese ben più solidi di come vengono descritti. Il 2023 promette di essere un anno di rilancio per l’economia italiana ed è per questo che gli investitori devono puntare sul mercato nazionale se vogliono davvero tornare alla redditività dopo due anni di forti perdite su azionario ed obbligazionario. È quanto emerso da “Ipo vs Opa: chi vincerà nel 2023 e perché”, un evento organizzato da Bper Banca per presentare lo studio su multipli e valutazioni delle Initial Pubblic Offering del 2022 realizzato da Value Track. Qualità e titoli growth le chiavi per una buona redditività.
Cosa ci aspetta
Marco Fortis, direttore e vicepresidente della Fondazione Edison
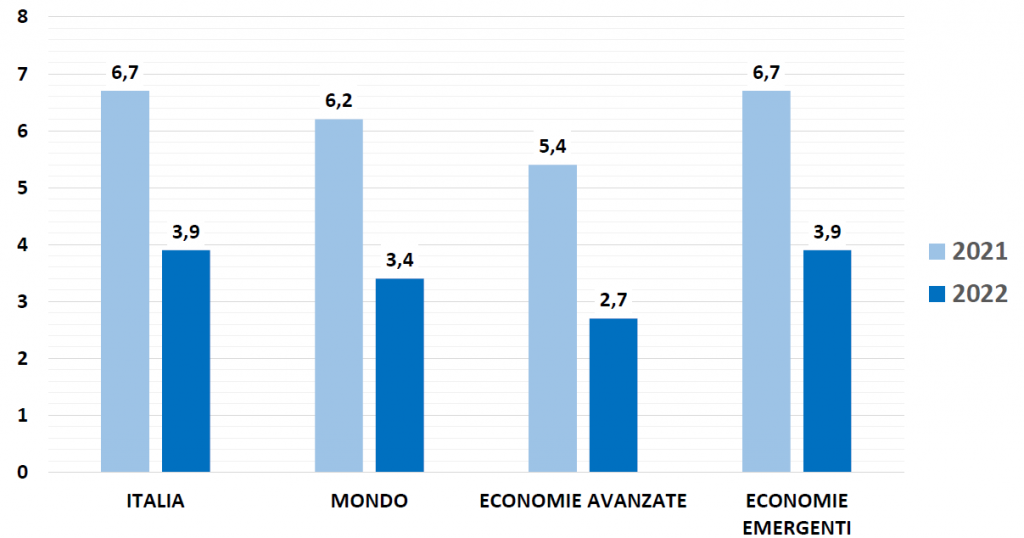
A tracciare un quadro delle dinamiche macroeconomiche che ci attendono nei prossimi mesi è stato in particolare Marco Fortis, direttore e vicepresidente della Fondazione Edison nonché docente di Economia industriale e commercio estero all’Università Cattolica del Sacro Cuore. Alcune incognite per il professore restano, come la difficoltà nel prevedere le mosse di una Bce sempre più vincolata alla sua controparte americana, ma le ragioni per essere ottimisti guardando al 2023 sono molteplici. “L’indice armonizzato dei prezzi al consumo – ha spiegato – ha già mostrato un primo calo e il consensus si sta sempre più spostando verso l’ipotesi che il tasso di inflazione tendenziale scenderà al 6% intorno alla metà dell’anno”. Non solo. Un altro elemento che sembra giocare a favore degli investitori italiani è la grande resilienza dimostrata dal sistema economico nazionale. “Sia nel 2021 sia nel 2022 il Paese è cresciuto più della media mondiale a un livello quasi paragonabile a quello degli emergenti. Basti pensare che nel quarto trimestre 2022 la variazione del Pil rispetto allo stesso periodo del 2019 si è attestata all’1,8% contro l’1,2% della Francia, lo 0,2% della Germania e il -0,9% della Spagna”, ha spiegato il professore. Che aggiunto: “Non va poi dimenticata la dinamica positiva del mercato del lavoro, con il tasso di occupazione che sotto il governo Draghi ha sfiorato per la prima volta nella storia il 60%, così come l’aumento degli investimenti e quindi della produttività, che è sì bassa a livello medio ma si rivela più elevata perfino di quella tedesca nell’industria manifatturiera”.
Pil, che sorprese dall’Italia
Crescita del Pil nel 2021 e nel 2022 (variazioni percentuali rispetto all’anno precedente). Fonte: elaborazione Fondazione Edison su dati Fmi
Da qui, il suo consenso con le più recenti stime espresse dalle principali organizzazioni internazionali e in particolare dal Fondo Monetario Internazionale, che per l’intero anno vede una crescita dello 0,6%. Una posizione con cui concorda anche Marco Mandelli, chief Corporate & Investment Banking officer di Bper: “Sono convinto che il 2023 sarà un anno migliore di quello che ci siamo appena lasciati alle spalle. I dati macroeconomici sono infatti migliorati e non ci si aspetta più una recessione quanto piuttosto una moderata crescita”.
Come farsi trovare pronti
In un contesto di questo tipo, è emerso dalla presentazione del rapporto Value Track e in particolare dalle parole del co-founder & managing partner Marco Greco, gli investitori che vogliano garantirsi una buona redditività devono tenersi pronti al picco nel rialzo dei tassi e adottare da quel momento un atteggiamento più aggressivo. Non dovrà mancare, però, l’approccio selettivo che ha contraddistinto gli ultimi mesi: a livello di asset class, questo significa focalizzarsi su aziende di qualità, contraddistinte cioè da bilanci positivi e fondamentali economici solidi, e soprattutto puntare su titoli growth e su laggards. Dal punto di vista geografico, proprio l’Italia va tenuta sotto controllo perché, spiega Greco, “il nostro mercato è quello che sta trattando con lo sconto più alto rispetto agli ultimi dieci anni: -46,7% contro a una media del -12.4% degli altri indici a confronto”. Un fattore che nel complesso colloca Piazza Affari in un territorio assimilabile al deep value con la promossa di “essere protagonista di una forte sovraperformance, soprattutto nel segmento small cap”.
A Piazza affari occasioni d’oro
P/E corrente vs. storico e confronto con resto del mondo. Fonte: Value Track
Il fondatore di Bridgewater Associates vede una crisi del debito americano entro tre anni e considera l’intelligenza artificiale una “bolla classica” vicina al punto di rottura. Dai capitali esteri in ritirata ai govies sul 5,3% e alle Big Tech sempre esposte, il rischio è che il costo del denaro finisca per interrompere il rally
Il sentiment index di CFA-Radiocor crolla a -47,8 punti, oltre 25 in meno rispetto alla rilevazione precedente. Gli esperti vedono più inflazione e tassi in salita, sia in Europa che negli USA. Negative le prospettive l’azionario
Le nuove tensioni in Medio Oriente hanno riacceso le quotazioni. Per gli asset manager, il vero collo di bottiglia è la raffinazione. Ma il premio per il rischio è sovradimensionato e probabilmente destinato a ridursi
Per il portfolio manager, la de-dollarizzazione non è un rischio. Ma gli acquirenti del debito Usa sono cambiati. E le conseguenze si estendono a tutto il reddito fisso
I rendimenti salgono per tre ragioni: normalizzazione, debito fuori controllo e fiducia incrinata nelle istituzioni. Sul mercato, fino alle elezioni americane di medio termine, si va a testa o croce
Gli investimenti nell’intelligenza artificiale continuano a sostenere i mercati, nonostante tassi elevati, tensioni energetiche e rischi sul debito pubblico. Per alcune aree il 2027 si annuncia più complesso, in particolare per Europa e Italia
Per Shaan Raithatha, senior economist di Vanguard, il ciclo di investimenti nell’intelligenza artificiale può spingere la crescita USA sopra il consenso nel 2027. Ma inflazione persistente, fabbisogno di capitale e tassi reali più elevati cambiano le prospettive di portafoglio: fixed income più interessante su base relativa e più spazio alla diversificazione fuori dal growth americano
Per Lula la strada del ballottaggio è in salita. Real e asset verdeoro festeggiano. Per gli investitori al centro c’è la sostenibilità dei conti pubblici, ma secondo gli asset manager un’inversione di tendenza è difficile chiunque vinca
La leadership delle mega-cap aumenta il rischio di concentrazione, mentre l’AI porta con sé segnali di euforia. Secondo gli esperti di Oddo BHF, per intercettare i cambi di leadership servono però modelli capaci di privilegiare i trend strutturali e adattarsi ai regimi di mercato
Secondo le stime di Bain & Company, il mercato AI potrebbe raggiungere quota 6mila miliardi l’anno entro il 2031. Ma i prodotti esistenti possono generare fino a 1.800 miliardi. Per sostenere gli investimenti servono quindi nuove fonti di valore. Le aree più promettenti
A settembre i prezzi hanno accelerato ancora al 3,8%, mentre il dato core si è fermato al 2,5%. Per i gestori, il quadro è troppo complesso e Lagarde interverrà ancora, ma non subito
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min