Nel 2025 patrimonio record a 2.636 miliardi e raccolta per 38,2 miliardi. Dominano ancora gli obbligazionari e i fondi italiani, ma gli operatori sono convinti: “Private markets e consulenza evoluta saranno driver della prossima fase”
Il risparmio gestito italiano chiude il 2025 aggiornando i massimi storici e confermando il cambio di passo avviato negli ultimi anni. L’industria archivia infatti l’esercizio con un patrimonio pari a 2.636 miliardi di euro, in crescita rispetto ai 2.600 miliardi di fine settembre e ai 2.505 miliardi registrati a dicembre 2024. È quanto emerge dalla Mappa Trimestrale del quarto trimestre pubblicata da Assogestioni, che evidenzia anche una raccolta netta positiva per 38,2 miliardi nell’intero anno e per 8 miliardi solo nella coda dell’anno. Una fotografia che ha portato gli addetti ai lavori, intervenuti nel corso del format di FR|Vision dedicato al commento dei dati e intitolato The Big Picture, a identificare le nuove direttrici di sviluppo per il prossimo futuro in due elementi principali: mercati privati e consulenza.
Alessandro Rota, Direttore Ufficio Studi Assogestioni
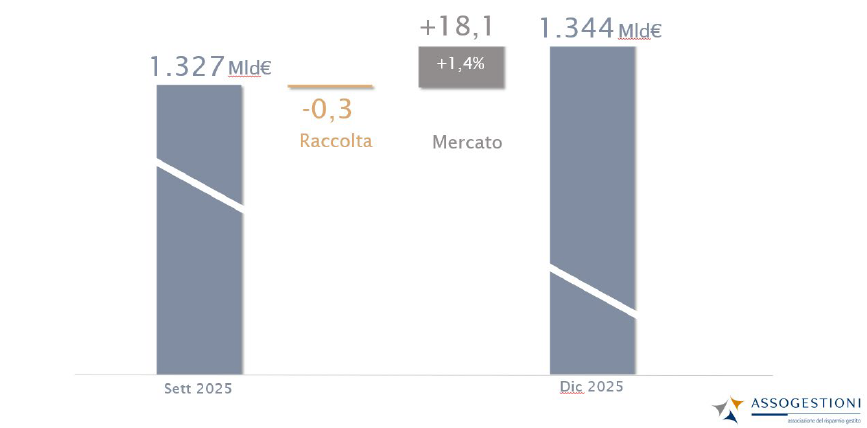
Scendendo nel dettaglio dei dati forniti dall’Associazione degli asset manager attivi in Italia, il risultato appare sostenuto ancora una volta dall’effetto performance. “L’aumento di valore dei mercati finanziari nel trimestre ha contribuito per l’1,1% alla crescita delle masse complessive e per l’1,4% nel solo comparto dei fondi aperti”, ha infatti spiegato il Direttore dell’Ufficio Studi dell’Associazione Alessandro Rota, sottolineando come questa categoria sia arrivata a detenere un patrimonio di 1.344 miliardi. E anche se la raccolta del segmento tra ottobre e dicembre è risultata negativa per 300 milioni, il bilancio annuale ha comunque superato i 16 miliardi e vanta quindi circa 5 miliardi in più rispetto al 2024. Il contributo principale in tal senso continua ad arrivare dai fondi di diritto italiano, che nel 2025 hanno registrato afflussi per 12,5 miliardi di euro. Una cifra la cui origine, secondo lo stesso Rota, va ricondotta soprattutto al successo persistente dei prodotti a scadenza: “Sono stati capaci di raccogliere circa 22 miliardi nell’anno in oggetto e sono arrivati a rappresentare quote sempre più rilevanti delle masse gestite di alcune case prodotto”. Il fenomeno si inserisce però anche in un più ampio processo di rotazione del settore: parte della raccolta sull’obbligazionario, ad esempio, è riconducibile allo spostamento degli investitori dai fondi flessibili verso soluzioni con profili di rendimento più definiti. I veicoli cross border hanno invece chiuso l’anno con fuoriuscite per circa un miliardo, risultato che riflette anche il processo di parziale sostituzione tra gestione attiva tradizionale ed ETF, inclusi quelli attivi.
Fondi aperti: quarto trimestre
Fonte: Mappa Trimestrale Assogestioni
Ancora fame di obbligazionario
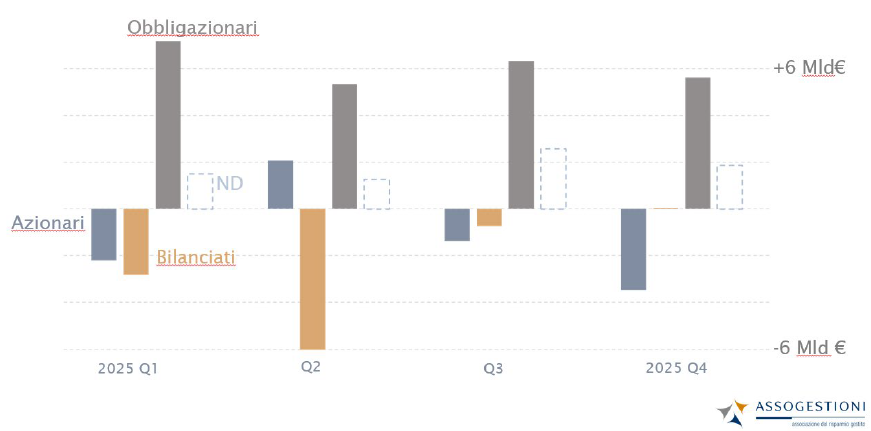
Lo spaccato per categoria conferma la centralità del reddito fisso già osservata nel 2024. I fondi obbligazionari hanno infatti raccolto 5,6 miliardi nel quarto trimestre, portando il saldo annuale a +24,4 miliardi. Azionari e flessibili hanno invece registrato deflussi rispettivamente per 3,5 e 3,4 miliardi nella coda d’anno e per 5 e 6,6 miliardi nell’arco dei 12 mesi, mentre i bilanciati sono rimasti sostanzialmente stabili dopo afflussi marginali. Dal punto di vista distributivo, le reti di consulenti finanziari si confermano il principale motore dell’offerta commerciale: i flussi trimestrali sono compresi tra 3 e 6 miliardi e risultano nettamente superiori a quelli del canale bancario, mentre la componente istituzionale continua a mostrare una volatilità piuttosto elevata.
Raccolta per categoria
Fonte: Mappa Trimestrale Assogestioni
Le altre componenti
Tra gli altri comparti, le gestioni di portafoglio dedicate alla clientela upper-affluent e private hanno registrato deflussi per 100 milioni nel quarto trimestre, dato in controtendenza rispetto a un 2025 comunque positivo con afflussi complessivi pari a circa 7 miliardi. I fondi chiusi hanno invece raccolto 1,4 miliardi nel periodo, concentrati soprattutto nei veicoli mobiliari dedicati alle PMI non quotate, mentre i mandati istituzionali hanno attratto 6,9 miliardi.
Private markets e nuovi modelli di crescita
Guardando alle prospettive, tra i principali driver di sviluppo del risparmio gestito di domani emergono i mercati privati. “Nel 2026 gli alternativi passeranno dall’essere una allocazione satellite a un motore sempre più centrale”, osserva il senior partner di Prometeia Claudio Bocci, sottolineando come l’esposizione italiana presenti ampi margini di crescita proprio perché resta ancora contenuta: “Nel solo mondo istituzionale, l’allocazione si colloca intorno al 9% mentre sul canale wealth contiamo circa 200 fondi disponibili con 30-40 nuovi lanci l’anno”. Secondo Bocci, la sfida per asset e wealth manager passa dunque da tre vie: rendere sostenibile questa espansione attraverso veicoli evergreen capaci di attenuare i vincoli di illiquidità, sviluppare il mercato secondario per ridurre gli effetti della J-curve e fare crescere l’attenzione al private credit tramite la ricerca di rendimento e di protezione dall’inflazione. Centrale sarà inoltre l’evoluzione dei modelli di governance, con una maggiore integrazione tra fabbrica prodotto e distribuzione e la pianificazione finanziaria posta al centro della relazione con il cliente.
Più selettività e consulenza nell’era dei nuovi mercati
Un cambio di paradigma è però richiesto anche sul fronte dell’asset allocation. E a sottolinearlo è stato in particolare Roberto Arosio, head of Investments and Wealth Management di Banca Aletti. “I cambiamenti geopolitici e tecnologici impongono di ripensare il modo di investire”, spiega, sottolineando che oggi si osserva una progressiva riduzione del peso degli Stati Uniti a favore di Europa o Asia e la necessità di affiancare al beta di mercato una maggiore selettività. Nel reddito fisso, aggiunge il manager, la gestione attiva ha già dimostrato negli ultimi due anni una maggiore capacità di creare valore rispetto alla passiva grazie alle divergenze tra politiche monetarie e fiscali: l’obiettivo diventa quindi aumentare la diversificazione includendo asset reali, materie prime e soprattutto private markets. “In un mondo più complesso dobbiamo combinare alpha, beta e anche ‘gamma’, cioè la consulenza finanziaria e comportamentale”, conclude Arosio, che evidenzia come la gestione dell’emotività degli investitori diventi sempre più decisiva in fasi di volatilità e inflazione elevata.
Alla tavola rotonda dell’ANCP Financial Forum di Bologna, Sandrini (Amundi SGR), De Luca (Gamma Capital Markets) e Cesarano (Sella SGR) spiegano dove si nascondono i rischi dietro gli indici e come difendere i portafogli
Accenture: una compagnia su due sta sviluppando casi d’uso in diverse funzioni aziendali. E il valore dell’intermediazione si sta spostando verso la consulenza. La sfida? Passare dalla sperimentazione alla scala
Nasce un polo da 55 miliardi di masse gestite in nome dell’integrazione, della collaborazione e delle sinergie fra le due banche. L’operazione, soggetta alle autorizzazioni di legge, avrà efficacia da febbraio 2027
Ovb Holding: il 43% (60% dei giovani) la usa regolarmente o occasionalmente, ma la fiducia è limitata. E tre su quattro chiamano il professionista per passare all’azione. Il futuro della consulenza? Per i risparmiatori è ibrido
La società combinata sarà tra i primi dieci operatori globali nell’azionario e nel reddito fisso a gestione attiva e nei mercati privati. Londra la sede principale fuori dagli USA
Sei ragazzi italiani su dieci sono certi i risparmi non basteranno, ma appena il 20% si è affidato a un secondo pilastro. E nel resto del mondo il quadro non cambia. Marchetti (Fineco): “Scuola, digital e consulenti per cambiare le cose”
Durante la seconda giornata del FeeOnly Summit 2026 i vertici di OCF, Nafop, Assonova e AssoSCF fotografano una categoria giovane e in crescita, frenata da un vincolo normativo. Sul tavolo anche il vuoto lasciato dagli sportelli bancari e il rebus intelligenza artificiale
Oltre cento società, quasi mille professionisti, 30 miliardi di masse nelle mani dei consulenti fully independent. Questi i numeri presentati al FeeOnly Summit 2026 di Verona
Il patrimonio finanziario mondiale è salito dell’8,6% a quota 268.400 miliardi di euro. La crescita tricolore è stata del 7,4% grazie a una nuova composizione del risparmio sempre più orientata ai mercati. Allianz: i portafogli dettano il ritmo
Secondo i dati del Raisin Money Confidence Index 2026, l’Italia è ottava su 11 Paesi. Per il 54,7% delle famiglie il taglio del costo della vita è la priorità. E il 57,2% delle donne dichiara un forte stress economico
Secondo la Ing Global Investment Survey, tre su quattro investono già o sono disponibili a farlo. Aumenta la consapevolezza che lasciare i soldi fermi sia un rischio, ma pesano la paura delle perdite e la complessità degli strumenti
Iscriviti per ricevere gratis il magazine FocusRisparmio

 2 min