Troppi i segnali dai mercati che portano verso questo esito, secondo l’economista della casa di gestione. Come interpretare il nuovo contesto di investimento partendo da 4 grafici fondamentali
Robert Lind, economista di Capital Group
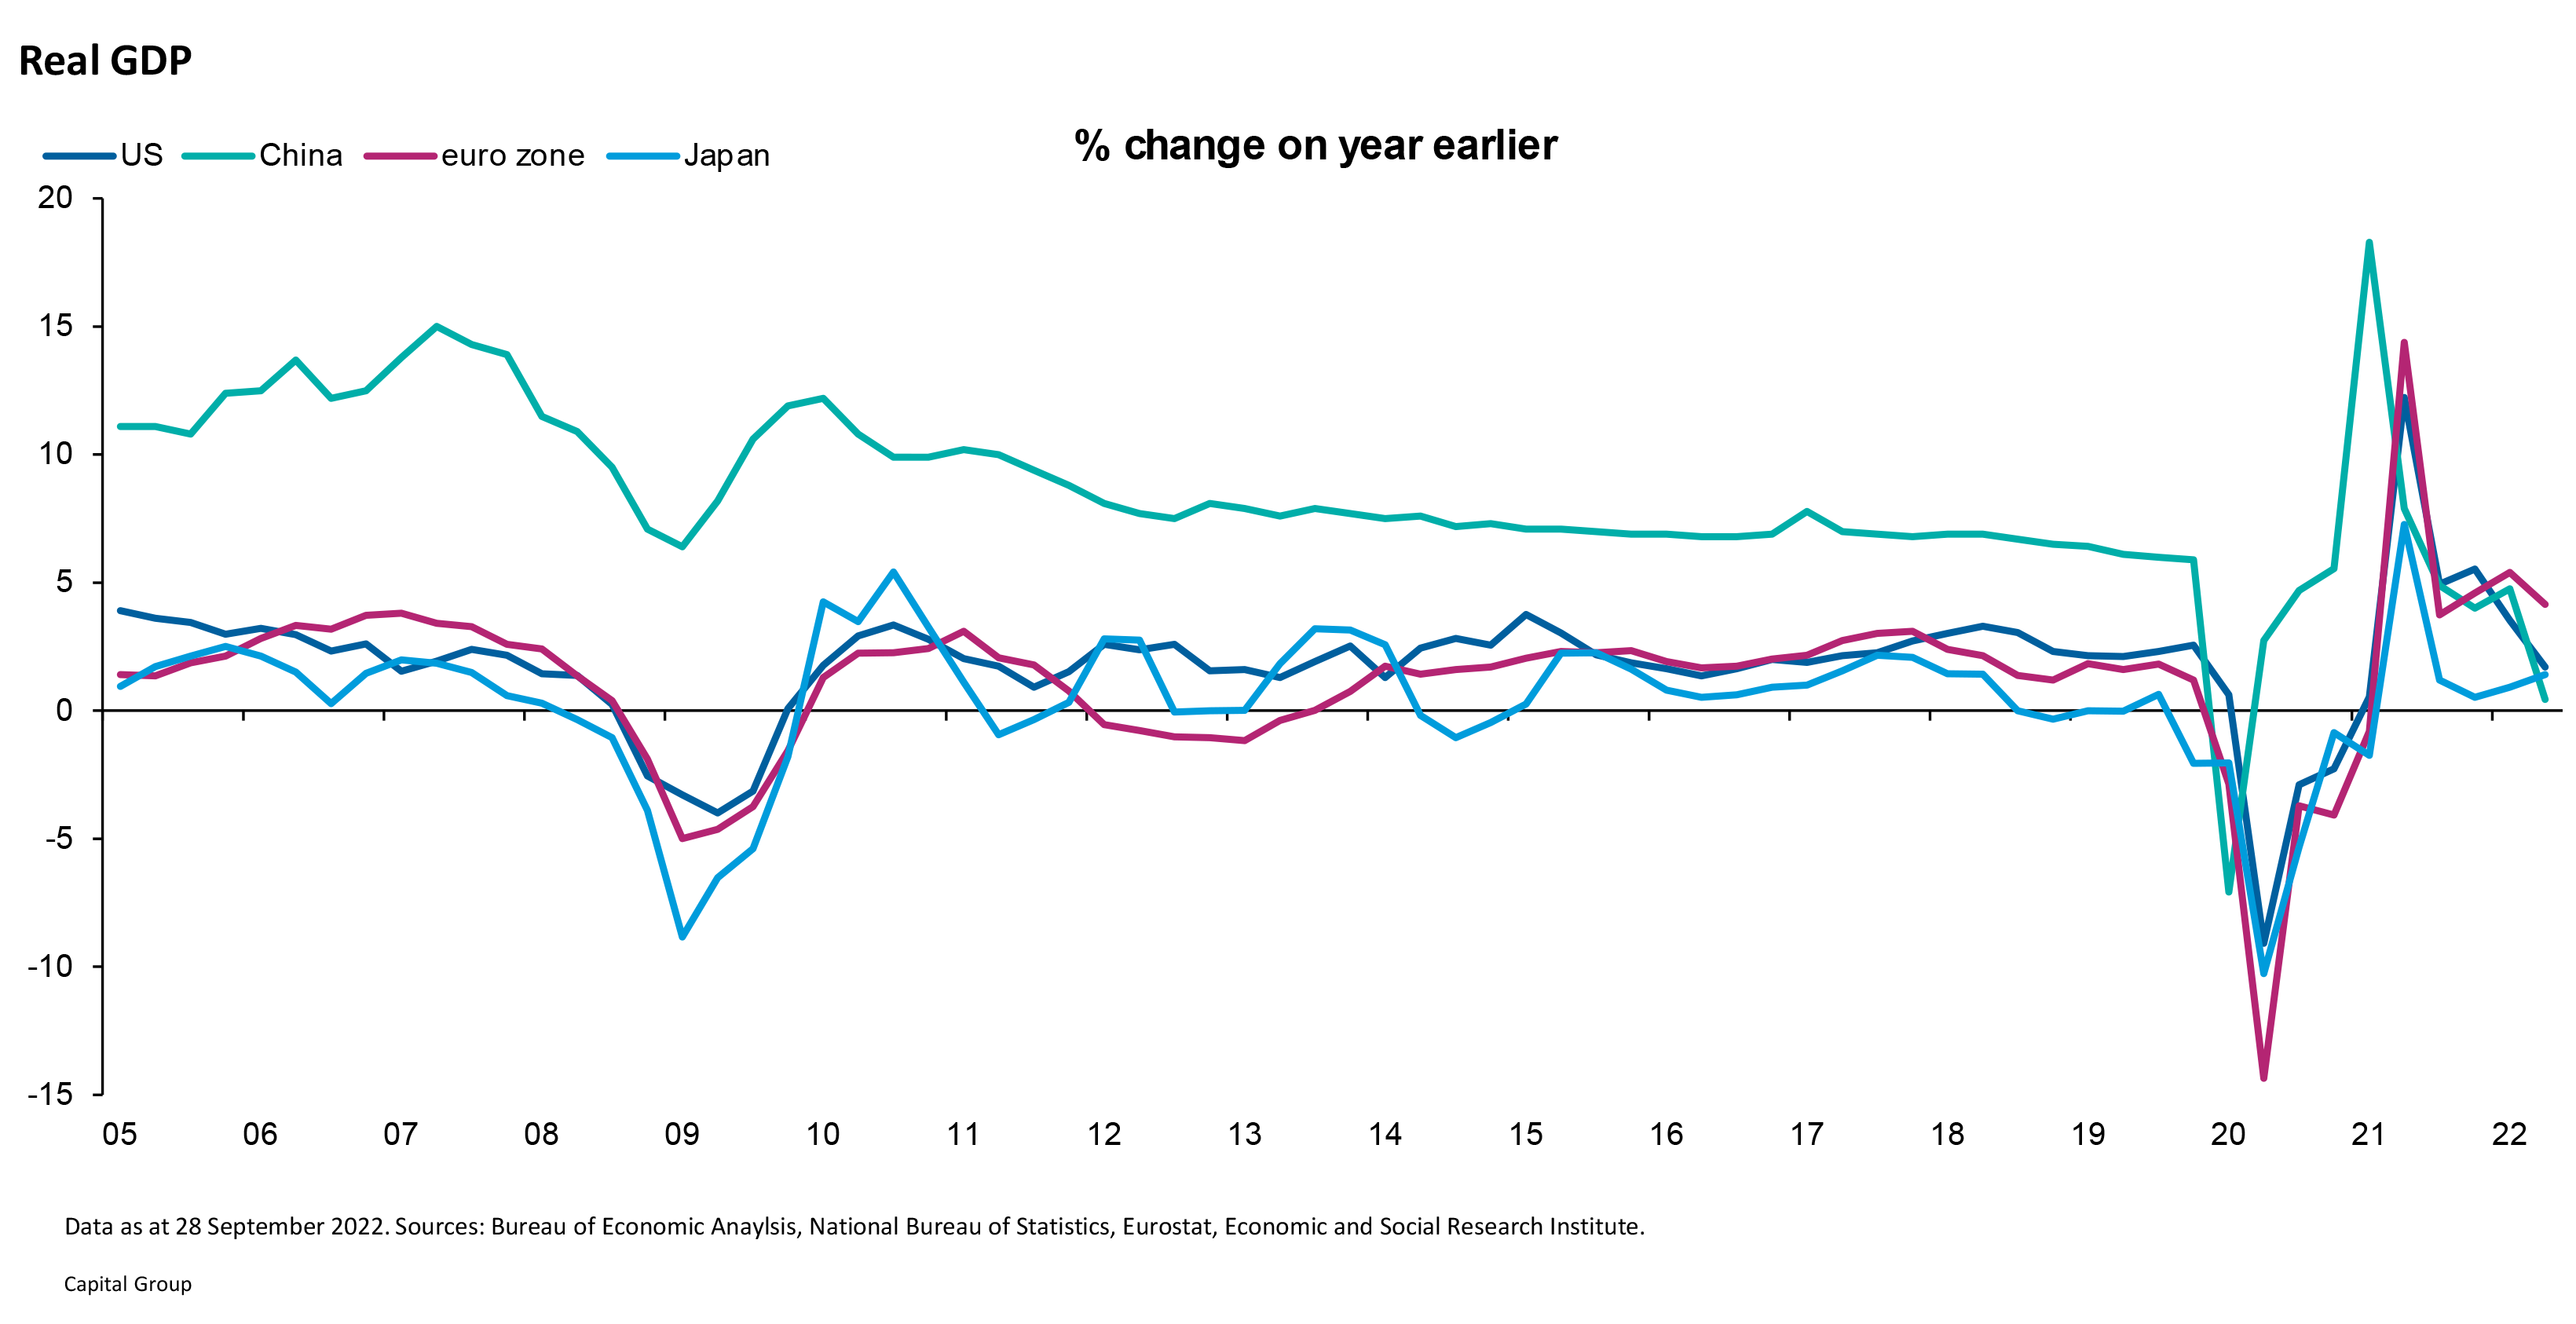
Crisi delle materie prime, inflazione, politiche monetarie delle principali banche centrali e deglobalizzazione. Sono ben quattro gli indizi indicati da Robert Lind, economista di Capital Group, che sommandosi fanno qualcosa di più di una prova per includere nel prossimo futuro dell’economia globale la parola recessione.
“Nessuno ovviamente ha la capacità di prevedere il futuro, tantomeno gli economisti”, chiarisce. “Quello che facciamo è fornire ai nostri portfolio manager view che permettano di prendere decisioni di investimento informate in relazione ai dati macroeconomici disponibili. Questi dati oggi ci portano a pensare che quello che definiamo come recessione sia difficilmente evitabile per molte delle maggiori economie globali. Non dobbiamo quindi più chiederci se accadrà, ma quando e quanto durerà questa crisi”.
I dati principali del contesto macro racchiusi in 4 grafici
Le discussioni nel team di oltre 50 economisti di Capital Group, rivela Lind, si concentrano su una serie relativamente ristretta di metriche fondamentali che costituiscono le direttrici principali della crescita globale.
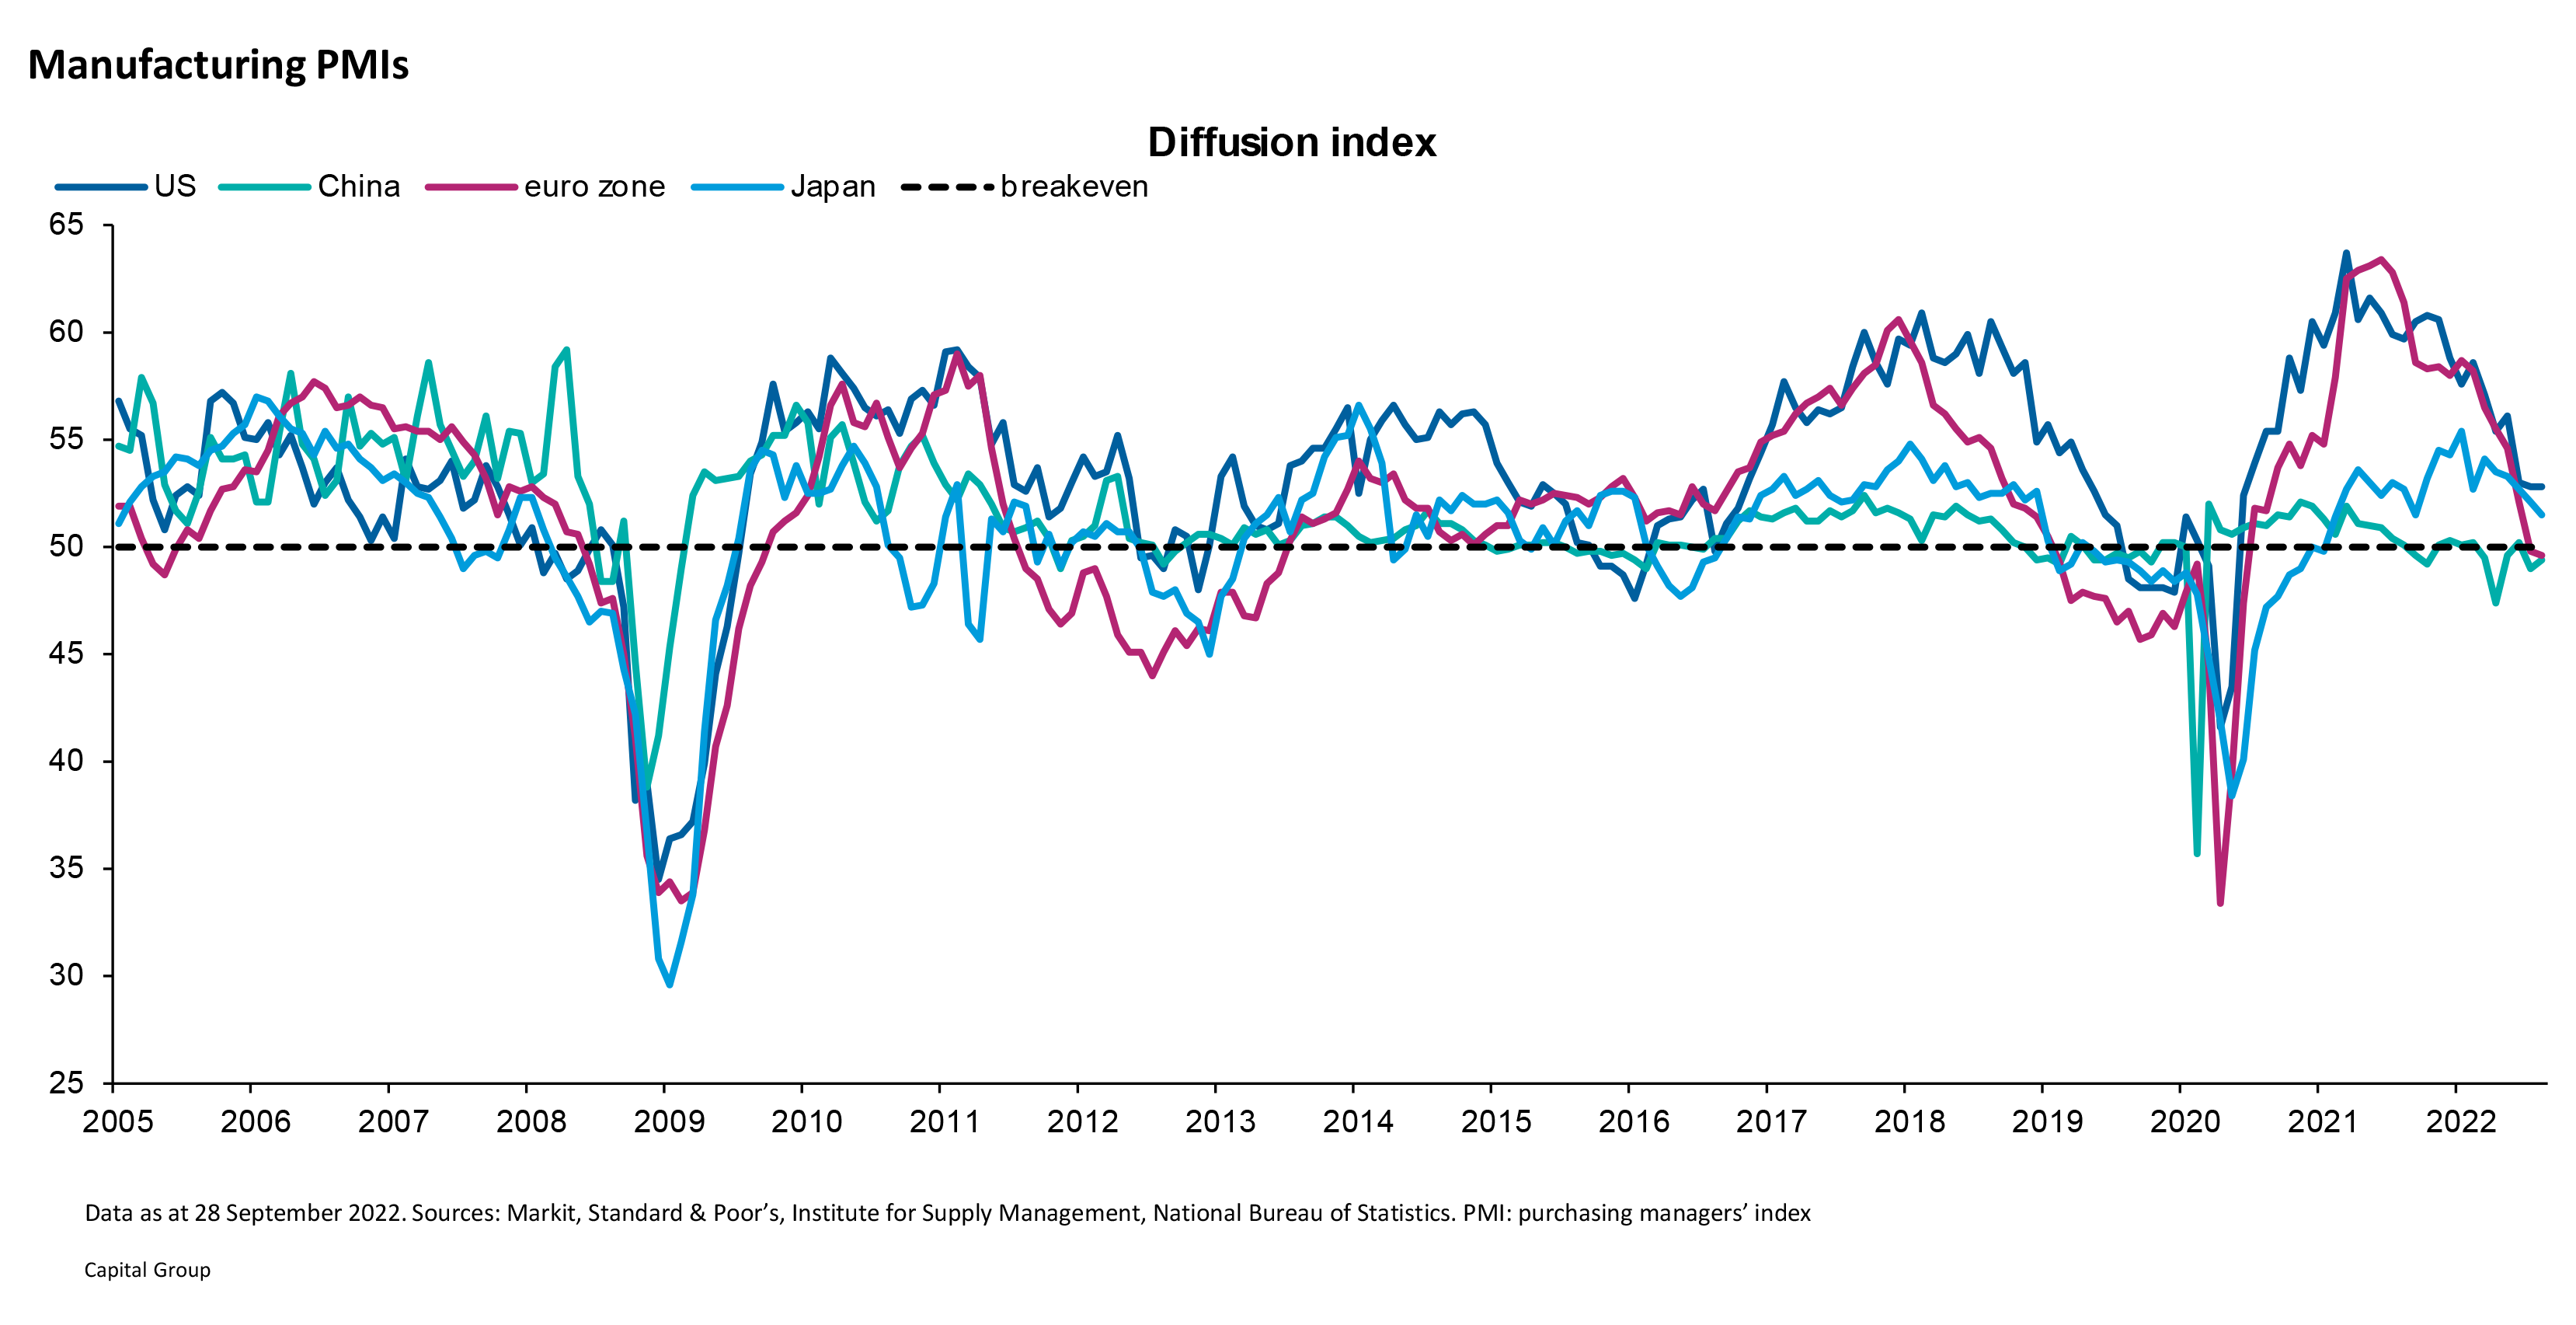
I PMIs manifatturieri, indici che aggregano le previsioni di approvvigionamento dei manager deputati agli acquisti, sono certamente tra i principali proxy dell’andamento generale di un’economia. Il loro andamento dalla fine del 2021 ad oggi segnala un rapido e generalizzato avvicinamento a 50, valore sotto il quale l’economia è considerata in fase di contrazione, in tutte le principali aree che concorrono alla formazione del dato sulla crescita globale.
Il movimento rappresentato in grafico non risulta dissimile a quello osservabile in corrispondenza della fase più acuta della pandemia. A cambiare sono però le determinanti. A fronte di un unico fattore esogeno nel 2020, siamo oggi in presenza di una quantità di elementi, tanto interni quanto esterni ai mercati, che unitamente concorrono alla view espressa da Lind.
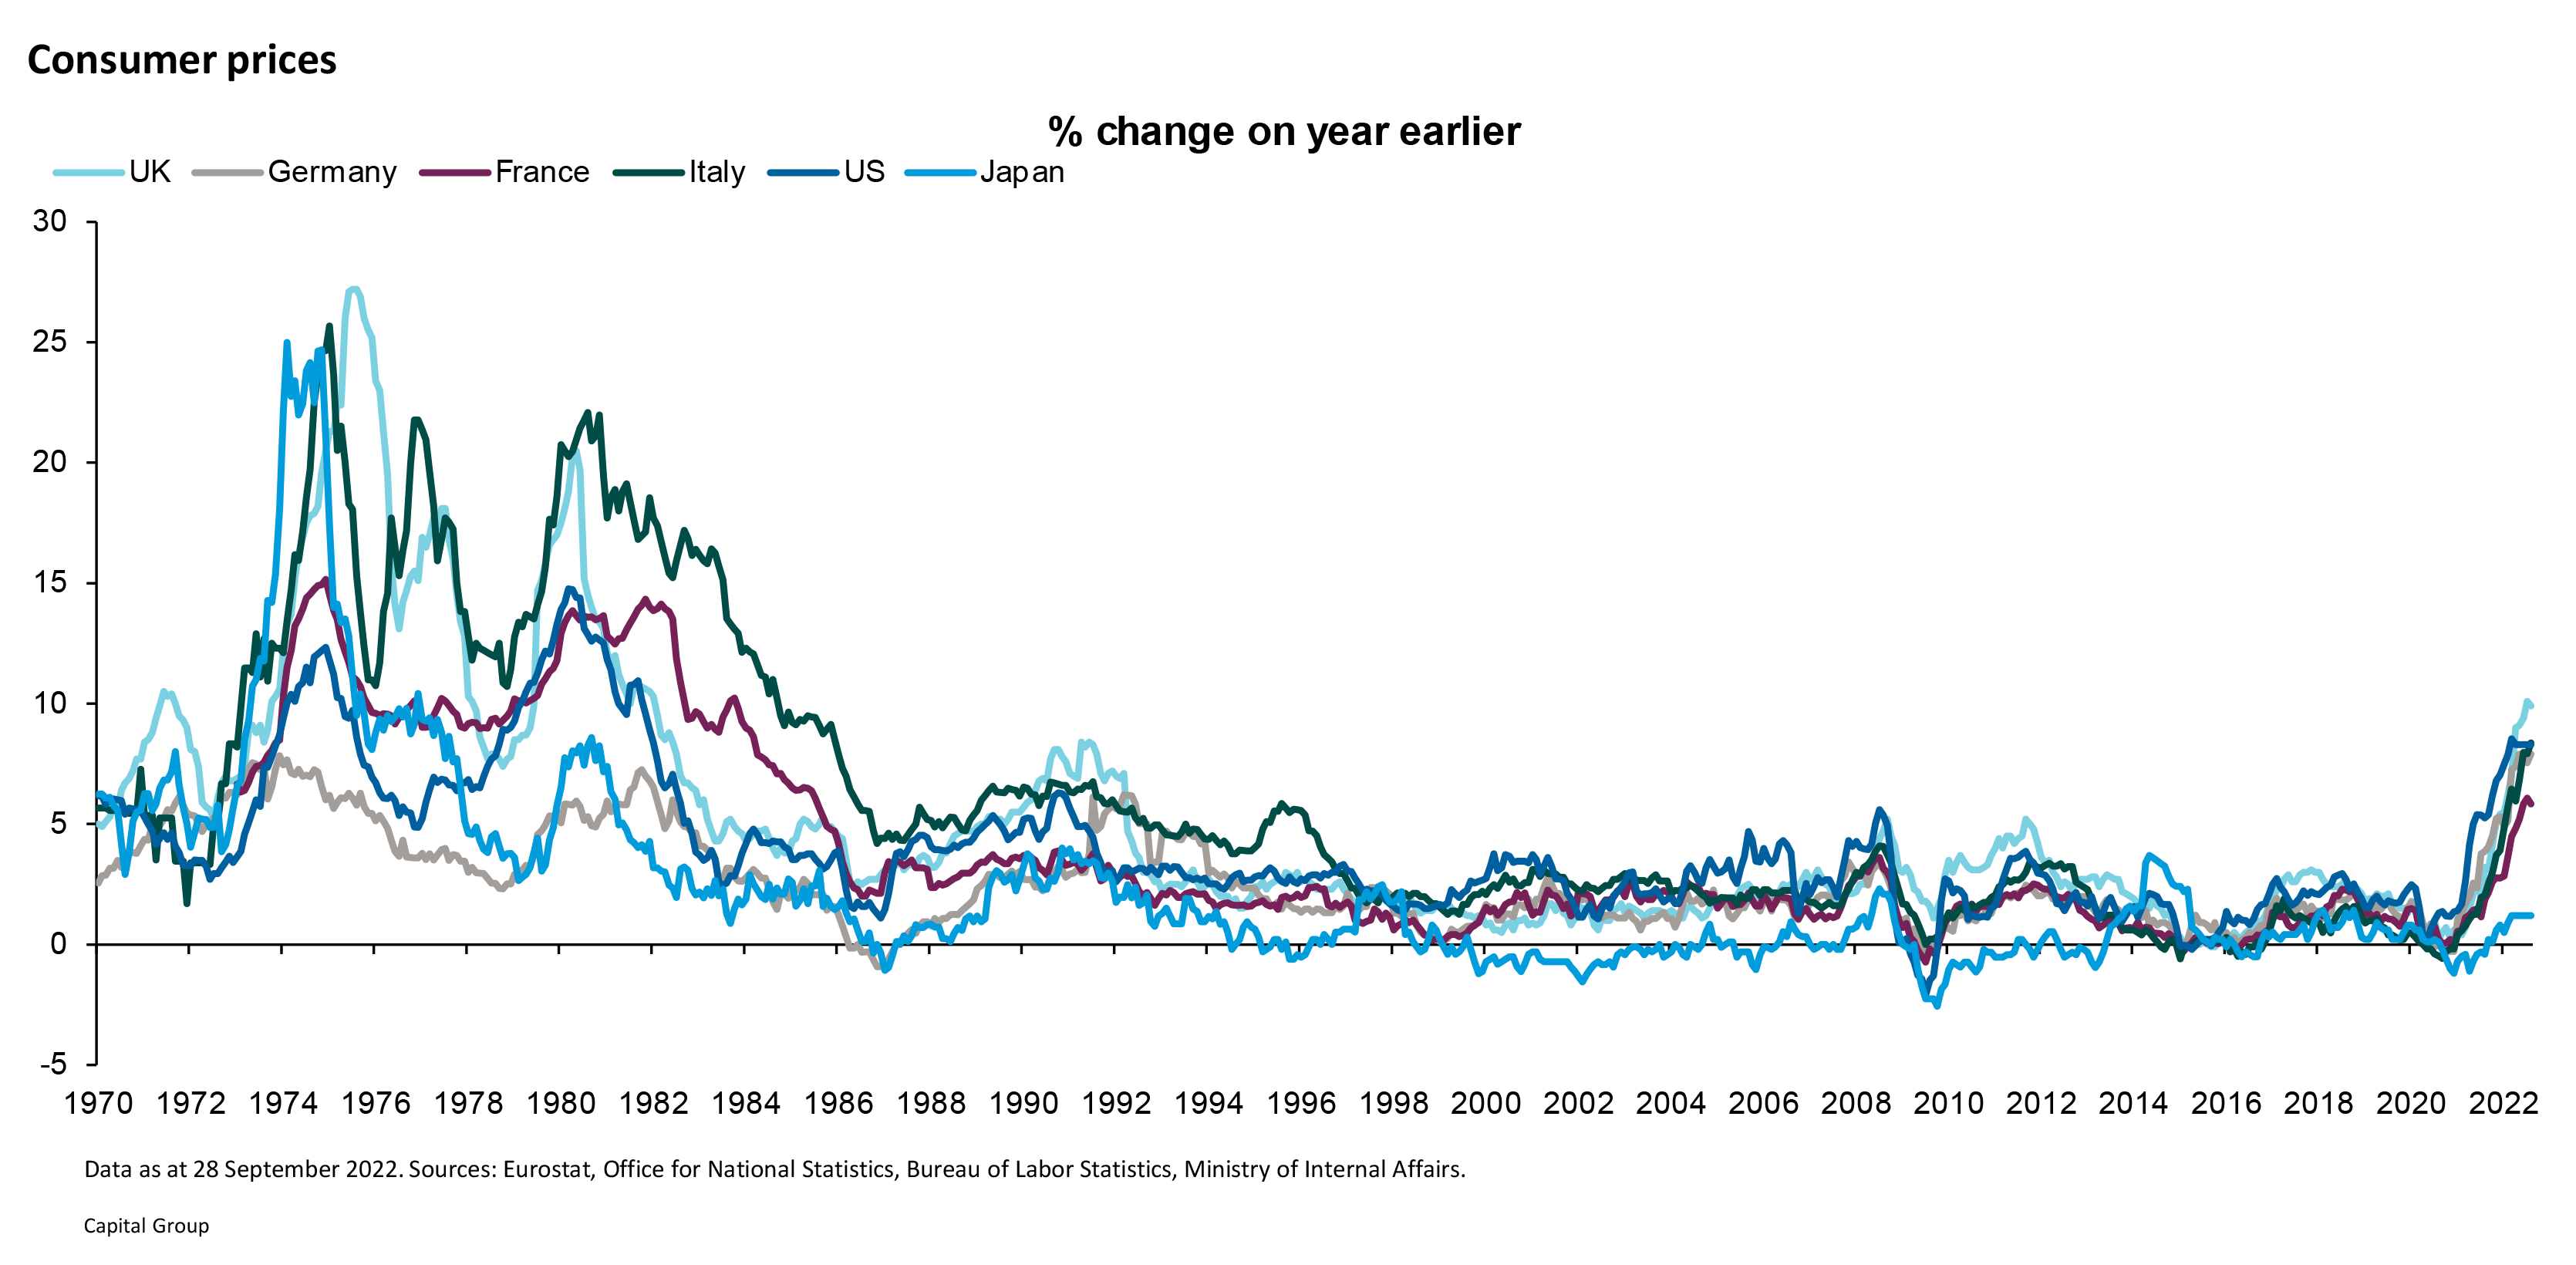
“La domanda che ci dobbiamo porre è se stiamo entrando in un nuovo regime caratterizzato da maggiore inflazione e tassi nominali più alti”, afferma l’economista.
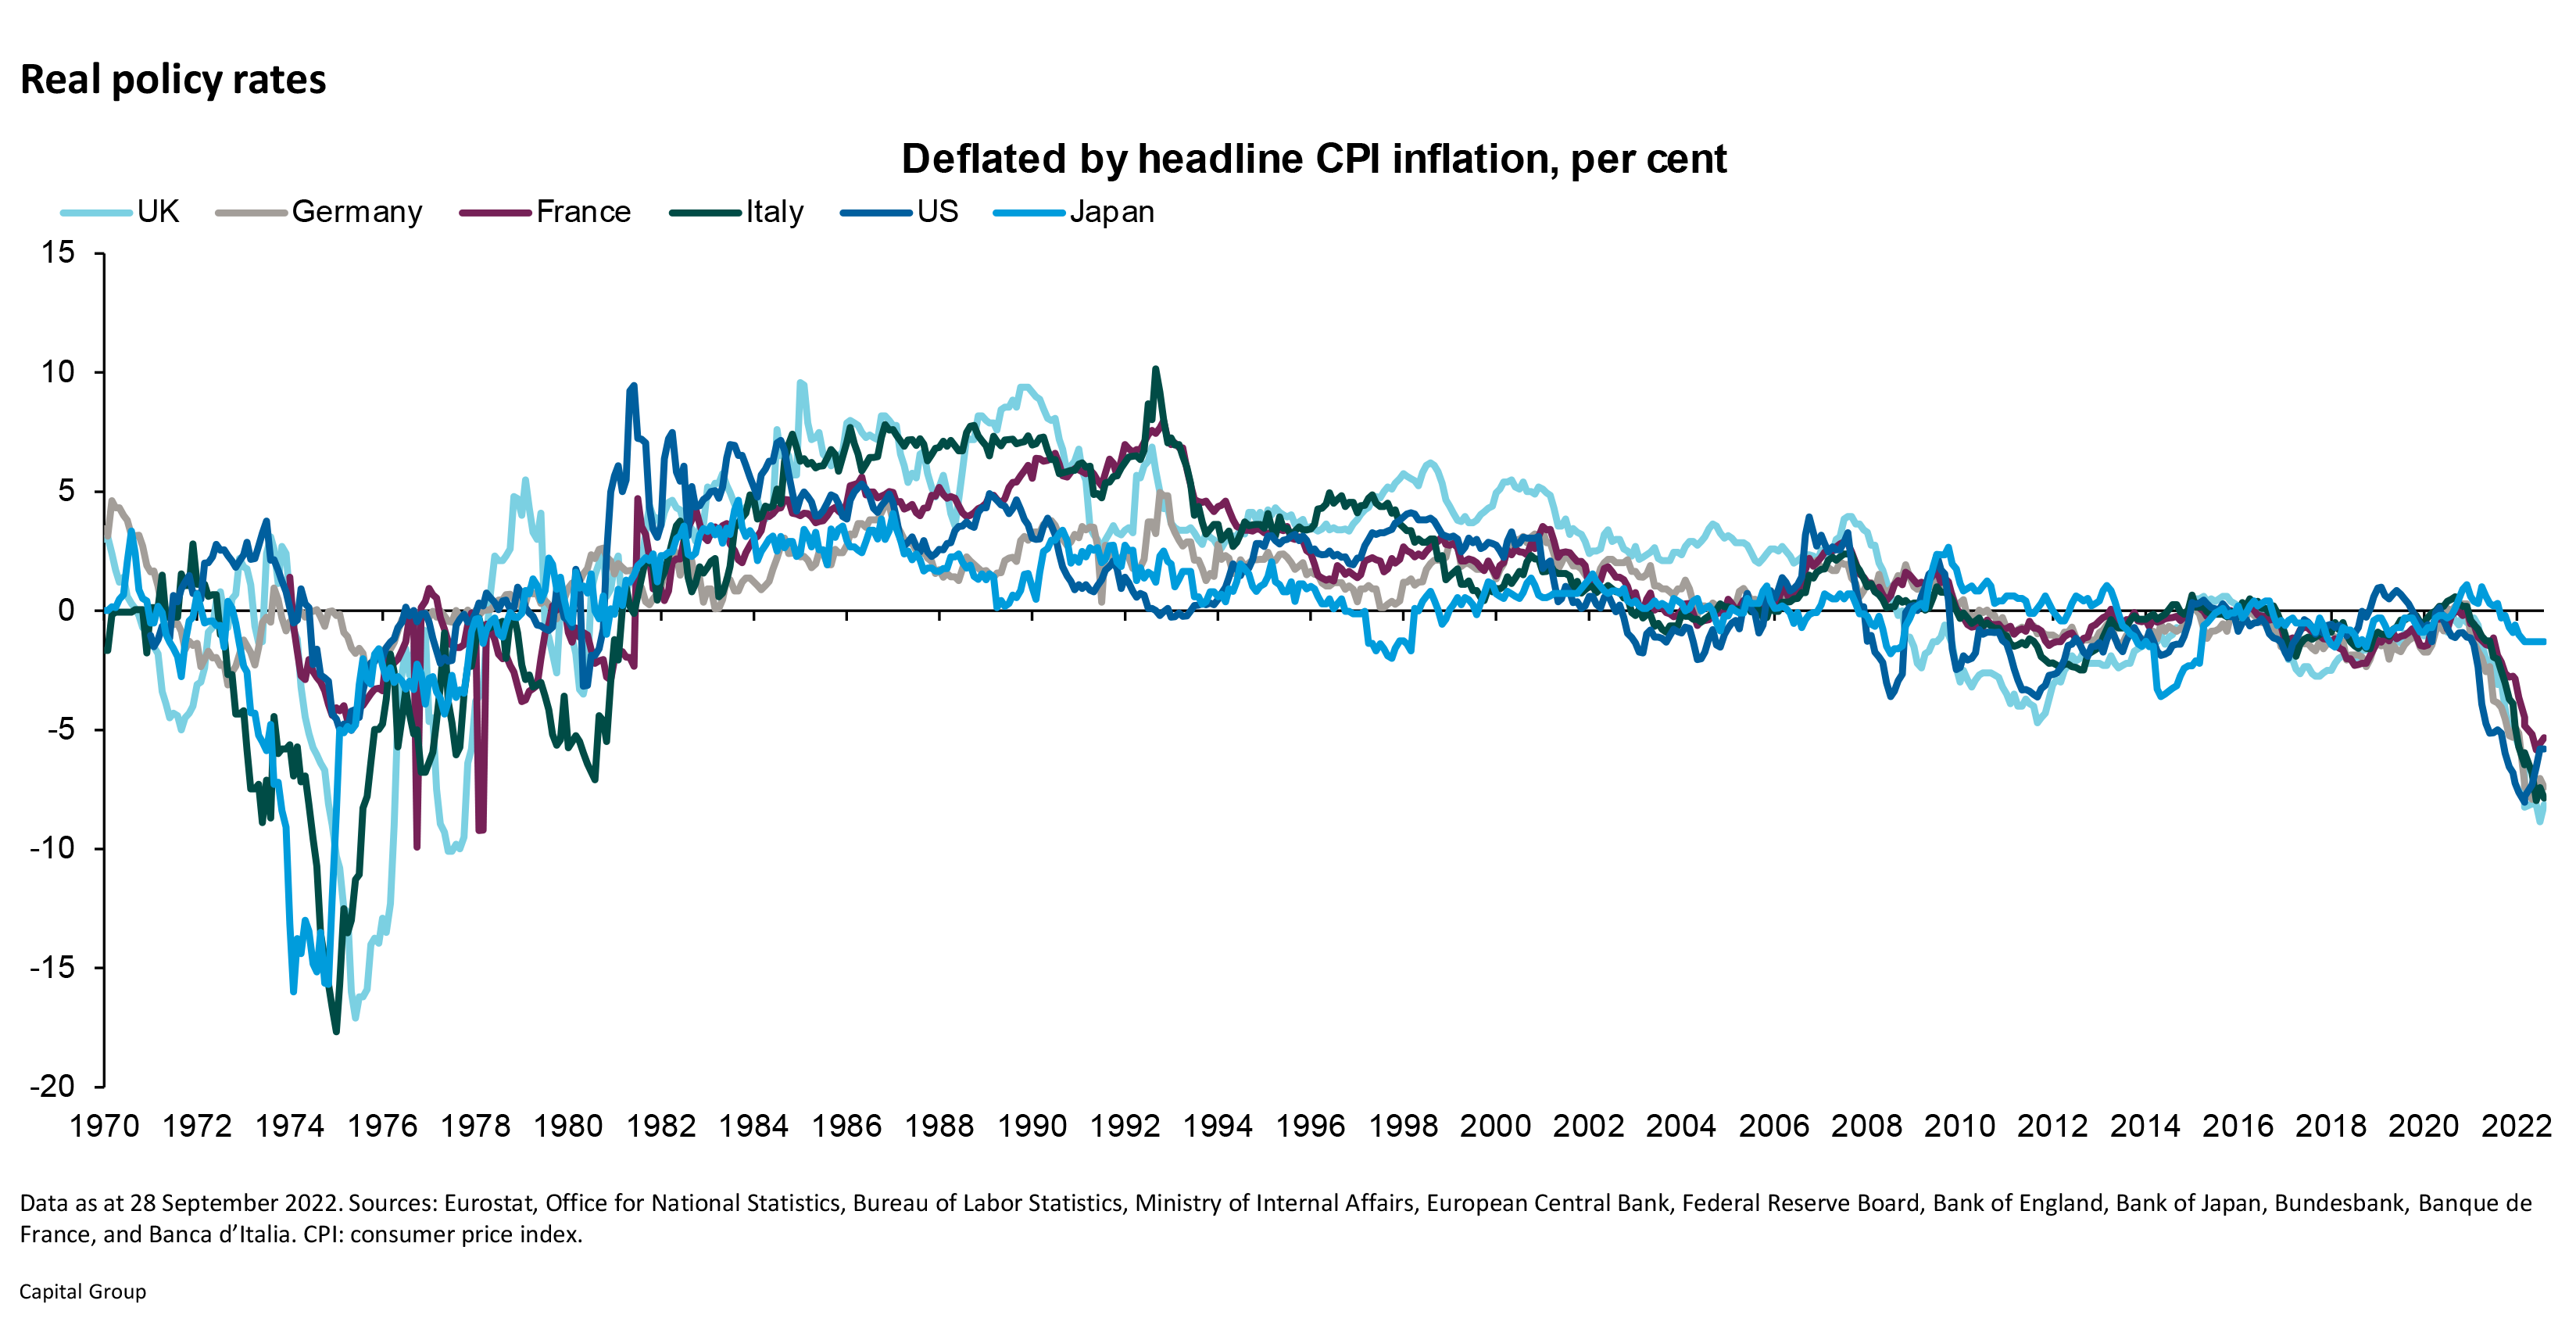
La risposta è sostanzialmente affermativa, con un riferimento alle similarità dell’attuale situazione con quella vissuta in corrispondenza dello shock energetico degli anni ’70. Anche in quel caso il fattore inflazione andava a costituire la spinta fondamentale per l’azione delle banche centrali, la Federal Reserve su tutte, che, secondo l’economista, “appaiono oggi convinte di avere perso la presa sull’obiettivo del controllo dell’inflazione e quindi disposte a muoversi con grande velocità nel rialzo dei tassi, con inevitabili effetti depressivi sulla crescita”.
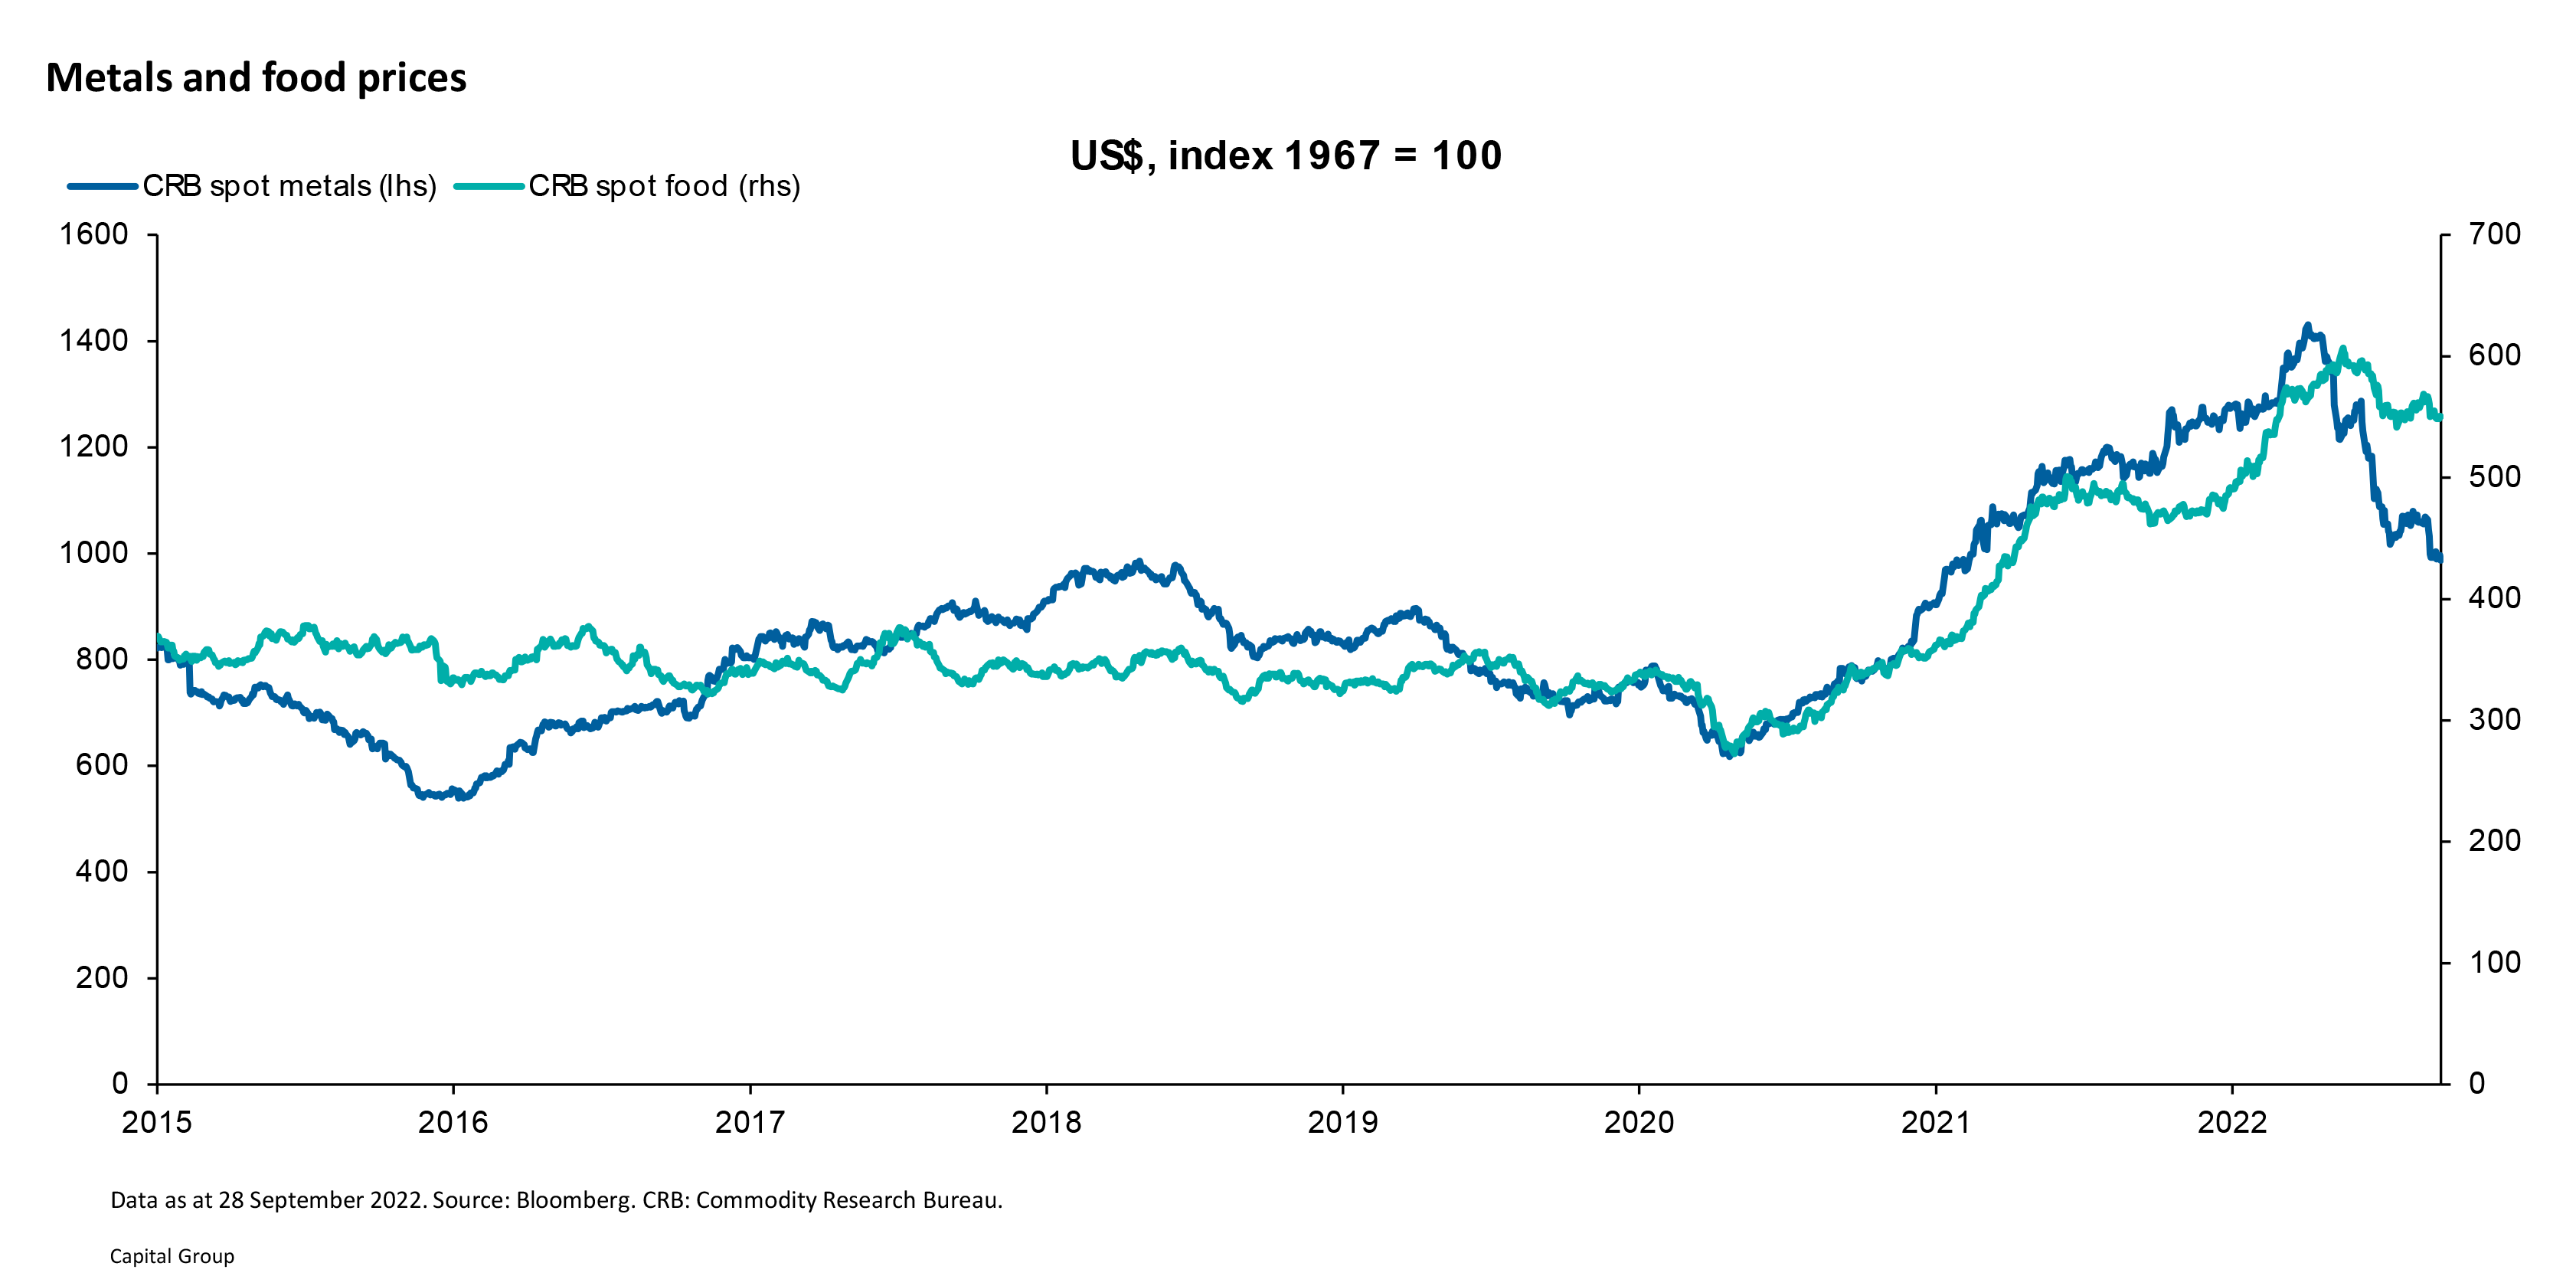
L’ultimo elemento che caratterizza fortemente l’attuale contesto economico è la crisi del mercato dell’energia, particolarmente acuta in Europa a causa delle conseguenze dell’invasione dell’Ucraina da parte della Russia. Al netto degli effetti legati alla gestione dell’emergenza, la domanda che invita a porsi Lind è relativa ad un mutamento di lungo periodo nella dinamica dei prezzi delle materie prime dovuta ad una modalità di formazione dell’offerta strutturalmente diversa rispetto al passato.
“Attualmente abbiamo due forze contrastanti in questo settore. Da un lato quella che spinge i prezzi verso l’alto per effetto delle tensioni geopolitiche e dall’altro un rallentamento dell’economia che spinge in direzione opposta”.
Il quadro complessivo di un’economia in contrazione coincide, infine, secondo l’esperto con un progressivo ritorno della frammentazione geografica. Prendendo in considerazione le principali aree che contribuiscono alla crescita globale i fattori determinanti non possono, quindi, che differire. Le mosse della Fed per gli Stati Uniti, la guerra in Ucraina per l’Europa e una progressiva trasformazione politico-economica in Cina rispetto a quanto vissuto negli ultimi dieci anni. “La globalizzazione è chiaramente ad un punto critico e non tornerà così come l’abbiamo conosciuta”, conclude Lind. Un contesto in cui l’unica certezza è il cambiamento, per l’economia così come per i portafogli.
Pil rivisto al rialzo anche per il prossimo anno. Su le stime si inflazione (3,2%). Il conflitto potrebbe fermare l’economia e spingerci in recessone, mentre sui titoli di Stato pesa la ‘fame’ di credito globale
Per AXA, preoccupano anche il costo della vita e le divisioni sociali. E per il 61%, le generazioni future avranno una qualità di vita peggiore. Il Future Risks Report 2026
Il Fondo stima un’espansione globale al 3,1% nel 2026. Bene Usa ed Eurozona, previsioni al rialzo per l’Italia. Tre le red flags per i mercati: intelligenza artificiale, tensioni sui bond e attacchi cyber
Il sentiment index di CFA-Radiocor crolla a -47,8 punti, oltre 25 in meno rispetto alla rilevazione precedente. Gli esperti vedono più inflazione e tassi in salita, sia in Europa che negli USA. Negative le prospettive l’azionario
Le nuove tensioni in Medio Oriente hanno riacceso le quotazioni. Per gli asset manager, il vero collo di bottiglia è la raffinazione. Ma il premio per il rischio è sovradimensionato e probabilmente destinato a ridursi
Il sell-off generalizzato sui bond colpisce anche i titoli italiani. Per gli asset manager, non c’è nessun allarme sulle prospettive fiscali del Paese, ma resta il nodo del costo del debito. Le scadenze da privilegiare
Secondo i dati del Raisin Money Confidence Index 2026, l’Italia è ottava su 11 Paesi. Per il 54,7% delle famiglie il taglio del costo della vita è la priorità. E il 57,2% delle donne dichiara un forte stress economico
Il Pil mondiale dovrebbe salire del 2,9% nel 2026 e del 3% nel 2027. Ma oltre alla guerra incombono i rischi legati ai titoli di Stato, investimenti tech ed El Niño. Inflazione rivista al rialzo. Migliora l’Italia, anche per EY
L’aumento dei rendimenti dei Treasury e l’incertezza sui mercati preoccupano gli investitori. Ma secondo gli esperti siamo di fronte a una fase di normalizzazione, non a una crisi imminente
Il costo del denaro sale tra il 3,75% e il 4%. Il presidente: “Inflazione troppo elevata”. Trump: “Abbassate i tassi in fretta!”. Per i gestori, il Fomc salterà ottobre e interverrà ancora a dicembre
La casa svizzera resta positiva sulle Borse nonostante l’inflazione persistente e l’incertezza geopolitica. Sovrappeso su emergenti, Giappone e banche europee. Sul credito la selezione premia duration breve, high yield e CLO, mentre gli hyperscaler restano fuori dai portafogli. Attenzione anche all’oro
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min