 3 min
Il punto su quanto accaduto e sulle attese, a cura di Francesco Casarella, responsabile Italia di Investing.com
Una settimana quella appena trascorsa di correzione per i mercati, con l’aggiunta della chiusura americana per la giornata del 4 luglio. In generale, i listini hanno chiuso con il segno meno nella maggior parte delle zone, con:
- Euro Stoxx 50: -3.69%
- FTSE 100: -3.65%
- DAX: -3.37%
- Nikkei: -2.41%
- Dow Jones: -1.95%
- FTSE MIB: -1.60%
- S&P 500: -1.16%
- Nasdaq: -0.92%
Il calo, a mio giudizio, non è dovuto (esclusivamente) ad un mercato USA del lavoro ancora solido (e quindi una ragione in più per la Federal Reserve di aumentare i tassi) ma rappresenta anche una naturale correzione dopo un periodo di corsa al rialzo.
Per ciò che riguarda i dati del lavoro, l’America ha dimostrato ancora una volta di avere un’ottima tenuta, come riportano i dati del nostro calendario economico.
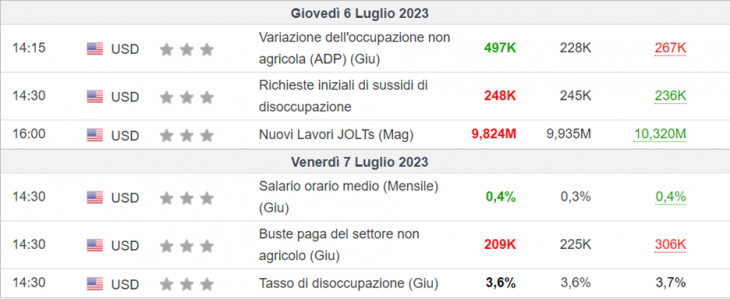
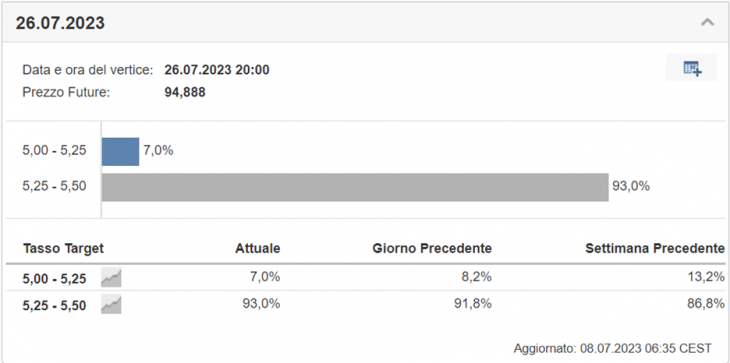
Sia il tasso di disoccupazione vicino ai minimi, che il forte dato sulle ADP, ha infatti aumentato (anche se già ampiamente prevista) la probabilità di un rialzo dei tassi della Fed nella prossima riunione di luglio. Infatti, come possiamo notare dal nostro Monitor Tassi Fed, le probabilità ad oggi di un rialzo da 0.25% alla prossima riunione del 26 luglio sono ora pari al 93%.
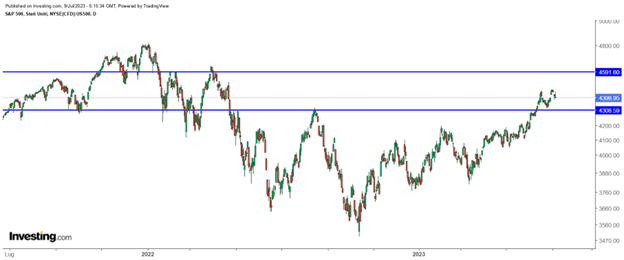
Da un punto di vista grafico invece, notiamo ancora gli indici americani più tonici rispetto a quelli europei (alle prese con il superamento dei massimi storici ancora una volta), che a loro volta sono più tonici rispetto a quelli cinesi (che ancora devono riprendersi).
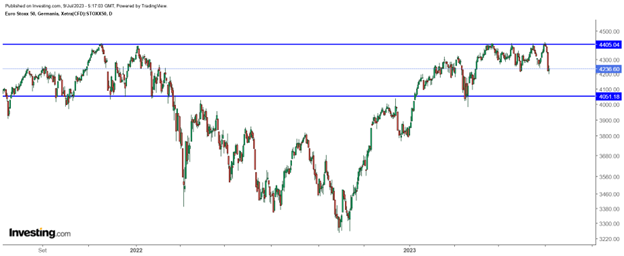
L’Europa invece notiamo che per la quarta volta (Euro stoxx 50) ha cercato di rompere i massimi in area 4400 punti ma senza successo.
Per quanto riguarda gli eventi della prossima settimana, l’inflazione torna protagonista, con IPC e IPC core annuali che dovrebbero ancora una volta evidenziare un trend di calo. Questo soprattutto grazie all’effetto base importante da scontare.
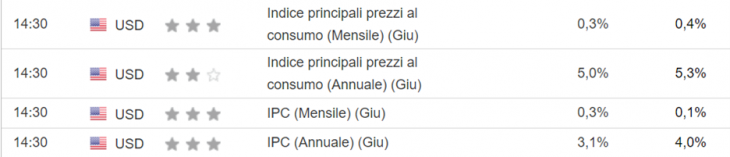
Aspettiamoci quindi una giornata di volatilità mercoledì 12, in attesa della prossima riunione Fed. Si avvicina intanto anche la nuova stagione di trimestrali (a partire dalla settimana successiva con le grandi banche USA) che potrà dirci se a livello corporate il trimestre appena trascorso sia stato il “bottom” a livello di utili, e quindi l’attuale rialzo possa avere ancora spinta.
Per ulteriori approfondimenti: Investing.com
.
Vuoi ricevere ogni mattina le notizie di FocusRisparmio? Iscriviti alla newsletter!
Registrati sul sito, entra nell’area riservata e richiedila selezionando la voce “Voglio ricevere la newsletter” nella sezione “I MIEI SERVIZI”.





