Alto rischio recessione nei mercati sviluppati nei prossimi mesi con occasioni di investimento che passano da rendimenti obbligazionari e dispersione sull’azionario. Positivo l’outlook di lungo periodo sui portafogli 60/40 (ma con due importanti caveat da considerare)
“Da dove ci troviamo in questo momento non possiamo riaccelerare. Saranno le banche centrali a decidere se sarà una stagnazione prolungata o una recessione a far abbassare livelli di inflazione che gli istituti di politica monetaria non sono disposti a tollerare”. La visione sull’economia globale ed in particolare sui mercati sviluppati dell’outlook di metà anno di BlackRock prende le mosse dalla consapevolezza della cristallizzazione di una situazione straordinaria.
Holding tight
Bruno Rovelli, chief investment strategist di BlackRock Italia
“Vediamo una prosecuzione di un regime macro radicalmente diverso rispetto agli ultimi 30 anni in cui l’alta inflazione convive con un’attività economica stagnante”, spiega Bruno Rovelli, chief investment strategist di BlackRock Italia. Un quadro che complessivamente è determinato da un insieme di megaforze (rappresentate da adozione dell’intelligenza artificiale, ripensamento delle catene produttive, invecchiamento della popolazione, transizione Net Zero ed evoluzione del sistema finanziario) che concorrono a ridurre in modo strutturale la capacità produttiva globale da cui discende una carenza lato offerta che alimenta tensioni inflazionistiche di fondo.
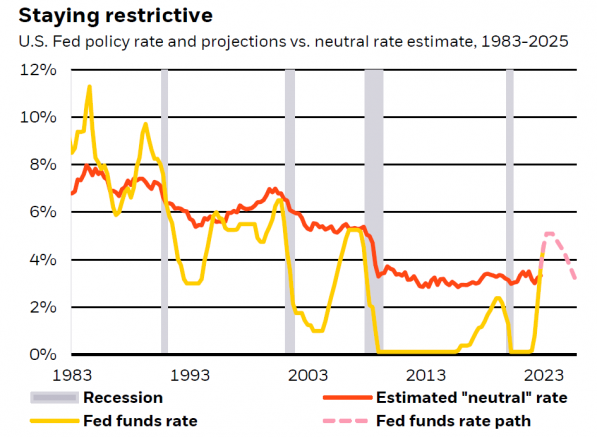
“Conseguentemente le banche centrali dovranno tenere una politica monetaria necessariamente più restrittiva rispetto al passato”, completa sul punto Rovelli. Una considerazione che ritroviamo nelle stime di BlackRock sul futuro dei tassi di Fed e Bce destinati a non scendere con la stessa ripidità riscontrabile nei passati cicli economici a fronte del raggiungimento del tasso neutrale.
“Rimarremo in zona restrittiva per diverso periodo di tempo”, prosegue il chief investment strategist di BlackRock Italia guardando alle prospettive di investimento. “Per i prossimi 6-12 mesi ci attendiamo più downside che upside sui mercati azionari. L’Europa da questo punto di vista è un caso esemplificativo dato che tecnicamente si trova già in stagnazione ma la Bce prosegue nel percorso di rialzo dei tassi”.
Granularità fa rima con opportunità
“Dato che il quadro macro non porta soddisfazione bisogna pensare a opportunità più granulari”, chiarisce Rovelli per indicare la crescente necessità di operare scelte molto precise su quali siano le asset class a cui esporsi.
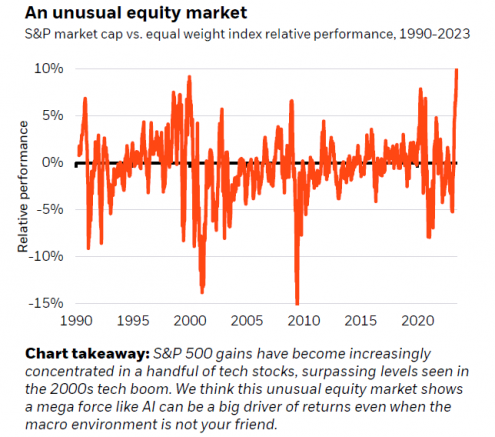
“Prima di tutto dobbiamo considerare una grande dispersione dei rendimenti in ambito azionario. Se osserviamo l’andamento dell’S&P equally weighted notiamo una perfomance del vicina allo zero, con solo 8 megacap a determinare pressoché interamente la corsa dell’equity degli ultimi mesi”, spiega Rovelli.
Sulla Cina esiste, poi, un “problema di crescita post zero-covid policy”, con una ripresa esauritasi troppo velocemente. “Ci saranno stimoli fiscali e monetari contenuti secondo le nostre attese. Dobbiamo tenere però in considerazione che, rispetto ai mercati sviluppati la Cina si trova in una fase di ciclo diversa, in cui l’ostacolo a politiche più espansive non è la possibilità ma la volontà”, precisa il chief investment strategist di BlackRock Italia.
In ambito obbligazionario, l’esperto fa notare come i rendimenti a lungo termine abbiano iniziato a riflettere il nuovo regime. “Ci troviamo in un ambiente più favorevole per obbligazioni e conseguentemente abbiamo chiuso il sottopeso che avevamo precedentemente su governativi europei e britannici. Per quanto riguarda gli Stati uniti crediamo che la Fed sarà più tollerante sul target di inflazione rispetto alla Bce e preferiamo quindi un’esposizione inflation linked per gli Usa”, specifica Rovelli.
Per quanto riguarda il credito, la casa di gestione esprime un posizionamento neutrale sulla componente investment grade, in cui il rendimento complessivo è definito “piuttosto attraente” seppur solo grazie al tasso a scadenza. “Gli spread oggi sono nella terra di nessuno”, afferma Rovelli, “né molto bassi come all’inizio del ciclo, né molto alti come a fine ciclo. Pensiamo che in questa situazione ci siano più rischi che opportunità sull’High Yield. “Questo per le condizioni di accesso al credito in inasprimento e per la correlazione negativa tra andamento attività economica e spread”, motiva.
Sovrappeso, infine, per le obbligazioni emergenti in valuta locale, dove Messico e Brasile risultano particolarmente interessanti. La maggior parte degli emerging markets hanno avuto politiche monetarie e fiscali abbastanza standard a differenza di Stati Uniti ed Europa. Il risultato netto è che l’inflazione ha un differenziale molto ridotto rispetto a quanto verificatosi storicamente in relazione ai Paesi sviluppati.
Portafogli che guardano lontano
Spostando lo sguardo in avanti sono due le fondamentali considerazioni che emergono dalla presentazione alla stampa italiana dell’outlook della casa di gestione statunitense. Da un lato la possibilità di sfruttare le megaforze, ovvero le tendenze strutturali che hanno la capacità di influenzare performance economie, mercati, settori, anche se, precisa Rovelli, “non tutte necessariamente producono impatti significativi sull’orizzonte di investimento”. Una particolare attenzione è posta all’adozione dell’intelligenza artificiale. “Il tema della costruzione dell’infrastruttura ad essa collegata sarà centrale per i prossimi anni e dobbiamo considerare che la rapidità di adozione di qualsiasi cambiamento tecnologico è molto cresciuta nel tempo”. Ci troveremo, quindi, secondo Rovelli, di fronte ad un trend esponenziale che avrà delle conseguenze trasformative quando arriverà agli adopters modificandone modalità produttive e organizzative. “Un trend macro ma i cui impatti saranno molto diversificati per singolo settore o attività, determinando opportunità di investimento per chi opera selezione singoli titoli”, chiarisce.
Prospettive interessanti, infine, per i portafogli 60/40 su un orizzonte decennale, nonostante il rischio recessione di breve periodo. Questo principalmente grazie ai tassi obbligazionari di partenza, motiva Rovelli, che segnala però due fondamentali caveat da tenere in considerazione. Il primo riguarda l’inflazione che andrà a ridurre parte del rendimento atteso generato da questi portafogli. Secondo, il ridotto differenziale di rendimento sul cash che potrà spingere a considerare di costruire portafogli più pronti tatticamente.
Il fondatore di Bridgewater Associates vede una crisi del debito americano entro tre anni e considera l’intelligenza artificiale una “bolla classica” vicina al punto di rottura. Dai capitali esteri in ritirata ai govies sul 5,3% e alle Big Tech sempre esposte, il rischio è che il costo del denaro finisca per interrompere il rally
Il sentiment index di CFA-Radiocor crolla a -47,8 punti, oltre 25 in meno rispetto alla rilevazione precedente. Gli esperti vedono più inflazione e tassi in salita, sia in Europa che negli USA. Negative le prospettive l’azionario
Le nuove tensioni in Medio Oriente hanno riacceso le quotazioni. Per gli asset manager, il vero collo di bottiglia è la raffinazione. Ma il premio per il rischio è sovradimensionato e probabilmente destinato a ridursi
Per il portfolio manager, la de-dollarizzazione non è un rischio. Ma gli acquirenti del debito Usa sono cambiati. E le conseguenze si estendono a tutto il reddito fisso
I rendimenti salgono per tre ragioni: normalizzazione, debito fuori controllo e fiducia incrinata nelle istituzioni. Sul mercato, fino alle elezioni americane di medio termine, si va a testa o croce
Gli investimenti nell’intelligenza artificiale continuano a sostenere i mercati, nonostante tassi elevati, tensioni energetiche e rischi sul debito pubblico. Per alcune aree il 2027 si annuncia più complesso, in particolare per Europa e Italia
Per Shaan Raithatha, senior economist di Vanguard, il ciclo di investimenti nell’intelligenza artificiale può spingere la crescita USA sopra il consenso nel 2027. Ma inflazione persistente, fabbisogno di capitale e tassi reali più elevati cambiano le prospettive di portafoglio: fixed income più interessante su base relativa e più spazio alla diversificazione fuori dal growth americano
Per Lula la strada del ballottaggio è in salita. Real e asset verdeoro festeggiano. Per gli investitori al centro c’è la sostenibilità dei conti pubblici, ma secondo gli asset manager un’inversione di tendenza è difficile chiunque vinca
La leadership delle mega-cap aumenta il rischio di concentrazione, mentre l’AI porta con sé segnali di euforia. Secondo gli esperti di Oddo BHF, per intercettare i cambi di leadership servono però modelli capaci di privilegiare i trend strutturali e adattarsi ai regimi di mercato
Secondo le stime di Bain & Company, il mercato AI potrebbe raggiungere quota 6mila miliardi l’anno entro il 2031. Ma i prodotti esistenti possono generare fino a 1.800 miliardi. Per sostenere gli investimenti servono quindi nuove fonti di valore. Le aree più promettenti
A settembre i prezzi hanno accelerato ancora al 3,8%, mentre il dato core si è fermato al 2,5%. Per i gestori, il quadro è troppo complesso e Lagarde interverrà ancora, ma non subito
Iscriviti per ricevere gratis il magazine FocusRisparmio

 5 min