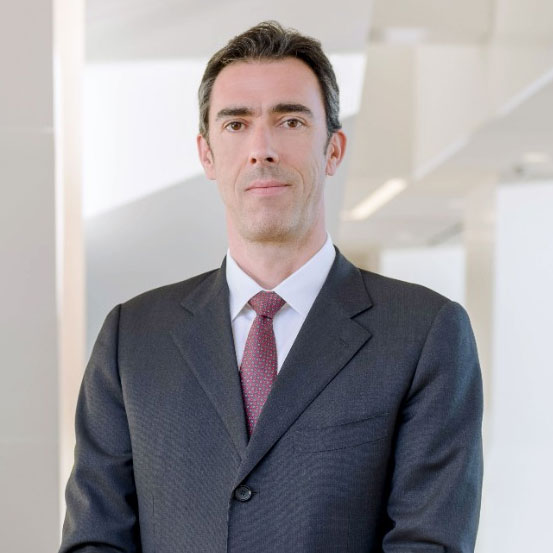
Il portfolio manager incorpora le preferenze regionali all’interno del portafoglio per perfezionare il posizionamento top-down in linea con la view ciclica della casa. “Negli Stati Uniti e in Europa, l’esposizione all’inflazione è relativamente a buon mercato, in altre aree come il Regno Unito è costosa”, afferma
Lorenzo Pagani, portfolio manager del fondo GIS-Global Real Return di Pimco
Fra i temi più discussi nelle sale operative delle case di gestione tiene banco sempre l’inflazione. Dopo i dati relativi a gennaio usciti questo mese l’impressione del mercato è che il rialzo dei prezzi sia in qualche modo sempre più strutturale.
La Commissione Europea, per esempio, ha visto al rialzo le attese sull’inflazione per gli alti prezzi dell’energia, ma anche per l’ampliamento delle pressioni inflazionistiche su altre categorie di beni. Nel complesso, l’inflazione nell’area dell’euro, secondo le stime di Bruxelles, nel 2022 arriverà al 3,5% (il 3,9 nell’Ue) prima di scendere all’1,7% (1,9% nell’Ue) nel 2023. In autunno l’inflazione nell’Eurozona era stata stimata al 2,4% nel 2021, al 2,2% nel 2022 e all’1,4% per il 2023.
“Ci sono tre dinamiche chiave che hanno spinto l’inflazione più in alto negli ultimi 18 mesi. La prima è un boom della domanda post-pandemia, concentrata principalmente sui beni e amplificata da stimoli fiscali su larga scala. Dal lato dell’offerta, una combinazione di strozzature dell’offerta legate al Covid, unite a mercati del lavoro rigidi in alcuni paesi, ha portato a una domanda eccessiva a caccia di beni troppo scarsi, e sempre più spesso di servizi”, spiega Lorenzo Pagani, portfolio manager del fondo GIS-Global Real Return di Pimco. “Il terzo motore – aggiunge – è stato nel settore delle materie prime, dove una combinazione di investimenti minori, fattori geopolitici e condizioni meteorologiche sfavorevoli ha portato a una compressione dei prezzi dell’energia che ha anche influenzato altre aree dei mercati delle materie prime causando prezzi elevati e una forte volatilità”.
La visione del fund manager
“In termini di prospettive da questo momento in poi, il nostro scenario di base è che siamo vicini a un picco ciclico dell’inflazione, ma è molto difficile stabilire esattamente quando entreremo in una chiara tendenza al ribasso”, analizza l’esperto, che prosegue: “Questo significa che l’inflazione raggiungerà un picco e poi si rinormalizzerà più in basso verso gli obiettivi delle banche centrali, ma questo sarà un processo graduale, che probabilmente si estenderà fino al 2023. Sebbene questo sia lo scenario di base, l’inflazione si è già dimostrata molto più persistente di quanto previsto dalla maggior parte degli economisti e dei policymaker e più a lungo l’inflazione realizzata rimane elevata, più grandi diventano i rischi di rialzo attesi”.
In un orizzonte di medio periodo, il portfolio manager si aspetta che anche se le pressioni sui prezzi legate alla pandemia si dissiperanno; “è improbabile che si torni al paradigma pre-pandemia di crescita e inflazione basse ma stabili. Crediamo che nei prossimi cinque anni l’economia globale sperimenterà probabilmente una crescita e un’inflazione più incerte, volatili e divergenti”.
La strategia del fondo
“Negli Stati Uniti e in Europa, l’esposizione all’inflazione è relativamente a buon mercato, in altre aree come il Regno Unito è costosa. Tenendo presente ciò, cerchiamo di incorporare le preferenze regionali all’interno del portafoglio per perfezionare il posizionamento top-down in linea con le nostre view cicliche. Una volta definito il posizionamento top-down dei portafogli, cerchiamo di incorporare una selezione di titoli bottom-up per ottenere maggiori rendimenti per i nostri investitori”, afferma.
Per Pagani “le obbligazioni indicizzate all’inflazione beneficiano del fatto di essere una classe di attivi piuttosto specifica. La natura dei gestori passivi, basata su una serie di regole, crea opportunità ripetibili per generare rendimenti a livello di singolo titolo. Noi possiamo posizionarci in base al ribilanciamento e alle scadenze d’asta in modo da fornire liquidità a prezzi più interessanti senza assumere grandi quantità di rischio attivo rispetto al benchmark”.
La costruzione del portafoglio
“Ci sono diversi stadi – dice Pagani – nel processo di costruzione di un portafoglio di obbligazioni indicizzate all’inflazione a gestione attiva. Il primo è a livello di asset class, dove è necessario avere una visione di ciò che il mercato sta già prezzando per l’inflazione, perché alla fine è questo che determina l’attrattiva delle obbligazioni legate all’inflazione rispetto alle obbligazioni nominali”.
Ci sono due domande chiave da porsi, sostiene il manager. “La prima riguarda le prospettive per le obbligazioni legate all’inflazione in termini di apprezzamento del capitale e la seconda riguarda il ruolo che le obbligazioni legate all’inflazione possono svolgere nella più ampia asset allocation di un investitore. Se l’inflazione realizzata rimane elevata più a lungo di quanto il mercato si aspetti, allora gli investitori otterranno un rendimento più elevato mantenendo obbligazioni legate all’inflazione rispetto alle obbligazioni nominali, pur avendo un rischio di inflazione inferiore”.
Tuttavia, questa è solo la metà della storia. “L’attuale contesto di aumento dei tassi d’interesse ha creato una sfida per gli investitori in termini di diversificazione, perché la correlazione tra obbligazioni nominali e azioni è diventata meno prevedibile nel breve periodo. Empiricamente, vediamo che all’aumentare dell’inflazione, la correlazione tra obbligazioni nominali e azioni aumenta, riducendo i benefici della diversificazione”, osserva.
“Con le obbligazioni legate all’inflazione, è vero il contrario, la correlazione con le azioni diminuisce con tassi di inflazione più alti. Le prospettive per l’inflazione da qui in poi sono molto incerte e quindi pensiamo che abbia senso diversificare all’interno del reddito fisso. Un’allocazione su obbligazioni nominali rimane un pilastro fondamentale di qualsiasi asset allocation, ma la nostra ricerca mostra che l’aggiunta di obbligazioni legate all’inflazione accanto alle obbligazioni nominali può aumentare i rendimenti corretti per il rischio nel tempo. La riflessione principale dovrebbe riguardare la riduzione del rischio. Siamo vissuti in un mondo di inflazione bassa e stabile per la maggior parte dell’ultimo decennio, ma stiamo vivendo un cambiamento di paradigma e quindi l’aggiunta di asset reali all’insieme degli strumenti a disposizione può aiutare gli investitori a navigare nell’incertezza e a raggiungere i loro obiettivi”, conclude.
**
Alla ricerca di Alpha è la rubrica di FocusRisparmio.com dedicata ai fund manager. Ogni lunedì, con l’aiuto degli esperti del settore, vengono messi sotto la lente i fatti recenti più significativi e gli impatti sui portafogli da essi gestiti con una visione impostata sul medio e lungo termine.
Per il gestore Ulrich Gerhard, l’inflazione persistente potrebbe spingere Fed e BCE a nuovi rialzi. Ma le scadenze a breve offrono un profilo interessante grazie al carry e alla minore sensibilità ai tassi. La scelta degli emittenti resta il fattore decisivo per intercettare le opportunità e contenere il rischio di credito
Per il responsabile Emerging Market Debt di Swisscanto, piccoli segnali sulla traiettoria fiscale potrebbero pesare più dell’esito politico. Intanto crescita, inflazione e tassi reali sostengono ancora il debito emergente
La leadership delle mega-cap aumenta il rischio di concentrazione, mentre l’AI porta con sé segnali di euforia. Secondo gli esperti di Oddo BHF, per intercettare i cambi di leadership servono però modelli capaci di privilegiare i trend strutturali e adattarsi ai regimi di mercato
Per il portfolio manager di Janus Henderson Investors, l’asset class va letta come un universo di società globali, resilienti e spesso ancora sottovalutate rispetto ai competitor. Nel portafoglio entrano finanziari, risorse scarse, AI applicata e una domanda politica cruciale: come l’Europa può tornare a finanziare innovazione e crescita
Il gestore della casa invita alla prudenza sulla parte lunga dei Treasury, dove i rendimenti possono salire ancora di circa 50 punti base. Ma vede avvicinarsi il momento per iniziare ad estendere la duration in Europa. ABS ed emergenti le novità nel credito, con la selezione a fare da spartiacque. E attenzione al boomerang AI
L’asset class sfiora i 300 miliardi di euro e si prepara a un ulteriore ampliamento trainato da USA, energia, e AI. Per il global head of Fixed Income della casa, la compressione dei differenziali rende però decisivi il confronto tra strutture, il posizionamento sulle call e l’analisi bottom-up degli emittenti
Secondo il gestore obbligazionario Anthony Kettle, la dispersione delle valutazioni apre spazi nel credito corporate. Mentre sul fronte sovrano il focus si sposta sull’America Latina. Ma per proteggersi dagli shock, meglio guardare all’azionario
Secondo Sumant Wahi di Man Group il valore si sta spostando verso infrastrutture, software e applicazioni. Tra valutazioni elevate e ruolo crescente della Cina, per gli investitori diventa decisivo distinguere i vincitori dai semplici protagonisti del rally
Per il gestore della casa Fabio Viola, rendimenti ancora interessanti e fondamentali solidi sostengono il comparto. Ma con spread già compressi diventa cruciale la selezione degli emittenti. “Preferenza per finanziari e scadenze da tre a sette anni”
Dopo anni trascorsi ai margini delle strategie di investimento, le economie in via di sviluppo stanno riconquistando la scena. Alla base di questo ritorno ci sono fondamentali più solidi, una minore dipendenza dal dollaro e la ricerca di alternative ai mercati occidentali
Secondo Thomas Christiansen, responsabile della casa per il debito emergente, l’asset class promette di spingere la frontiera efficiente dei portafogli obbligazionari grazie a un bassa correlazione con il quadro macro. “Da Fed e BCE nessun impatto”. E sugli spread niente paura: “Riflettono il miglioramento dei fondamentali”.
Iscriviti per ricevere gratis il magazine FocusRisparmio