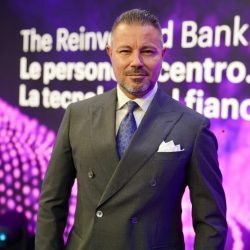
Credito, consulenza, operations e fusioni: per Paolo Ceschi, responsabile Financial Services del gruppo, il vero valore dell’intelligenza artificiale emergerà quando gli algoritmi entreranno nei processi decisionali. “Ecco perché le future operazioni di M&A premieranno gli istituti più maturi”
Paolo Ceschi, responsabile Financial Services di Accenture Italia
L’intelligenza artificiale è ormai uscita dalla fase della sperimentazione e si prepara a incidere sul cuore del business bancario. Dopo anni in cui l’attenzione si è concentrata soprattutto sull’automazione e sull’efficienza operativa, la sfida si sposta infatti oggi sulla capacità di ripensare processi e modelli decisionali. Un passaggio cui, secondo Accenture, dipenderà il vantaggio competitivo degli istituti nei prossimi anni e quindi anche la spinta alle aggregazioni. FocusRisparmio ha raggiunto il responsabile Financial Services Paolo Ceschi per approfondire le evidenze del recente studio in cui la società di consulenza stima una crescita cumulata dei profitti pre-tasse di 8 miliardi nei prossimi tre anni per gli operatori italiani.
In quali aree si manifesterà maggiormente la creazione di valore che ipotizzate nello studio? E come si distribuirà tra crescita dei ricavi, riduzione dei costi operativi e contenimento del rischio di credito?
Il valore si manifesterà soprattutto nelle aree in cui l’IA può incidere in modo più profondo sui processi core della banca, dal credito alla compliance fino alle operations e alla relazione con il cliente. È infatti lì che l’adozione degli algoritmi può produrre gli impatti più tangibili, non solo in termini di efficienza ma anche di velocità decisionale e qualità del servizio. Guardando alla distribuzione del valore, i potenziali 8 miliardi in più di profitti pre tasse in tre anni sono a una combinazione di tre leve: circa 4 miliardi di crescita dei ricavi, 3 miliardi di riduzione dei costi e un miliardo di minori accantonamenti. Non stiamo quindi parlando di un beneficio concentrato su una sola dimensione, ma di un effetto combinato che attraversa l’intera catena del valore bancaria. Nella pratica, il percorso parte spesso da ambiti a ritorno più immediato, come produttività IT e automazione del back office, ma il vero salto di valore arriva quando l’AI entra nei processi decisionali e commerciali più strategici in modo da abilitare una trasformazione più strutturale del modello operativo.
Tra gli ambiti più promettenti dell’AI viene spesso citata la concessione del credito. Che applicazioni ritiene più interessanti in quest’area e quali benefici potrebbero derivarne sia per le banche sia per famiglie e imprese?
È un’area in cui l’AI può incidere su qualità della decisione, velocità di risposta e capacità di servizio. Dalle nostre analisi e dai nostri case study emergono soprattutto applicazioni come la valutazione del merito creditizio e accuratezza in fase di istruttoria, oltre a un uso più ampio della tecnologia per rafforzare i processi di monitoraggio e gestione del rischio. Più in generale, il beneficio principale è rintracciabile nella possibilità di prendere decisioni più rapide e meglio supportate dai dati. Per famiglie e imprese questo può tradursi in processi più snelli, tempi di risposta più rapidi e in una maggiore capacità, da parte degli istituti, di servire anche clienti che oggi sono più difficili da valutare con modelli tradizionali.
Che impatti stima invece sul mondo della consulenza? La figura dell’advisor sarà messa in discussione?
Dal nostro punto di vista, la componente umana rimarrà centrale. Il modello descritto è infatti quello di una collaborazione tra professionisti e agenti AI, con una supervisione che resterà fondamentale nei processi critici. Per questo, non immaginiamo una crisi della figura dell’advisor ma vediamo l’intelligenza artificiale come un amplificatore: può aumentarne la capacità, liberando tempo dalle attività a minore valore aggiunto e rafforzando quelle di relazione e accompagnamento del cliente.
Nonostante quasi tutti i leader bancari sondati si dicano consapevoli dei vantaggi derivanti dall’adozione dell’AI, pochi sono pronti a introdurla. Quali sono le ragioni di questo gap?
Il punto chiave è che oggi la tecnologia è pronta, ma spesso le organizzazioni non lo sono ancora. Le nostre evidenze mostrano con chiarezza questo divario: l’80% dei leader bancari considera l’IA cruciale per la crescita, ma meno del 30% si ritiene davvero pronto a integrarla su larga scala. Le ragioni sono diverse e spesso legate tra loro. Ci sono i fattori tipici del settore bancario: vincoli regolatori, necessità di garantire affidabilità, tracciabilità e supervisione, presenza di sistemi legacy complessi. Ci sono anche elementi più strutturali, dalla qualità del dato alla governance fino alla disponibilità di competenze adeguate e alle difficoltà di portare in produzione casi d’uso che funzionano bene in fase pilota ma che non hanno il potenziale trasformativo per incidere davvero sui processi. In molti casi, infatti, l’AI viene aggiunta sopra processi esistenti invece di diventare il motore per riprogettarli. Ed è proprio questo approccio incrementale a limitarne il potenziale. Il vero salto avviene quando l’adozione è accompagnata da una revisione più ampia di dati, architetture, processi e forza lavoro.
Quali sono i casi d’uso che stanno già generando il maggiore ritorno economico? Avete dati quantitativi sugli impatti registrati in aree come credito, compliance, customer service, wealth management o operations?
Le evidenze raccolte dicono che il maggiore ritorno economico si concentra dove l’AI viene applicata non come semplice assistente, ma come leva di reinvenzione dei processi end-to-end. Abbiamo analizzato oltre 800 casi d’uso già implementati, di cui più di 300 nel banking, e da questa base emerge una concentrazione di valore in diversi domini: operations, sales & marketing, technology & data, products, client engagement e finance. Tanti gli esempi a conferma di ciò: Mastercard ha ridotto dell’87% i tempi di lavorazione e del 92% il costo per record reinventando end-to-end il processo di arricchimento dei dati transazionali; Allianz Partners ha portato la gestione dei sinistri da giorni a minuti, con rilevamento frodi 1,5 volte superiore; KBTG ha documentato 30mila giornate di lavoro risparmiate e miglioramenti del 20%-59% sulle attività amministrative. Si tratta di numeri fuori dal core banking, ma che indicano una direzione chiara.
Il settore ha investito oltre 31 miliardi di dollari a livello globale nel 2024. Qual è il posizionamento delle banche italiane rispetto ai principali mercati europei e internazionali in termini di investimenti, adozione e realizzati?
Il sistema nazionale si trova oggi in una fase cruciale: parte da una posizione di solidità reddituale tra le più elevate in Europa, con un ROE del 10,9% nel 2025, e questa è precisamente la condizione che rende possibile investire con continuità nell’AI. Insomma, abbiamo di fronte una finestra di opportunità che non va sprecata. I numeri globali ne danno la misura: mercato a 631 miliardi entro il 2028, investimenti corporate più che raddoppiati nel 2025, 83% delle istituzioni finanziarie che aumenta la spesa in algoritmi nel 2026. La sfida per i player del nostro Paese è dunque quella di trasformare questo potenziale in capacità di investimento strutturale.
Quali sono i maggiori scogli e rischi legati al processo di adozione dell’AI nel sistema bancario e, in particolare, in quello italiano?
Gli scogli principali sono tre. Il primo è regolatorio: in banca l’AI deve essere spiegabile, controllabile e tracciabile. Il secondo è tecnologico: molti sistemi core non sono nati per integrare agenti, dati real-time e automazione intelligente. Il terzo ha natura organizzativa ed è quello che spesso fa la differenza tra sperimentare l’AI e scalarla davvero. Molti istituti si trovano infatti in una fase di sperimentazione e il rischio è che queste iniziative restino frammentate, distribuite tra funzioni diverse, senza una governance comune e un ridisegno dei processi. In quel caso, la tecnologia migliorerebbe le singole attività ma non cambierebbe davvero il modo in cui l’organizzazione opera. Per il sistema bancario italiano, la minaccia è la stessa: avere capitale, tecnologia e sperimentazioni ma non ancora un modello operativo capace di trasformare tutto ciò in produttività, qualità del servizio e crescita.
Quali criticità vede all’orizzonte per gli operatori del settore e come l’adozione su larga scala dell’AI potrebbe ridisegnare gli equilibri competitivi tra banche tradizionali, fintech e big tech? Si immagina uno scenario in cui, a direzionare il consolidamento nel settore, sia anche la necessità di incamerare competenze, capacità di investimento o tecnologie legate all’AI?
Il settore si avvia verso una fase in cui sarà sempre più difficile prevedere il supporto di fattori esterni favorevoli per sostenere la redditività. In questo contesto, la trasformazione non è più rinviabile: chi rimanda oggi rischia di trovarsi domani a doverla rincorrere, con meno tempo a disposizione e costi molto più elevati da sostenere. Al contrario, le banche che avranno già costruito basi solide sul piano dei dati, dell’architettura e dei processi potranno muoversi con maggiore velocità e affrontare in modo più efficace anche eventuali operazioni di consolidamento. In questo senso, la differenza non la farà solo la dimensione ma anche la capacità di cambiare per tempo. È inoltre plausibile che, nelle future operazioni di M&A, pesino sempre di più la maturità tecnologica e la disponibilità di competenze o la capacità di industrializzare l’AI su scala. Chi arriverà preparato avrà quindi più libertà strategica.
Avete dati sull’impatto dell’AI generativa sulla redditività delle banche più avanzate?
I dati cominciano a esserci, anche se il quadro risulta ancora parziale e non sempre l’effetto è isolabile sulla sola AI generativa. BNP Paribas ha dichiarato benefici già realizzati per circa 600 milioni di euro, con target di 750 milioni al 2026: finora soprattutto sui ricavi, ma con una traiettoria sempre più orientata anche a costi e rischio operativo. Accanto ai benefici economici, iniziano a emergere KPI di produttività più specifici. BPER ha comunicato impatti attesi di +8/+10% sulla produttività della rete commerciale, +15/+20% nei centri di sviluppo IT grazie all’accelerazione del software development lifecycle, e 25%-30% di ottimizzazione dei costi su alcuni processi operativi di help desk. Intesa Sanpaolo, nel Piano di Impresa, indica una crescita della produttività del middle e back-office di oltre il 20% entro il 2029 e un aumento delle risoluzioni automatiche nella Filiale Digitale da circa 30% a oltre 80%.
Al XXII Forum AIPB di Milano emerge il nuovo peso del settore nella gestione della ricchezza degli italiani: quota di mercato al 37,9%, contro il 36,7% delle banche commerciali. Le famiglie Private investono 168 miliardi nelle imprese italiane, mentre il settore contribuisce in misura determinante alla raccolta del risparmio gestito. Longevità, intelligenza artificiale e passaggio generazionale al centro delle sfide future
Consob: nel primo semestre il valore degli strumenti finanziari detenuti è salito del 5,6% grazie ad azioni, fondi e titoli di Stato. Cresce anche il patrimonio. Utili in aumento per Sgr e Sim
L’associazione europea degli asset manager sollecita Bruxelles a includere Ucits ed ELTIF nel meccanismo di sollievo fiscale oggi previsto solo per gli investitori istituzionali. “Prelievi alla fonte del 15%-30% troppo alti”
L’appuntamento annuale promosso da AIPB, in programma il 20 novembre, è alle porte. E anche quest’anno sarà un’occasione per i professionisti per confrontarsi sul ruolo che il private banking svolge oggi e sulle prospettive della sua evoluzione. L’evento sarà trasmesso in diretta su FR|Vision
Gli afflussi sono quasi raddoppiati rispetto al periodo precedente e portano a 33,6 miliardi il saldo da inizio anno. Azionari in accelerazione a 4,7 miliardi, mentre gli ETF hanno raccolto 6,2 miliardi. Il patrimonio scende a 2.701 miliardi per effetto mercato negativo
Osservatorio Athora Italia: tra gli eredi il nodo più critico è la scarsa preparazione. Tra gli over 50 solo il 17% dice di conoscere i giusti strumenti finanziari, assicurativi e giuridici
Nei primi nove mesi toccata quota 1.083 miliardi di euro: +10,7%. Corre l’amministrato con Btp, azioni ed Etp. Al risparmio gestito oltre i due terzi del portafoglio. Cresce la consulenza con fee
Il Parlamento europeo respinge il testo con le principali modifiche a MiFID, Solvency II e altre norme sui fondi. Trecento i voti contrari e 286 quelli favorevoli. Accolto l'appello di EFAMA contro la complessità della riforma. Passa invece il regolamento PRIIPs. Si apre una fase di incertezza sul futuro del progetto
Osservatorio Helvetia Golden Age: il 43% prevede di contare sui risparmi, solo l’11% su una polizza. E il 78% non si è mai informato. Decisiva la consulenza
Tra concentrazione degli indici e avanzata degli ETF, gli asset manager sono chiamati a distinguere la qualità degli investimenti dalla forza delle narrazioni di mercato. Per l’head of Sales Italy della casa, la soluzione passa dalla ricerca fondamentale. “Ma innovare non significa cambiare la propria identità”
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min