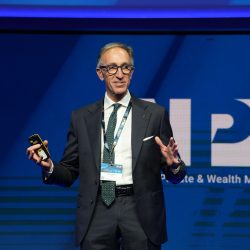
Al XXII Forum AIPB di Milano emerge il nuovo peso del settore nella gestione della ricchezza degli italiani: quota di mercato al 37,9%, contro il 36,7% delle banche commerciali. Le famiglie Private investono 168 miliardi nelle imprese italiane, mentre il settore contribuisce in misura determinante alla raccolta del risparmio gestito. Longevità, intelligenza artificiale e passaggio generazionale al centro delle sfide future
Gli equilibri nella distribuzione del risparmio delle famiglie italiane sono cambiati. A giugno 2026, con una quota di mercato del 37,9%, il Private Banking ha superato le banche commerciali, ferme al 36,7%, conquistando per la prima volta la posizione di principale canale distributivo. Undici anni fa il rapporto era ben diverso: nel 2015 i due comparti rappresentavano rispettivamente il 26,7% e il 47,3% del mercato. Il sorpasso segna una tappa importante per un’industria il cui peso nel sistema finanziario nazionale si riflette sempre più anche nella capacità di valorizzare il risparmio e indirizzarlo verso l’economia.
Il nuovo posizionamento del settore è stato uno dei temi centrali della XXII edizione del Forum dell’Associazione Italiana Private Banking (AIPB), svoltasi a Palazzo Mezzanotte, a Milano, con il titolo “Private Banking: l’impatto di oggi, le traiettorie di domani”. Al centro dei lavori, il contributo del Private Banking alle famiglie, alle imprese e al sistema finanziario, insieme alle trasformazioni che ne stanno ridefinendo le prospettive di crescita.
Andrea Ragaini, presidente AIPB (Sergio Oliverio/2026/Imagoeconomica)
A spiegare la portata del cambiamento è innanzitutto l’evoluzione delle masse, cresciute a un ritmo medio annuo del 7,9% tra il 2007 e il 2026. Le previsioni elaborate da Prometeia per AIPB indicano patrimoni gestiti per 1.551 miliardi di euro alla fine del 2026, con la prospettiva di raggiungere 1.764 miliardi nel 2028. All’espansione del mercato si accompagna un rafforzamento della fiducia nella consulenza: la percentuale di clienti soddisfatti del servizio ricevuto è salita dal 59% del 2007 al 92% del 2026. “Il valore del Private Banking non si misura soltanto nei patrimoni gestiti, ma anche nel contributo concreto che genera per le famiglie, le imprese e l’economia del Paese”, ha sottolineato Andrea Ragaini, presidente AIPB, aprendo i lavori del Forum. “Il risparmio è da sempre una grande virtù privata degli italiani: la responsabilità del Private Banking è contribuire a trasformarlo in una risorsa per lo sviluppo collettivo”.
Dal rendimento dei portafogli all’economia reale
Per quantificare questo contributo, AIPB ha analizzato gli ambiti nei quali l’attività del settore produce effetti sul sistema economico. Il primo riguarda le scelte di investimento delle famiglie. La liquidità pesa per il 15% nei portafogli Private, rispetto al 51% delle altre famiglie, mentre l’esposizione azionaria raggiunge il 31%, contro il 14%. Una diversa composizione che, secondo i dati illustrati dall’Associazione, si è accompagnata a un rendimento medio annuo del 7,8% tra il 2023 e il primo semestre 2026, a fronte dell’1,8% registrato dalle altre famiglie.
Il rapporto con il tessuto produttivo rappresenta un’altra componente significativa dell’impatto economico. Gli investimenti delle famiglie Private nelle imprese italiane raggiungono 168 miliardi di euro, pari al 66% dei 256 miliardi complessivamente investiti dalle famiglie italiane secondo l’analisi AIPB, con una presenza particolarmente rilevante nell’azionario e nei mercati privati. Un ruolo che riguarda anche gli imprenditori, soprattutto nelle fasi di discontinuità proprietaria: nel 2025, 394 operazioni hanno generato 21 miliardi di euro di liquidità, il 70% della quale riconducibile al Private Banking.
Sul versante delle risorse pubbliche, l’analisi rileva inoltre 360 miliardi di euro investiti nel settore pubblico, direttamente o attraverso intermediari finanziari, e un contributo fiscale stimato in 11,5 miliardi nel 2025.
Il motore della raccolta del risparmio gestito
La rilevanza del Private Banking per l’industria finanziaria emerge anche dalla consistenza dei patrimoni affidati ai comparti dell’asset management e delle assicurazioni vita. Le famiglie Private vi investono complessivamente circa 836 miliardi di euro, suddivisi tra 544 miliardi nel risparmio gestito e 292 miliardi nelle polizze vita.
Ma è soprattutto guardando alla raccolta netta che si coglie il peso del canale. Tra il 2023 e giugno 2026, dal Private Banking sono arrivati 60 miliardi di euro di flussi netti verso l’asset management, equivalenti al 97% del totale, e 15 miliardi verso le assicurazioni vita, oltre il 99% della raccolta netta complessiva. Anche per il sistema bancario il contributo è significativo: nel 2025 il settore ha rappresentato il 34% dei ricavi da commissioni, a conferma dell’importanza del modello di servizio per la redditività degli intermediari.
Longevità, tecnologia e nuove esigenze delle famiglie
Se i numeri fotografano il percorso compiuto, le prospettive del Private Banking dipenderanno anche dalla capacità di rispondere a bisogni patrimoniali in trasformazione. Il primo fattore è demografico. L’allungamento della vita rende più articolate le esigenze di previdenza, protezione e pianificazione successoria, mentre si avvicina una stagione di trasferimenti patrimoniali di dimensioni rilevanti. Secondo le stime presentate da AIPB, tra il 2026 e il 2036 passeranno di mano 1.210 miliardi di euro di ricchezza delle famiglie Private, tra attività finanziarie, immobili e aziende.
Un secondo elemento è l’innovazione tecnologica, che sta cambiando sia gli strumenti a disposizione dei consulenti sia le aspettative della clientela. L’87% dei clienti Private dichiara fiducia nei consigli di investimento supportati dall’intelligenza artificiale, mentre la tokenizzazione apre nuove possibilità nelle modalità di accesso e gestione degli asset. A incidere sulle scelte di portafoglio è inoltre il contesto internazionale, segnato da tensioni geopolitiche, indebitamento e cambiamento climatico. Nei prossimi due anni il 54% dei leader del Private Banking prevede di aumentare l’esposizione azionaria e il 79% di incrementare gli investimenti nei private markets.
Il confronto su queste prospettive ha coinvolto anche relatori provenienti da ambiti diversi dell’economia e della finanza. Cristina Catania di McKinsey & Company ha approfondito le potenzialità di sviluppo del settore, mentre Dante Roscini della Harvard Business School ha analizzato gli scenari internazionali. Alessandro Inversini di EHL Hospitality Business School e Michele Tacchella di Giorgio Armani hanno portato il punto di vista di hospitality e moda sull’evoluzione dei modelli di servizio e sul valore della relazione con il cliente. Sandy Kaul, head of Digital Assets and Innovation di Franklin Templeton, ha invece approfondito le prospettive della tokenizzazione e delle nuove infrastrutture digitali per la gestione del patrimonio.
La catena del valore si fa più integrata
L’innovazione non riguarda soltanto le tecnologie e gli strumenti a disposizione dell’industria, ma anche le modalità di collaborazione tra i diversi attori dell’asset & wealth management. Gestori, intermediari e compagnie assicurative sono infatti chiamati a integrare sempre più competenze e soluzioni per costruire un’offerta personalizzata, capace di rispondere alle diverse esigenze patrimoniali dei clienti. È quanto emerso dalla tavola rotonda “Nuove frontiere nel Private Banking”, che ha riunito Andrea Aurilia, country head Italia di J.P. Morgan Asset Management, Giovanni Sandri, head of Southern Europe di BlackRock, e Marco Passafiume Alfieri, amministratore delegato di CNP Assicura.
Un’evoluzione che investe innanzitutto il ruolo delle società di gestione, chiamate a superare i confini tradizionali dell’offerta. “L’asset management non deve più essere una mera fabbrica di prodotti, ma deve diventare un laboratorio di architetture finanziarie”, ha osservato Aurilia, richiamando la crescente convergenza tra gestione degli investimenti e investment banking. In questo contesto, la tecnologia diventa uno strumento essenziale per combinare le diverse soluzioni e rendere più efficiente il lavoro dei consulenti. “La grande sfida del wealth management in generale è la personalizzazione in scala”, ha sottolineato Sandri, evidenziando il passaggio da un modello prevalentemente artigianale a uno in cui gli strumenti digitali consentono di dedicare più tempo alla relazione con il cliente. Un’integrazione che richiede anche un cambiamento nell’approccio alla consulenza: “Lo sforzo importante da fare è quello culturale: cercare di affrontare questo argomento e di incastrarlo all’interno di una pianificazione finanziaria”, ha spiegato Passafiume Alfieri, riferendosi al ruolo della protezione assicurativa nelle strategie patrimoniali.
Consob: nel primo semestre il valore degli strumenti finanziari detenuti è salito del 5,6% grazie ad azioni, fondi e titoli di Stato. Cresce anche il patrimonio. Utili in aumento per Sgr e Sim
L’associazione europea degli asset manager sollecita Bruxelles a includere Ucits ed ELTIF nel meccanismo di sollievo fiscale oggi previsto solo per gli investitori istituzionali. “Prelievi alla fonte del 15%-30% troppo alti”
L’appuntamento annuale promosso da AIPB, in programma il 20 novembre, è alle porte. E anche quest’anno sarà un’occasione per i professionisti per confrontarsi sul ruolo che il private banking svolge oggi e sulle prospettive della sua evoluzione. L’evento sarà trasmesso in diretta su FR|Vision
Gli afflussi sono quasi raddoppiati rispetto al periodo precedente e portano a 33,6 miliardi il saldo da inizio anno. Azionari in accelerazione a 4,7 miliardi, mentre gli ETF hanno raccolto 6,2 miliardi. Il patrimonio scende a 2.701 miliardi per effetto mercato negativo
Osservatorio Athora Italia: tra gli eredi il nodo più critico è la scarsa preparazione. Tra gli over 50 solo il 17% dice di conoscere i giusti strumenti finanziari, assicurativi e giuridici
Nei primi nove mesi toccata quota 1.083 miliardi di euro: +10,7%. Corre l’amministrato con Btp, azioni ed Etp. Al risparmio gestito oltre i due terzi del portafoglio. Cresce la consulenza con fee
Il Parlamento europeo respinge il testo con le principali modifiche a MiFID, Solvency II e altre norme sui fondi. Trecento i voti contrari e 286 quelli favorevoli. Accolto l'appello di EFAMA contro la complessità della riforma. Passa invece il regolamento PRIIPs. Si apre una fase di incertezza sul futuro del progetto
Osservatorio Helvetia Golden Age: il 43% prevede di contare sui risparmi, solo l’11% su una polizza. E il 78% non si è mai informato. Decisiva la consulenza
Tra concentrazione degli indici e avanzata degli ETF, gli asset manager sono chiamati a distinguere la qualità degli investimenti dalla forza delle narrazioni di mercato. Per l’head of Sales Italy della casa, la soluzione passa dalla ricerca fondamentale. “Ma innovare non significa cambiare la propria identità”
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min