Il mercato in rapida crescita degli ETF attivi in Europa: una guida per gli investitori
10 dicembre 2025
di Goldman Sachs Asset Management
CONTENUTO SPONSORIZZATO A CURA DI GOLDMAN SACHS ASSET MANAGEMENT
5 min
di Rima Haddad, Head of EMEA ETF Distribution, Goldman Sachs Asset Management
Rima Haddad, Head of EMEA ETF Distribution, Goldman Sachs Asset Management
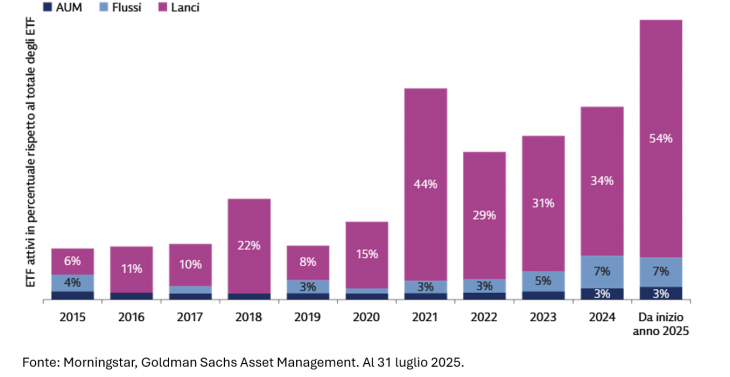
Il mercato degli ETF in Europa sta cambiando: per anni questi strumenti hanno rappresentato prodotti passivi che replicavano un indice, mentre ora molti investitori hanno maggiori pretese e richiedono prodotti che uniscano i vantaggi della gestione attiva, come il potenziale alpha e la gestione del rischio, alla trasparenza e la facilità di trading che caratterizzano il veicolo ETF.1 Questo cambiamento ha determinato una rapida espansione degli ETF attivi in Europa, dove il patrimonio gestito è cresciuto annualmente del 40% negli ultimi cinque anni.2 Nei primi sette mesi del 2025, i flussi netti in entrata verso gli ETF attivi hanno rappresentato quasi il 7% dei flussi totali degli ETF, e la forte domanda degli investitori ha incoraggiato i gestori di fondi a lanciare nuovi prodotti.
Gli ETF attivi hanno debuttato in Europa nel 2011, tre anni dopo il lancio del primo ETF attivo negli Stati Uniti,3 e il loro sviluppo ha in parte seguito il percorso tracciato dal mercato USA. Sebbene i fondi passivi continuano a dominare entrambi i mercati, la crescita oggi è trainata sempre di più dagli ETF attivi. Inoltre, le innovazioni di prodotto che hanno preso piede inizialmente negli USA, come gli ETF solutions-oriented che mirano a generare un reddito costante o a proteggere dai ribassi, stanno ora iniziando a emergere in Europa.
L’evoluzione del mercato degli ETF in Europa è stata plasmata dalla struttura unica dei mercati di capitali del continente, che coprono i 27 Paesi dell’UE e i centri finanziari di Svizzera e Regno Unito. Considerata la rapida crescita di dimensione e gamma di opportunità nel mercato degli ETF attivi in Europa, in Goldman Sachs Asset Management riteniamo che gli investitori debbano comprendere chiaramente il funzionamento di questo mercato e la sua direzione.
L’ascesa degli ETF attivi
Gli ETF attivi sono gestiti da professionisti degli investimenti, con l’obiettivo di raggiungere risultati specifici, come sovraperformare un benchmark, generare reddito o individuare un tema di investimento specifico. Offrono anche i vantaggi tipici del veicolo ETF, come trading intraday a un prezzo noto, maggiore trasparenza sulle posizioni e convenienza. Tale combinazione può rendere i veicoli attivi uno strumento efficiente per la costruzione del portafoglio, per aumentare la diversificazione e gestire il rischio. Inoltre, in periodi di maggiore incertezza del mercato, queste caratteristiche possono contribuire a rafforzare la resilienza del portafoglio.
Negli ultimi anni la crescita del patrimonio gestito degli ETF attivi in Europa ha accelerato grazie alla domanda crescente e il numero di fondi e gestori ha seguito una traiettoria simile, con i lanci di ETF attivi che rappresentano il 54% di tutti i nuovi ETF lanciati sul mercato da inizio anno.4
Gli ETF attivi europei stanno guadagnando terreno rispetto ai passivi
In termini di asset e lanci, l’Europa ha raggiunto i livelli degli Stati Uniti di cinque anni fa, quando gli ETF attivi rappresentavano il 3,4% del totale degli ETF e il 56% dei lanci.5 A nostro avviso, i segnali sono incoraggianti, con l’ampliamento del bacino di investitori e 93 gestori patrimoniali che offrono ETF attivi in Europa.6 Grazie a questo contesto favorevole, riteniamo che gli ETF attivi siano destinati a crescere considerevolmente in quest’area geografica.
Quale uso fanno gli investitori degli ETF attivi europei
La base di investitori negli ETF attivi europei si sta espandendo, includendo sempre più spesso investitori asiatici che, insieme a quelli europei, contribuiscono ad alimentare la crescita del mercato. Con lo sviluppo del mercato europeo, riteniamo che gli investitori sceglieranno gradualmente opportunità d’investimento attualmente affermate negli Stati Uniti. Prevediamo anche un aumento della domanda di ETF solutions-oriented, tra cui i fondi buffer, strategie a gestione attiva basate su opzioni che mirano a realizzare un risultato predefinito in un determinato periodo di tempo. Allo stesso modo, ci aspettiamo che i gestori europei di portafogli modello seguiranno l’esempio delle loro controparti statunitensi, aumentando l’utilizzo di ETF attivi.7
Orientarsi nel variegato mercato europeo degli ETF
Uno dei principali vantaggi di questi fondi è la possibilità di comprare e vendere ETF come azioni in Borsa, al prezzo di mercato prevalente. Tuttavia, il mercato finanziario europeo è più complesso di quello statunitense a causa del numero di Paesi, valute e Borse coinvolte. Gli ETF statunitensi sono tutti registrati in un singolo Paese, denominati in dollari e quotati in poche Borse, mentre l’Europa ospita più di 30 importanti Borse e, oltre alle principali valute, ha diverse altre valute nazionali. In Europa il 28% del trading di ETF avviene su Borse tradizionali “trasparenti”, che mostrano sia ordini di acquisto e vendita che prezzi prima che si effettui un’operazione, mentre il restante 72% avviene, ad esempio, su piattaforme request-for-quote (RFQ),8 e internalizzatori sistematici,9 o direttamente tra gli investitori.10
I policymaker europei stanno rispondendo con iniziative volte ad aumentare il consolidamento delle borse. La Commissione europea prevede, infatti, di creare un unico data feed centralizzato, definito come consolidated tape, contenente i prezzi e i volumi di negoziazione provenienti dalle sedi di esecuzione del blocco.11 Questo sistema consentirà agli investitori di prendere decisioni più informate, migliorare la concorrenza tra le sedi e contribuire a integrare i mercati finanziari dell’UE.
Il panorama normativo europeo in continua evoluzione
Il mercato degli ETF attivi in Europa non ha mai vissuto un momento decisivo in cui le regole del gioco sono cambiate e ne è seguita una rapida espansione. Al contrario, nel 2019 la SEC statunitense ha semplificato il processo per il lancio di nuovi ETF sul mercato e ha permesso l’uso di panieri personalizzati di asset, facilitando lo sviluppo degli ETF attivi.12 Il mercato europeo, invece, è governato da molte delle stesse regole dei fondi comuni d’investimento, creando un contesto normativo familiare alla maggior parte degli investitori.
L’elemento principale del quadro normativo per gli ETF in Europa è noto come OICVM, (organismi di investimento collettivo in valori mobiliari), adottato per la prima volta 30 anni fa per proteggere degli investitori e armonizzare le norme per i fondi di investimento nell’UE. Grazie a questi organismi, i fondi registrati in uno Stato membro possono avere un passaporto per la commercializzazione in tutto lo Spazio economico europeo.13 L’Irlanda è emersa come domicilio dominante degli ETF, con una quota di mercato 72%, seguita dal Lussemburgo con il 17%.14
Un comparto della recente attività si concentra sugli ETF attivi “semi-trasparenti”. Questi fondi non sono tenuti a comunicare tutte le posizioni quotidianamente, consentendo ai gestori di ETF attivi di mantenere le loro posizioni nascoste per periodi più lunghi.15
Un mercato destinato a una crescita costante
L’espansione degli ETF attivi in Europa è accelerata negli ultimi anni, quando nuovi emittenti sono entrati nel mercato in risposta alla forte domanda degli investitori. Guardando al futuro, prevediamo che questo trend continuerà, in parte trainato dall’interesse degli investitori verso un’ampia gamma di fondi, compresi gli ETF solutions-based che possono essere utilizzati per accedere a nuovi mercati e gestire meglio il rischio di portafoglio e, con nove intervistati europei su dieci che prevedono di aumentare la loro esposizione agli ETF attivi nel prossimo anno,16 ci aspettiamo un’ulteriore crescita del mercato in quest’area geografica.
1 Ad esempio, in un recente sondaggio sugli investitori in ETF il 22% degli intervistati europei ha dichiarato di aver previsto di aumentare “significativamente” la propria esposizione (del 25% o più) agli ETF attivi, mentre il 60% ha previsto un aumento moderato (dal 10% al 24%). Si veda “Global ETF Investor Survey”, Brown Brothers Harriman. Al 24 marzo 2025. 2 Morningstar. Al 31 luglio 2025. Il riferimento è al tasso di crescita annuale composto. 3 Al lancio del primo ETF attivo al mondo negli Stati Uniti, vedi “Bear Stearns Begins Trading of First Actively Managed ETF”, Global Custodian. Al 25 marzo 2008. Pimco ha lanciato il primo ETF attivo europeo nel 2011. Si veda “Active ETFs Are No Easy Win for Mutual Fund Managers”, ETF Stream. Al 27 marzo 2025. 4 Morningstar. Al 31 luglio 2025. 5 Morningstar. Al 30 giugno 2025. 6 Morningstar. Al 9 settembre 2025. 7 Al 31 marzo 2025 il 44% dei portafogli modello statunitensi includeva almeno un ETF attivo. Si veda “2025 US Model Portfolio Landscape”, Morningstar. A giugno 2025. 8 Una piattaforma “request-for-quote” come Bloomberg e Tradeweb consente agli acquirenti di richiedere quotazioni di prezzo per prodotti come gli ETF ai potenziali venditori. 9 Il termine “internalizzatore sistematico” è stato introdotto nella direttiva dell’Unione europea sui mercati degli strumenti finanziari. La legge definisce questo termine come “società di investimento che, su base organizzata, frequente, sistematica e sostanziale, effettuano operazioni per proprio conto quando eseguono ordini dei clienti al di fuori di un mercato regolamentato, un MTF o un OTF”. MTF (multilateral trading facility) si riferisce a un sistema multilaterale di trading, mentre OTF (organized trading facility) indica un sistema organizzato di trading. Si veda “Articolo 4 Definizioni”, sito web dell’Autorità europea degli strumenti finanziari e dei mercati. Al 12 settembre 2025. 10 Bloomberg Intelligence. Dati al 30 giugno 2025. 11 “Commission Advances Work Towards a Consolidated EU Trading Landscape for Financial Instruments”, Commissione europea. Al 12 giugno 2025. La principale autorità di regolamentazione dei mercati finanziari dell’UE intende selezionare un gestore del sistema consolidato per azioni ed ETF entro la fine di quest’anno. Si veda “ESMA Launches Selection of Consolidated Tape Provider for Shares and ETFs”, ESMA. Al 20 giugno 2025. Gli Stati Uniti hanno avuto una forma di sistema consolidato di registrazione fin dagli anni ’70. 12 “SEC Adopts New Rule to Modernize Regulation of Exchange Traded Funds”, Comunicato stampa SEC. Al 26 settembre 2019. 13 Lo Spazio economico europeo è composto dai 27 Stati membri dell’UE più Islanda, Liechtenstein e Norvegia. 14 Morningstar. Al 31 luglio 2025. Dopo l’Irlanda e il Lussemburgo, l’elenco dei maggiori domicili di ETF in Europa per patrimonio netto totale continua come segue in ordine decrescente: Germania (4,1%), Svizzera (2,6%), Francia (2,4%) e Jersey (1,3%). 15 La SEC statunitense ha approvato per la prima volta degli ETF attivi semi-trasparenti alla fine del 2019 e i primi lanci sono avvenuti l’anno successivo, sebbene ci sia stata una scarsa adozione sul mercato. In merito all’approvazione della SEC, si veda “SEC Officially Signs Off on New Wave of Semi-Transparent ETFs”, ETF Trends. All’11 dicembre 2019. 16 “Global ETF Investor Survey”, Brown Brothers Harriman. Al 24 marzo 2025.
Considerazioni sul rischio e informazioni importanti
Tutti gli investimenti comportano rischi, compresa la potenziale perdita di capitale.
Gli investimenti azionari sono soggetti al rischio di mercato, il che significa che il valore dei titoli in cui s’investe può aumentare o diminuire in risposta alle prospettive delle singole società e di particolari settori e/o alle condizioni economiche generali. I diversi stili d’investimento (ad esempio, “growth” e “value”) tendono ad avere un andamento alterno e, a volte, la strategia può sottoperformare altre strategie che investono in asset class simili. La capitalizzazione di mercato di una società può anche comportare rischi maggiori (ad es. società a “small” o “mid” cap) rispetto a quelli associati a società più grandi e più consolidate e può essere soggetta a movimenti dei prezzi più bruschi o irregolari, oltre a una minore liquidità.
Gli investimenti nei mercati emergenti possono essere meno liquidi e sono soggetti a un maggior rischio di perdita rispetto ai mercati sviluppati a seguito, a titolo esemplificativo ma non esaustivo, dei seguenti fattori: normative inadeguate, mercati dei titoli volatili, tassi di cambio avversi e sviluppi sociali, politici, militari, normativi, economici, ambientali o disastri naturali.
Gli investimenti in titoli obbligazionari sono soggetti ai rischi associati ai titoli di debito in generale, tra cui il rischio di credito, di liquidità, dei tassi d’interesse, di rimborso anticipato e di estensione. I prezzi delle obbligazioni si muovono in maniera inversa rispetto alle variazioni dei tassi d’interesse. Pertanto, un rialzo generale dei tassi d’interesse può comportare il calo dei prezzi delle obbligazioni. Il valore dei titoli con tassi d’interesse variabili è generalmente meno sensibile alle variazioni dei tassi d’interesse rispetto ai titoli con tassi d’interesse fissi. I titoli a tasso variabile possono diminuire di valore se i tassi d’interesse non si muovono come previsto. Al contrario, se i tassi d’interesse di mercato diminuiscono, i titoli a tasso variabile generalmente non aumentano di valore. Il rischio di credito è il rischio che un emittente non adempia alle proprie obbligazioni di pagamento di interessi e capitale. Il rischio di credito è più elevato quando si investe in obbligazioni ad alto rendimento, note anche come junk bond. Il rischio di rimborso anticipato è il rischio che l’emittente di un titolo possa ripagare il capitale più rapidamente di quanto originariamente previsto. Il rischio di estensione è il rischio che l’emittente di un titolo possa ripagare il capitale più lentamente di quanto originariamente previsto. Tutti gli investimenti nell’obbligazionario possono avere un valore inferiore al loro costo originario al momento del rimborso o alla scadenza.
Gli Exchange-Traded Fund sono soggetti a rischi simili a quelli delle azioni. I rendimenti degli investimenti possono variare e sono soggetti alla volatilità del mercato; di conseguenza, le azioni detenute da un investitore, al momento del rimborso o della liquidazione, possono avere un valore maggiore o minore rispetto al loro costo originario. Gli ETF possono generare risultati d’investimento che, al lordo delle spese, generalmente corrispondono alle quotazioni e al rendimento di un determinato indice. Non vi è alcuna garanzia che il prezzo e la performance dell’indice possano essere replicati esattamente.
La diversificazione non protegge un investitore dal rischio di mercato e non garantisce un utile.
I riferimenti a indici, benchmark o altre misure della performance di mercato relativa a un determinato periodo di tempo sono forniti a mero titolo informativo e non implicano che il portafoglio conseguirà risultati analoghi. La composizione dell’indice può non rispecchiare il modo in cui un portafoglio viene costruito. Sebbene un consulente miri a costruire un portafoglio che rispecchi appropriati profili di rischio e rendimento, le caratteristiche del portafoglio possono discostarsi da quelle del benchmark.
Le previsioni economiche e di mercato qui presentate riflettono una serie di ipotesi e di giudizi alla data di questa presentazione e sono soggette a modifica senza preavviso. Queste previsioni non tengono conto degli specifici obiettivi di investimento, delle restrizioni, della situazione finanziaria e fiscale o delle altre esigenze di ogni singolo cliente. I dati effettivi possono variare e tali cambiamenti potrebbero non essere qui rappresentati. Queste previsioni sono soggette a elevati livelli di incertezza che potrebbero influire sulla performance effettiva. Di conseguenza, queste previsioni devono essere considerate come una semplice esemplificazione di una vasta gamma di possibili risultati. Queste previsioni sono calcolate sulla base di ipotesi e sono soggette a revisioni significative e possono cambiare sensibilmente al variare delle condizioni economiche e di mercato. Goldman Sachs non ha alcun obbligo di fornire aggiornamenti o modifiche a queste previsioni. I case study e gli esempi sono indicati a soli fini illustrativi.
QUESTO MATERIALE NON COSTITUISCE UN’OFFERTA O SOLLECITAZIONE IN ALCUNA GIURISDIZIONE IN CUI TALE OFFERTA O SOLLECITAZIONE NON È AUTORIZZATA, NÉ NEI CONFRONTI DI QUALSIASI PERSONA CHE NON SIA LEGITTIMAMENTE AUTORIZZATA A RICEVERE TALI OFFERTE O SOLLECITAZIONI.
I potenziali investitori sono tenuti a informarsi in merito ai requisiti legali applicabili nonché alle norme fiscali e alle regolamentazioni di controllo valutarie applicabili nei Paesi di loro cittadinanza, residenza o domicilio che possono essere rilevanti.
Questo materiale è fornito a soli fini informativi e non deve essere interpretato come raccomandazione di investimento o un’offerta o sollecitazione all’acquisto o alla vendita di titoli. Il presente materiale non è destinato ad essere utilizzato come una guida generale all’investimento, o come una fonte di specifiche raccomandazioni di investimento, e non fornisce raccomandazioni implicite o espresse relative alla modalità in cui i conti dei clienti dovrebbero o potrebbero essere gestiti, in quanto le strategie di investimento appropriate dipendono dagli obiettivi di investimento del cliente.
Indici di Benchmark
Gli indici non sono gestiti. I dati relativi all’indice rispecchiano il reinvestimento di tutti i proventi o dividendi, a seconda dei casi, ma non rispecchiano la detrazione di eventuali commissioni o spese che possono ridurre i rendimenti. Gli investitori non possono investire direttamente in indici.
Gli indici menzionati nel presente documento sono stati selezionati perché sono ben noti, facilmente riconoscibili da parte degli investitori e riflettono gli indici che, a giudizio del gestore degli investimenti, basato in parte sulle prassi del settore, forniscono un benchmark adeguato rispetto al quale valutare l’investimento o il più ampio mercato qui descritto.
La performance passata non garantisce risultati futuri, che possono variare. Il valore degli investimenti e i proventi che ne derivano oscilleranno e possono tanto diminuire quanto aumentare. Si può verificare una perdita del capitale.
Queste informazioni esaminano l’attività generale del mercato, i trend dell’industria o del settore o le altre condizioni economiche, di mercato o politiche in senso lato e non devono essere interpretate come una ricerca o una raccomandazione di investimento. Il presente materiale è stato preparato da Goldman Sachs Asset Management e non costituisce una ricerca finanziaria né un prodotto di Goldman Sachs Global Investment Research (GIR). Non è stato preparato in conformità alle disposizioni di legge volte a promuovere l’indipendenza dell’analisi finanziaria e non è soggetto a un divieto di trading a seguito della distribuzione della ricerca finanziaria. Le opinioni e i pareri espressi possono differire da quelli di Goldman Sachs Global Investment Research o di altre sezioni o divisioni di Goldman Sachs e delle relative società collegate. Gli investitori sono invitati a rivolgersi ai propri consulenti finanziari prima di acquistare o vendere qualsiasi titolo. Queste informazioni potrebbero non essere aggiornate e Goldman Sachs Asset Management non ha alcun obbligo di fornire aggiornamenti o modifiche.
Il processo di gestione del rischio di portafoglio è teso a monitorare e gestire il rischio, ma ciò non implica un rischio basso.
Sebbene alcune informazioni siano state ottenute da fonti ritenute attendibili, non ne garantiamo l’esattezza, la completezza o la correttezza. La veridicità e la precisione di qualsiasi fonte di informazione disponibile pubblicamente non sono state verificate indipendentemente.
I pareri e le opinioni espressi hanno meri fini informativi e non costituiscono una raccomandazione da parte di Goldman Sachs Asset Management di acquistare, vendere o detenere titoli. Le opinioni e i pareri sono aggiornati alla data di questa pubblicazione e possono essere soggetti a modifica, non devono essere interpretati come raccomandazione di investimento.
I singoli team di gestione del portafoglio di Goldman Sachs Asset Management possono avere pareri e opinioni e/o effettuare decisioni d’investimento che, in alcuni casi, possono discostarsi dalle opinioni e dai pareri espressi in questo documento.
Non vi è alcuna garanzia che gli obiettivi verranno raggiunti.
Qualsiasi riferimento a società o titoli specifici non costituisce una raccomandazione per l’acquisto, la vendita, la detenzione o l’investimento diretto nelle stesse società o nei relativi titoli. Non si deve presumere che le decisioni d’investimento assunte in futuro saranno proficue o eguaglieranno la performance dei titoli illustrati nel presente documento.
Il capitale è a rischio.
Il presente materiale è fornito a meri fini informativi. Non è stato né sarà registrato presso o esaminato o approvato dal vostro ente normativo locale. Il presente materiale non costituisce un’offerta o sollecitazione in alcuna giurisdizione. Qualora i contenuti di questi materiali non siano chiari, è necessario consultare un consulente finanziario autorizzato.
La presente comunicazione di marketing è distribuita da Goldman Sachs Asset Management B.V., anche attraverso le proprie filiali (“GSAM BV”). GSAM BV è autorizzata e regolamentata dall’Autorità olandese per i mercati finanziari (Autoriteit Financiële Markten, Vijzelgracht 50, 1017 HS Amsterdam, Paesi Bassi) come gestore di fondi di investimento alternativi (“AIFM”), nonché come gestore di organismi di investimento collettivo in valori mobiliari (“OICVM”).
In base alla sua licenza come GEFIA, il Gestore è autorizzato a fornire i servizi di investimento di (i) ricezione e trasmissione di ordini in strumenti finanziari; (ii) gestione del portafoglio; e (iii) consulenza in materia di investimenti. In base alla sua licenza come gestore di OICVM, il Gestore è autorizzato a fornire i servizi di investimento di (i) gestione del portafoglio; e (ii) consulenza in materia di investimenti.
Informazioni sui diritti degli investitori e sui meccanismi di ricorso collettivo sono disponibili all’indirizzo am.gs.com/policies-and-governance. Il capitale è a rischio. Qualsiasi reclamo derivante da o in relazione ai termini e alle condizioni della presente dichiarazione di non responsabilità è disciplinato dalla legge olandese.
Nell’Unione europea, questo materiale è stato approvato da Goldman Sachs Asset Management Funds Services Limited, che è regolamentata dalla Banca centrale d’Irlanda, o da Goldman Sachs Asset Management B.V, che è regolamentata dall’Autorità olandese per i mercati finanziari (AFM).
È DESTINATO ESCLUSIVAMENTE ALLA DISTRIBUZIONE A ISTITUTI FINANZIARI, TITOLARI DI LICENZA PER IL SETTORE FINANZIARIO E I RISPETTIVI CONSULENTI. NON È DESTINATO ALLA CONSULTAZIONE DA PARTE DELLA CLIENTELA RETAIL O DEL PUBBLICO IN GENERALE.
Secondo Goldman Sachs Asset Management, per orientarsi nel segmento delle obbligazioni green, sociali e sostenibili (GSS) dei mercati emergenti (EM) è necessario un approccio attivo con un solido processo di sottoscrizione.
Gli exchange-traded fund a gestione attiva sono in ascesa. Dal loro debutto nel 2008, questi prodotti hanno raggiunto 1.000 miliardi di dollari di patrimonio gestito.1 Questa espansione è stata trainata dalla domanda degli investitori, attratti dalla capacità degli ETF attivi di abbinare la gestione attiva ai vantaggi del prodotto ETF, caratteristica che rende questi fondi un potente strumento di gestione del portafoglio.
Ad agosto i prezzi al consumo crescono del 2,9% annuo e le richieste di sussidi di disoccupazione superano le attese. Due segni di un rallentamento imminente. Gli asset manager vedono la prima sforbiciata ai tassi dietro l’angolo, ma resta il nodo del dato core
La banca centrale UK abbassa per la quarta volta il costo del denaro, che scende al 4,25%. Colpa dell'effetto dazi su inflazione e crescita a lungo termine. "Ma il pil 2025 sarà più alto del previsto". Per i gestori, possibili fino a tre allentamenti entro dicembre
Le “incertezze eccezionali” causate da Trump spingono alla settima riduzione dei tassi. “Dai dazi rischi per la crescita”. Secondo gli asset manager, Lagarde andrà avanti con altre due-tre sforbiciate
Gli outlook degli asset manager per il nuovo anno descrivono un contesto favorevole agli investimenti. Meglio allora puntare su Wall Street, che non smetterà di crescere, e guardare all’Europa per i titoli di Stato. Trump e banche centrali le incognite
L'outlook della casa prevede che l’indice S&P 500 toccherà i 6.500 di qui a 12 mesi. Banche, large cap e AI i tre segmenti da cavalcare. Non senza costruire una posizione sul credito per sfruttare il reddito fisso. “Emergenti e mercati privati? Ecco come includerlii”
Con il consensus degli analisti che vede una crescita degli utili societari stabile al 10% nel prossimo biennio, l’azionario giapponese si rafforza nelle preferenze degli investitori (nonostante le turbolenze d’agosto). Come approcciarlo nell’intervista a Ichiro Kosuge, portfolio manager di Goldman Sachs Asset Management
Per gli esperti USA, tassi più alti più a lungo, geopolitica e mercati in evoluzione sono i principali temi d’investimento a livello globale: ecco come orientarsi
Per alcuni analisti, Powell ha lasciato la porta aperta a una seconda sforbiciata e i dati sull’inflazione la renderanno possibile a settembre. Secondo altri, bisognerà aspettare dicembre, se non di più
Iscriviti per ricevere gratis il magazine FocusRisparmio

 5 min