In che modo gli ETF attivi possono aiutare gli investitori a ottimizzare la costruzione del portafoglio
22 ottobre 2025
di Goldman Sachs Asset Management
CONTENUTO SPONSORIZZATO A CURA DI GOLDMAN SACHS ASSET MANAGEMENT
6 min
Marrissa Hansel, Head of ETF Investment Strategy, Goldman Sachs Asset Management
Gli exchange-traded fund a gestione attiva sono in ascesa. Dal loro debutto nel 2008, questi prodotti hanno raggiunto 1.000 miliardi di dollari di patrimonio gestito.1 Questa espansione è stata trainata dalla domanda degli investitori, attratti dalla capacità degli ETF attivi di abbinare la gestione attiva ai vantaggi del prodotto ETF, caratteristica che rende questi fondi un potente strumento di gestione del portafoglio.
Il termine “attivi” significa che questi ETF sono fondi gestiti da professionisti degli investimenti con obiettivi specifici, che possono includere la sovraperformance rispetto a un benchmark, la generazione di reddito e la scelta di un determinato tema di investimento. Il termine “ETF”, invece, indica che offrono gli stessi vantaggi di tutti i fondi negoziati in borsa: possono essere acquistati e venduti a un prezzo noto su un mercato ufficiale, proprio come le azioni e, inoltre, possono essere economicamente convenienti e offrire una maggiore trasparenza sulle posizioni detenute.
Questa combinazione di caratteristiche può rendere gli ETF attivi un prezioso complemento all’interno di un portafoglio di investimenti. A nostro avviso, tali strumenti offrono agli investitori un modo efficiente e flessibile per acquisire esposizione ai mercati azionari e obbligazionari, compresi i comparti di questi mercati in cui le inefficienze strutturali rendono essenziale la ricerca specialistica e una rigorosa selezione dei titoli bottom-up. Prodotti innovativi come gli ETF derivative-income e buffer hanno il potenziale per consentire agli investitori di gestire la volatilità generando al contempo reddito.
Crediamo che il mercato degli ETF attivi continuerà a registrare un’espansione anche nei prossimi anni e che proprio la loro componente attiva sarà fondamentale per trainare la crescita del mercato. L’attenzione al raggiungimento di risultati di investimento specifici si intensificherà. Ciò si tradurrà in un’ampia gamma di prodotti mirati che offriranno accesso a nuovi mercati e asset class e forniranno agli investitori strumenti sempre più sofisticati per la costruzione e la gestione del portafoglio.
La crescente diffusione degli ETF attivi
Gli ETF attivi sono cresciuti lentamente negli anni successivi al lancio del primo fondo 17 anni fa, ma il trend è cambiato nel 2019, quando la Securities and Exchange Commission statunitense ha semplificato il processo di commercializzazione di nuovi ETF.2 Tra le altre modifiche, la cosiddetta “ETF Rule” ha consentito l’uso di panieri personalizzati di asset. Questa semplificazione ha dato ai gestori una maggiore flessibilità nella gestione del portafoglio sottostante e della liquidità di un fondo, un cambiamento fondamentale che ha facilitato lo sviluppo degli ETF attivi.
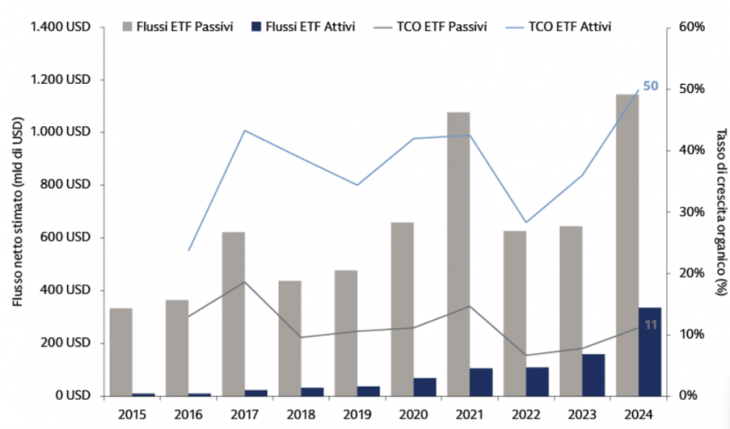
Gli ETF esistono da oltre 30 anni e per la maggior parte del tempo sono stati associati principalmente all’investimento passivo e ai fondi che replicano un indice. La situazione sta cambiando. Gli ETF attivi rappresentavano solo il 7,8% di tutto il patrimonio investito in ETF alla fine del 2024, ma sono cresciuti quasi cinque volte più velocemente rispetto ai loro omologhi passivi, alimentati da un’impennata dei flussi netti in entrata globali a 339 miliardi di dollari.3
Gli ETF a gestione attiva sono in ascesa, alimentati da un’impennata della domanda globale da parte degli investitori
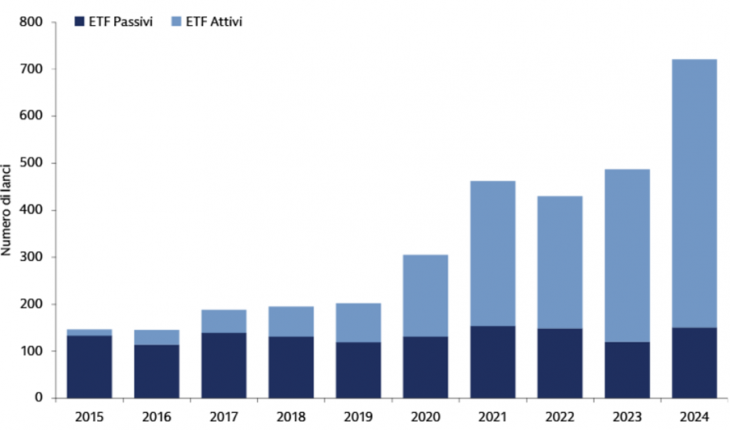
La rapida espansione degli ETF attivi rispetto ai loro omologhi passivi si riflette anche nel numero di nuovi fondi lanciati negli ultimi anni. Come mostra il grafico seguente, gli ETF attivi sono stati la principale fonte di crescita del segmento negli ultimi cinque anni e i numeri sono decollati nel 2024.
I lanci degli ETF statunitensi mostrano come i fondi attivi siano diventati il principale motore di espansione del mercato
Fonte: Morningstar, Goldman Sachs Asset Management. Al 31 dicembre 2024.
All’interno del mercato degli ETF attivi, i prodotti basati su opzioni, come gli ETF derivative-income e buffer, hanno rappresentato una recente fonte di crescita. Questi fondi includono opzioni nelle proprie strategie d’investimento e possono offrire un reddito ricorrente o un certo livello di gestione del rischio di ribasso. Ciò li ha resi sempre più popolari tra gli investitori alla ricerca di una copertura contro la volatilità del mercato. Per quanto riguarda i fondi domiciliati negli Stati Uniti, la categoria degli ETF derivative-income ha raccolto oltre 28 miliardi di dollari di nuovi capitali netti nel 2024. Gli ETF defined-outcome, che includono i fondi buffer, hanno registrato afflussi di quasi 11 miliardi di dollari.4 Il mercato di questi fondi è attualmente concentrato negli Stati Uniti, ma ci aspettiamo che nei prossimi anni tali prodotti si affermino anche in altre aree geografiche.
Migliorare la diversificazione e l’efficienza del portafoglio
Per gli investitori che hanno familiarità con gli investimenti attivi attraverso i fondi comuni d’investimento, gli ETF attivi offrono molti degli stessi vantaggi potenziali, come una ricerca approfondita e una gestione dinamica con l’obiettivo di sovraperformare un benchmark. Inoltre, offrono i vantaggi dei veicoli ETF, tra cui il trading intraday, la diversificazione del portafoglio e costi potenzialmente inferiori.
Per gli investitori che hanno invece familiarità con gli ETF come strategia passiva attraverso la replica degli indici e i fondi basati su regole, gli ETF attivi offrono accesso al potenziale di alpha, alla solida selezione dei titoli e all’engagement con le società di portafoglio che può apportare un gestore attivo, senza però sacrificare i potenziali vantaggi del veicolo ETF.
Grazie a questa combinazione unica di caratteristiche, gli ETF attivi possono rappresentare un efficiente strumento complementare alle allocazioni esistenti, che consente agli investitori di diversificare i loro portafogli. Le soluzioni che offrono possono aiutare gli investitori che desiderano gestire la volatilità del mercato nonché sovraperformare il mercato. La selezione attiva dei titoli può consentire agli investitori di evitare i problemi di concentrazione affrontati da molti prodotti di investimento passivi che replicano gli indici, la cui performance è determinata da una piccola percentuale di azioni.
La facilità di acquisto e vendita di un ETF attivo rende questi prodotti uno strumento efficiente per investimenti tattici e a breve termine. Ciò potrebbe avvantaggiare, ad esempio, gli investitori che si sono impegnati in un investimento di private equity. In attesa che il capitale venga richiamato e distribuito, gli investitori potrebbero metterlo a frutto attraverso un ETF attivo e vendere rapidamente l’esposizione quando il capitale viene richiamato.
Gli ETF attivi potrebbero anche essere una componente versatile di un portafoglio modello, che fornisce un framework volto a perseguire gli obiettivi di un investitore man mano che questi si evolvono nel tempo. Nell’ambito di un’asset allocation diversificata che mira a bilanciare rischio e rendimento, gli ETF attivi possono essere utilizzati anche per espandere le opzioni di investimento. Ad esempio, gli ETF derivative-income offrono il potenziale di generare reddito dai mercati azionari indipendentemente dai movimenti dei tassi d’interesse, che influiscono sul rendimento nel segmento obbligazionario.
Trend del settore da monitorare
Prevediamo che gli ETF continueranno a consolidarsi sulla scia di un 2024 da record, anno in cui flussi, patrimonio gestito e lanci di fondi sono aumentati significativamente. Ci aspettiamo che questi trend possano continuare negli anni a venire, man mano che gli ETF diventeranno il veicolo di investimento collettivo preferito da molti investitori grazie alla loro facilità di trading, trasparenza e convenienza.
Stiamo osservando tre trend chiave di cui gli investitori dovrebbero essere a conoscenza. Gli ETF attivi sono diventati la categoria in più rapida crescita del settore e prevediamo un ulteriore sviluppo in futuro. Il mercato è dominato dai fondi quotati negli Stati Uniti, anche se la domanda degli investitori nel resto del mondo è in aumento.5 In Europa il patrimonio degli ETF attivi è salito notevolmente lo scorso anno, raggiungendo i 56,7 miliardi di dollari. 6
Riteniamo che gli ETF orientati alle soluzioni, come i fondi derivative-income che mirano a fornire un reddito costante, e i fondi buffer che offrono risultati definiti, risultino particolarmente favoriti per un ulteriore crescita. Prevediamo inoltre una maggiore inclusione degli ETF, in particolare quelli attivi, nei portafogli modello su cui molti investitori fanno affidamento per avere una tabella di marcia verso la destinazione di investimento prescelta.
L’importanza della gestione attiva
Considerando lo scenario attuale, riteniamo che alcuni squilibri macroeconomici si sono attenuati, ma sono emerse nuove incertezze in materia di inflazione, crescita e commercio internazionale. A nostro avviso, questo contesto offre agli investitori motivi per ricalibrare i loro portafogli e sarà fondamentale adottare un approccio all’investimento attivo, diversificazione e una corretta gestione del rischio. Riteniamo che la crescente diffusione degli ETF attivi offra agli investitori uno strumento flessibile ed efficiente per diversificare i loro portafogli e prepararli a sfruttare le potenziali opportunità future.
1 Il patrimonio gestito a livello globale in ETF attivi è salito a 1.075 migliaia di miliardi di dollari a fine 2024, dai 669 miliardi di dollari dell’anno precedente. Cfr. “Global ETF Flows 2025”, Morningstar. Dati al 31 dicembre 2024.
2 “SEC Adopts New Rule to Modernize Regulation of Exchange-Traded Funds”, comunicato stampa SEC. Al 26 settembre 2019.
3 “Global ETF Flows 2025”, Morningstar. Dati al 31 dicembre 2024.
4 Simfund, Strategic Insights e Morningstar. Dati al 31 dicembre 2024. Esclude i fondi di fondi.
8 “Global ETF Flows 2025”, Morningstar. Dati al 31 dicembre 2024.
9 European ETF & ETC Asset Flows: Q4 2024”, Morningstar Manager Research. Dati al 31 dicembre 2024. Il dato in USD qui riportato corrisponde a 54,4 miliardi di EUR nel report Morningstar al 31 dicembre 2024.
Informazioni Importanti e considerazioni sui rischi
La presente comunicazione di marketing è distribuita da Goldman Sachs Asset Management B.V., anche attraverso le proprie filiali (“GSAM BV”). Goldman Sachs Asset Management BV è autorizzata e regolamentata dall’Autorità olandese per i mercati finanziari (Autoriteit Financiële Markten, Vijzelgracht 50, 1017 HS Amsterdam, Paesi Bassi) come gestore di fondi di investimento alternativi (“GEFIA”), nonché come gestore di organismi di investimento collettivo in valori mobiliari (“OICVM”). In base alla sua licenza come GEFIA, il Gestore è autorizzato a fornire i servizi di investimento di (i) ricezione e trasmissione di ordini in strumenti finanziari; (ii) gestione del portafoglio; e (iii) raccomandazione di investimento. In base alla sua licenza come gestore di OICVM, il Gestore è autorizzato a fornire i servizi di investimento di gestione del portafoglio; e (ii) raccomandazione di investimento. Informazioni sui diritti degli investitori e sui meccanismi di ricorso collettivo sono disponibili sul sito am.gs.com/policies-and-governance. Il capitale è a rischio. Qualsiasi reclamo derivante da o in relazione ai termini e alle condizioni della presente dichiarazione di non responsabilità è disciplinato dalla legge olandese.
Alpha: La misura della differenza tra i rendimenti effettivi di un portafoglio e i suoi rendimenti attesi tenuto conto del suo livello di rischio, come misurato dal suo beta. Un alpha superiore è preferibile, ma un alpha elevato è affidabile soltanto in presenza di un elevato valore R-Quadro. Può essere visto come una misura del rendimento corretto per il rischio. Alcuni esperti vedono l’alpha come una misura del valore aggiunto o sottratto dal gestore di un fondo. Un valore di alpha positivo indica che il portafoglio ha performato meglio rispetto a quello che si poteva prevedere dal suo beta. Un valore di alpha negativo indica che un portafoglio ha sottoperformato, a fronte delle aspettative legate al beta del fondo.
Un ETF derivative-income mira solitamente a generare reddito investendo in un paniere di azioni e vendendo opzioni call su una parte di esse.
Un ETF buffer è generalmente progettato per fornire risultati predefiniti in un periodo di tempo definito. Gli Exchange-Traded Fund sono soggetti a rischi simili a quelli delle azioni. I rendimenti degli investimenti possono variare e sono soggetti alla volatilità del mercato; di conseguenza, le azioni detenute da un investitore, al momento del rimborso o della liquidazione, possono avere un valore maggiore o minore rispetto al loro costo originario. Gli ETF possono generare risultati d’investimento che, al lordo delle spese, generalmente corrispondono alle quotazioni e al rendimento di un determinato indice. Non vi è alcuna garanzia che il prezzo e la performance dell’indice possano essere replicati esattamente.
Le strategie “buy-write” (derivative-income) sono soggette al rischio di mercato, il che significa che il valore dei titoli può aumentare o diminuire in risposta alle prospettive delle singole società, di particolari settori e/o alle condizioni economiche generali. Tali strategie sono soggette anche ai rischi associati all’emissione (vendita) delle opzioni call, che limita l’opportunità di realizzare profitti a seguito di un aumento del valore di mercato delle azioni in cambio di un pagamento anticipato di liquidità nel momento della vendita dell’opzione call. In un mercato in fase rialzista, la strategia potrebbe sottoperformare in modo significativo il mercato. Inoltre, le strategie in opzioni possono non fornire una completa copertura contro le flessioni del valore del mercato.
L’uso di derivati (inclusi opzioni, contratti a termine, swap, opzioni su swap, titoli strutturati e altri strumenti derivati) nell’ambito della strategia può comportare perdite. Questi strumenti, che possono comportare rischi aggiuntivi e superiori a quelli associati all’investimento diretto in titoli, valute o altri strumenti, possono essere meno liquidi, volatili, difficili da valutare e a leva. Pertanto, piccole variazioni del valore degli strumenti sottostanti possono produrre perdite sproporzionate.
Gli investimenti in titoli obbligazionari sono soggetti ai rischi associati ai titoli di debito in generale, tra cui il rischio di credito, di liquidità, dei tassi d’interesse, di rimborso anticipato e di estensione. I prezzi delle obbligazioni si muovono in maniera inversa rispetto alle variazioni dei tassi d’interesse. Pertanto, un rialzo generale dei tassi d’interesse può comportare il calo dei prezzi delle obbligazioni. Il valore dei titoli con tassi d’interesse variabili è generalmente meno sensibile alle variazioni dei tassi d’interesse rispetto ai titoli con tassi d’interesse fissi. I titoli a tasso variabile possono diminuire di valore se i tassi d’interesse non si muovono come previsto. Al contrario, se i tassi d’interesse di mercato diminuiscono, i titoli a tasso variabile generalmente non aumentano di valore. Il rischio di credito è il rischio che un emittente non adempia alle proprie obbligazioni di pagamento di interessi e capitale. Il rischio di credito è più elevato quando si investe in obbligazioni ad alto rendimento, note anche come junk bond. Il rischio di rimborso anticipato è il rischio che l’emittente di un titolo possa ripagare il capitale più rapidamente di quanto originariamente previsto. Il rischio di estensione è il rischio che l’emittente di un titolo possa ripagare il capitale più lentamente di quanto originariamente previsto. Tutti gli investimenti nell’obbligazionario possono avere un valore inferiore al loro costo originario al momento del rimborso o alla scadenza.
La diversificazione non protegge un investitore dal rischio di mercato e non garantisce un utile. Le previsioni economiche e di mercato qui presentate riflettono una serie di ipotesi e di giudizi alla data di questa presentazione e sono soggette a modifica senza preavviso. Queste previsioni non tengono conto degli specifici obiettivi di investimento, delle restrizioni, della situazione finanziaria e fiscale o delle altre esigenze di ogni singolo cliente. I dati effettivi possono variare e tali cambiamenti potrebbero non essere qui rappresentati. Queste previsioni sono soggette a elevati livelli di incertezza che potrebbero influire sulla performance effettiva. Di conseguenza, queste previsioni devono essere considerate come una semplice esemplificazione di una vasta gamma di possibili risultati. Queste previsioni sono calcolate sulla base di ipotesi e sono soggette a revisioni significative e possono cambiare sensibilmente al variare delle condizioni economiche e di mercato. Goldman Sachs non ha alcun obbligo di fornire aggiornamenti o modifiche a queste previsioni. I case study e gli esempi sono indicati a soli fini illustrativi.
QUESTO MATERIALE NON COSTITUISCE UN’OFFERTA O SOLLECITAZIONE IN ALCUNA GIURISDIZIONE IN CUI TALE OFFERTA O SOLLECITAZIONE NON È AUTORIZZATA, NÉ NEI CONFRONTI DI QUALSIASI PERSONA CHE NON SIA LEGITTIMAMENTE AUTORIZZATA A RICEVERE TALI OFFERTE O SOLLECITAZIONI.
I potenziali investitori sono tenuti a informarsi in merito ai requisiti legali applicabili nonché alle norme fiscali e alle regolamentazioni di controllo valutarie applicabili nei Paesi di loro cittadinanza, residenza o domicilio che possono essere rilevanti
La performance passata non garantisce risultati futuri, che possono variare. Il valore degli investimenti e i proventi che ne derivano oscilleranno e possono tanto diminuire quanto aumentare. Si può verificare una perdita del capitale.
Queste informazioni esaminano l’attività generale del mercato, i trend dell’industria o del settore o le altre condizioni economiche, di mercato o politiche in senso lato e non devono essere interpretate come una ricerca o una raccomandazione di investimento. Il presente materiale è stato preparato da Goldman Sachs Asset Management e non costituisce una ricerca finanziaria né un prodotto di Goldman Sachs Global Investment Research (GIR). Non è stato preparato in conformità alle disposizioni di legge volte a promuovere l’indipendenza dell’analisi finanziaria e non è soggetto a un divieto di trading a seguito della distribuzione della ricerca finanziaria. Le opinioni e i pareri espressi possono differire da quelli di Goldman Sachs Global Investment Research o di altre sezioni o divisioni di Goldman Sachs e delle relative società collegate. Gli investitori sono invitati a rivolgersi ai propri consulenti finanziari prima di acquistare o vendere qualsiasi titolo. Queste informazioni potrebbero non essere aggiornate e Goldman Sachs Asset Management non ha alcun obbligo di fornire aggiornamenti o modifiche.
I pareri e le opinioni espressi hanno meri fini informativi e non costituiscono una raccomandazione da parte di Goldman Sachs Asset Management di acquistare, vendere o detenere titoli. Le opinioni e i pareri sono aggiornati alla data di questa pubblicazione e possono essere soggetti a modifica, non devono essere interpretati come raccomandazione di investimento.
I singoli team di gestione del portafoglio di Goldman Sachs Asset Management possono avere pareri e opinioni e/o effettuare decisioni d’investimento che, in alcuni casi, possono discostarsi dalle opinioni e dai pareri espressi in questo documento.
Il presente materiale è fornito a meri fini informativi. Non è stato né sarà registrato presso o esaminato o approvato dal vostro ente normativo locale. Il presente materiale non costituisce un’offerta o sollecitazione in alcuna giurisdizione. Qualora i contenuti di questi materiali non siano chiari, è necessario consultare un consulente finanziario autorizzato.
Il processo di gestione del rischio di portafoglio è teso a monitorare e gestire il rischio, ma ciò non implica un basso grado di rischio.
Il capitale è a rischio.
Bailey: ancora limitati gli effetti di secondo livello sull’inflazione, ma rischi elevati. L’Mpc ora vede il carovita sopra il 4% a inizio 2027. Per i gestori una stretta a novembre è probabile, ma sul dopo i mercati potrebbero essere troppo pessimisti
Il costo del denaro sale tra il 3,75% e il 4%. Il presidente: “Inflazione troppo elevata”. Trump: “Abbassate i tassi in fretta!”. Per i gestori, il Fomc salterà ottobre e interverrà ancora a dicembre
Lagarde avverte che l’inflazione potrebbe restare più a lungo “ben al di sopra dell’obiettivo”. Riviste al rialzo le previsioni su prezzi e crescita. I mercati scontano tre rialzi, con il primo già il mese prossimo. Più cauti gli asset manager
Bailey prende tempo, visto il calo dell’inflazione a giugno. Ma salgono a tre i membri a favore di una stretta. Occhi sul Medio Oriente e su Burnham: per i gestori, un ritocco a settembre non è da escludere
Tre governatori hanno votato per un aumento. Warsh: “Economia resiliente, il target d'inflazione resta al 2%”. Goldman Sachs Asset Management: le probabilità di una stretta a settembre sono in perfetto equilibrio
Decisione unanime ma alcuni membri hanno valutato un rialzo. E Lagarde avverte: “L'impatto inflazionistico dello shock energetico deve ancora manifestarsi appieno”. Per gli analisti, tutto dipenderà dal Medio Oriente
Voto unanime, ma 9 membri su 19 prevedono almeno un ritocco quest’anno. Inflazione rivista al rialzo al 3,6%. Intanto il nuovo presidente abbandona la forward guidance e avvia la riforma della banca centrale
Previsioni al rialzo sull’inflazione e al ribasso sulla crescita. Lagarde: un segnale necessario, non una decisione drastica. Per gli analisti, le prossime mosse dipenderanno dai prezzi dell'energia
Lagarde segnala rischi al rialzo per il carovita, che ad aprile è schizzato al 3%, e al ribasso per la crescita. I mercati vedono oltre il 90% di possibilità di una stretta nel prossimo meeting, ma per gli asset manager tutte le ipotesi sono ancora sul tavolo
Il costo del denaro resta al 3,5%-3,75%, con 8 voti a favore e 4 contrari. È il dissenso più ampio dal 1992. Il numero uno uscente resterà nel board: “Auguri a Warsh”

 6 min