Ma attenzione al debito societario americano. “Le prospettive del credito europeo sono migliori” spiega Lyndon Man, principal portfolio manager dei fondi global investment grade di Invesco in occasione della European Media Conference 2019 di Londra
Lyndon Man gestore di Invesco
Viviamo in un mondo in cui i rendimenti dei titoli di Stato, sia nominali sia reali, rimangono in territorio stabilmente negativo. Dinamica, questa, che nel 2019 ha segnato una riallocazione delle scelte degli investitori. “Il prossimo anno continueremo a vedere gli stessi deflussi dei capitali lontano dall’azionario a favore del reddito fisso, ma a beneficiarne maggiormente saranno le obbligazioni societarie investment grade di alta qualità, a spese dei governativi”, osserva Lyndon Man gestore di Invesco (280 miliardi di dollari di asset in gestione in strategie a reddito fisso, ndr) specializzato in corporate bond globali.
Parlando dei governativi, Man pone l’accento su valutazioni che, a eccezione di alcune emissioni periferiche, appaiono decisamente tirate. “I Bonos spagnoli offrono ancora un po di pick-up in termini di premio per il rischio periferico, ma sempre in bilico intorno allo 0%”, spiega. “Invece il credito investment grade offre un buon buffer di rendimento ed è attrattivo su base relativa. Non dico che il credito sia una classe di attività attraente a livello assoluto”, argomenta Man.
Anzi, sottolinea il gestore, “nonostante l’aumento dell’interesse degli investitori verso i titoli di credito” che ha caratterizzato il 2019 soprattutto successivamente agli annunci da parte di Bce e Fed di un allentamento della politica monetaria, “vogliamo mettere in guardia dai bond ad alto rendimento, classe di attività che richiede un certo livello di crescita economica”.
Qualcosa da cui guardarsi in un contesto in cui persiste un rischio di recessione potenzialmente elevato, “anche se al momento non rappresenta il nostro scenario di base nel breve-medio termine” aggiunge Man. Che riassume: “Anche se siamo abbastanza positivi nel credito investment grade, siamo molto cauti verso i bond high yield”.
Relazione inversa
Gli investitori sono costantemente alle prese con un trade off tra equity e bond. “C’è una relazione inversa tra ’buone notizie’ per gli investitori azionari e per gli obbligazionari”, spiega il fund manager. “In alcuni ambiti come buyback azionari, fusioni e acquisizioni, ciò che è favorevole per gli azionisti è sfavorevole per i detentori di obbligazioni e viceversa”.
Per questa ragione dal punto di vista dell’asset allocation Man spiega di preferire l’Europa agli Stati Uniti “nonostante il malessere economico che la affligge, in particolare la mancanza di crescita”. Ciò alla luce di fondamentali in miglioramento, “in particolare se si guarda ai bilanci societari. Inoltre stiamo assistendo a una serie di trend e molto più favorevoli agli obbligazionisti, come la mancanza di fusioni e acquisizioni e la riduzione della leva finanziaria”.
Usa? No, grazie
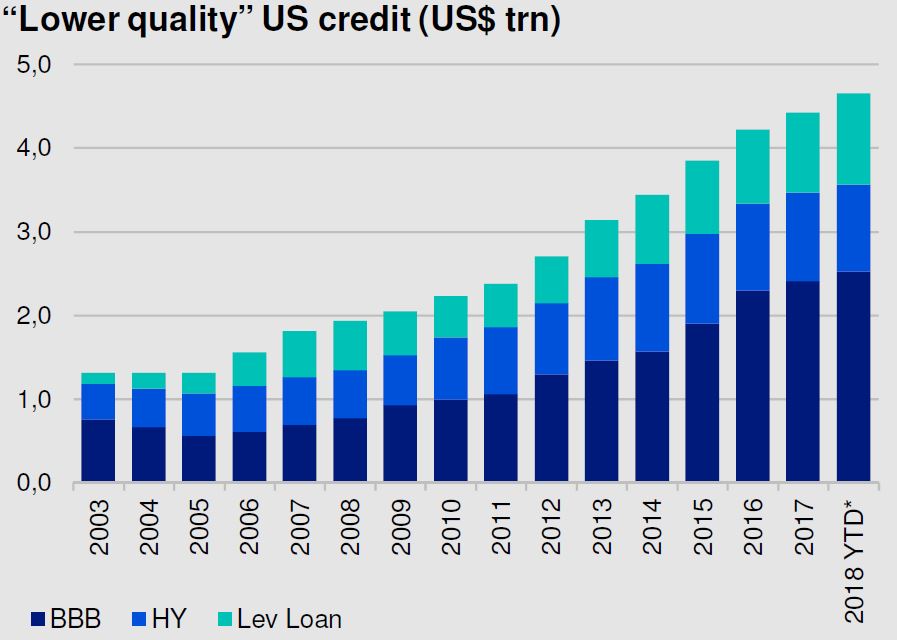
Come mai tanto scetticismo verso i mercati del credito a stelle e strisce? “A causa della qualità e della quantità delle emissioni di debito”, commenta il gestore, “che oggi sembra abbastanza spaventosa”. In dieci anni, tra il 2008 – anno della crisi – e il 2018, l’emissione di debito di qualità inferiore – in particolare di bond ad alto rendimento, prestiti a leva o emissioni dal rating tripla-B – è aumentata da due trilioni a circa quattro trilioni e mezzo di dollari (fonte: Morgan Stanley, dati al 12 Ottobre 2018).
“Non dico che dovremmo essere preoccupati o allarmati in questo frangente”, sottolinea Man. “Ma se – o quando – gli Stati Uniti entreranno in recessione, assieme a una diminuzione della crescita diminuiranno anche gli utili societari, a partire dall’Ebitda (il margine operativo lordo, ndr)”.
Questo, unito a un possibile aumento della leva finanziaria complessiva” per far fronte ai sintomi di una recessione – diminuzione del tasso di crescita della produzione, aumento della disoccupazione, diminuzione della domanda di beni e servizi da parte dei consumatori – potrebbe allarmare le agenzie di credito. “E cosa succede quando le agenzie di credito hanno paura? Riducono il rating”, ricorda Man. “Potenzialmente, potremmo osservare un massiccio declassamento del credito americano da investment grade a high yield”. Uno scenario di fronte al quale le armi della Fed potrebbero non bastare.
Gli Institutional Investor Indicators di State Street mostrano un nuovo calo dell’appetito per il rischio. Giù l’esposizione azionaria, con la tecnologia sotto esame dopo le trimestrali
Non solo banche centrali, conti pubblici sani e un credito di qualità. Per l’head of Fixed Income EM and Apac, rendimenti reali elevati ed emissioni limitate sostengono le opportunità. Anche in valuta locale. “Ma la selezione resta fondamentale”
L’attuale scenario metterebbe in fuga gli investitori dai Paesi emergenti. Per Christian DiClementi, responsabile del debito dei mercati emergenti, è invece un’occasione. Se l’America Latina è in testa, l’IA sta ridisegnando la mappa geografica degli investimenti
Secondo il multi-asset credit strategist Karoui, il rialzo dei rendimenti ha restituito ai bond un ruolo centrale nei portafogli multi-asset. Ma il costo del capitale mette sotto pressione i debitori più fragili, il finanziamento a leva dell’intelligenza artificiale e il mercato immobiliare. Ecco cinque aree da osservare
Per il portfolio manager, la de-dollarizzazione non è un rischio. Ma gli acquirenti del debito Usa sono cambiati. E le conseguenze si estendono a tutto il reddito fisso
La società vede nel boom delle emissioni degli hyperscaler un possibile cambio di paradigma per il reddito fisso: mentre le aziende tech finanziano investimenti destinati a generare ricavi, i governi affrontano fabbisogni crescenti legati soprattutto alla spesa corrente
Per il gestore della casa, il mercato obbligazionario è oggi più solido che nell’ultimo decennio. Ma la pressione sul decennale USA e gli spread compressi rendono meno remunerativo il beta. Spazio allora alla selezione, con finanziari e inefficienze di mercato nel mirino
La casa svizzera resta positiva sulle Borse nonostante l’inflazione persistente e l’incertezza geopolitica. Sovrappeso su emergenti, Giappone e banche europee. Sul credito la selezione premia duration breve, high yield e CLO, mentre gli hyperscaler restano fuori dai portafogli. Attenzione anche all’oro
Secondo il gestore obbligazionario Anthony Kettle, la dispersione delle valutazioni apre spazi nel credito corporate. Mentre sul fronte sovrano il focus si sposta sull’America Latina. Ma per proteggersi dagli shock, meglio guardare all’azionario
Prevista una leggera frenata nel secondo semestre rispetto al primo. Hyperscaler e finanza strutturata in testa. Intanto il picco delle scadenze del debito speculativo si è spostato al 2031
Boom di domanda per i tre titoli in valuta Usa emessi dal Tesoro. I gestori: ecco qual è la strategia di Roma e a cosa devono guardare gli investitori europei. Il Treasury? Resta centrale
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min