3 min
Articolo pubblicato su FR MAGAZINE | Giugno – Luglio 2019 |
In otto anni molte Sgr hanno messo a segno una crescita da capogiro, grazie soprattutto a operazioni di fusioni e acquisizioni. E la classifica per masse gestite è destinata a modificarsi ancora. Per effetto dell’M&A
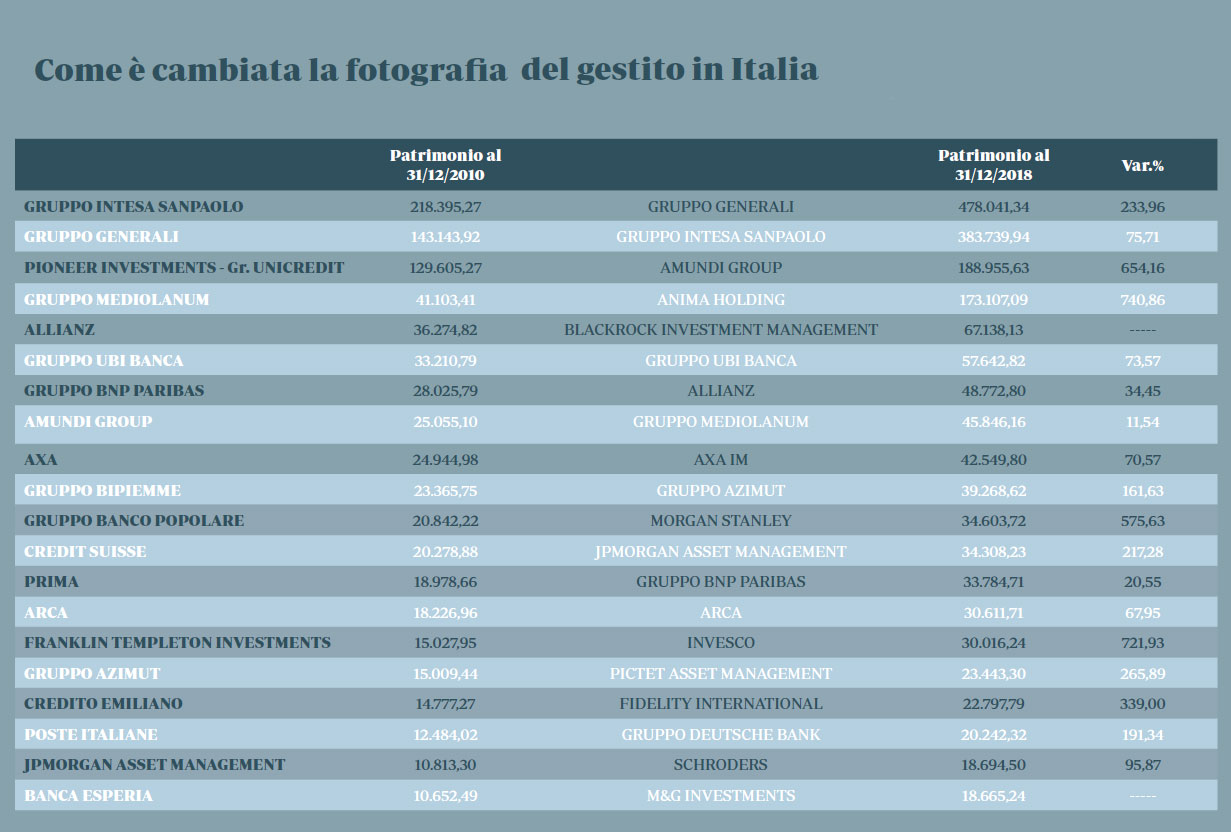
2.144 miliardi di euro. Tra gestioni collettive e gestioni di portafoglio, è questo l’ammontare del patrimonio gestito dal mercato italiano del risparmio a fine marzo 2019. Un capitale che per il 50% è concentrato in tre grandi nomi: Generali, Intesa Sanpaolo e Amundi. Negli ultimi otto anni il patrimonio è praticamente raddoppiato (a fine 2010 si contavano 1.007 miliardi) e la geografia del gestito ha visto molte Sgr mettere a segno crescite da capogiro scalando rapidamente la classifica ordinata per patrimonio, anche grazie a operazioni di fusioni e acquisizioni.
Oggi…
Tra le case d’affari che hanno compiuto i balzi maggiori c’è Amundi. Nel 2010 gestiva poco più di 25 miliardi, mentre al 31 dicembre dello scorso anno contava masse per 189 miliardi. Una crescita di oltre sette volte (+654%), figlia dell’acquisizione di Pioneer Investments (uscita dalla galassia Unicredit), che ha portato in dote 144 miliardi permettendo all’asset manager francese di conquistare il terzo gradino del podio (otto anni fa era in decima posizione).
Maggiore in termini relativi l’incremento delle masse per Invesco (+722%), che con i 24 miliardi in gestione è entrata tra le top 20 (erano 3,65 miliardi a fine 2010). Una crescita propiziata anche dal fatto che negli ultimi due anni le case estere, tra cui la stessa Invesco, hanno cominciato a dare evidenza del patrimonio gestito in delega (la cosiddetta sub-advisory). E se consideriamo anche le deleghe istituzionali il patrimonio sale ulteriormente a quota 30 miliardi.
Con una crescita del 233%, invece, il gruppo Generali è riuscito a conquistare il gradino più alto del podio, superando la vecchia capolista Intesa Sanpaolo (masse rispettivamente a 478 miliardi e a 383 miliardi – il dato aggregato del gruppo Intesa Sanpaolo a fine 2018 risulta composto dalla somma dei 298 miliardi di Eurizon e degli 85 di Fideuram.
Passi da gigante anche per Anima, che attraverso una serie di fusioni e acquisizioni ha fatto registrare la crescita più consistente degli ultimi otto anni, raggiungendo un patrimonio di 173 miliardi (+741% rispetto ai 23,3 miliardi di fine 2010, quando era l’asset manager del gruppo Bpm) e piazzandosi al quarto posto, subito dopo Amundi. L’ascesa è cominciata nel 2009, quando la società creata nel 1983 da un gruppo di imprenditori e gestori è stata incorporata in Bipiemme Gestioni Sgr, mantenendo la denominazione di Anima. Nel 2011, poi, il grande passo: l’integrazione con Prima Sgr (nata dall’alleanza tra Clessidra e Mps), che dà vita alla nuova Anima. Negli ultimi anni, poi, l’acquisizione di Aletti Gestielle Sgr e il trasferimento di circa 70 miliardi di gestioni assicurative da Banco Posta Fondi Sgr hanno completato il quadro.
Crescita a tre cifre anche per Morgan Stanley, Pictet, Fidelity, Deutsche Bank e Schroders, che così sono entrate prepotentemente tra le 20 Sgr più ricche in Italia in termini di patrimonio gestito.
… e domani
L’industria del risparmio appare destinata a un consolidamento sempre più robusto. Le criticità con cui si confrontano i gestori possono riassumersi in quattro “R”: i Rendimenti fluttuano assieme ai mercati, mai così volatili negli ultimi cinque anni e, di conseguenza, i margini sono mediamente in compressione; le entrate (Revenue) sono schiacciate da costi in aumento; la Regulation si è rafforzata e pone vincoli a cui non è banale fare fronte – pensiamo a MiFID 2 e al tema delle rendicontazioni trasparenti; e i Robot (le piattaforme automatizzate online e via app) aumentano il livello di disintermediazione, diluendo il volume di affari.
Come risultato dell’azione di queste forze di disruption, alcuni osservatori hanno sottolineato che il mercato dell’asset management finirà per concentrarsi in un numero di operatori di dimensioni molto rilevanti, in grado per questo di sviluppare le competenze migliori, attrarre i migliori talenti ed effettuare investimenti a lungo termine.
Già negli ultimi anni abbiamo assistito a una serie di fusioni di grandi gestori tra cui si ricordano il merger tra Henderson e Janus, quello tra Aberdeen Asset Management e Standard Life e soprattutto il matrimonio tra la francese Amundi – il più grande gestore di fondi in Europa con oltre 1.500 miliardi di asset in gestione, controllato dalla francese Crédit Agricole – e l’italiana Pioneer, che ha riacceso i riflettori sul risparmio gestito italiano.
Cosa riserva il futuro? A livello europeo il prossimo grande deal potrebbe essere quello che coinvolge Dws – che nonostante la quotazione realizzata l’anno scorso è tuttora controllata al 79% da Deutsche Bank – e una tra Allianz, Amundi e Ubs. Al momento la banca elvetica è considerata la favorita dai manager di DB. Un raggiungimento dell’accordo porterebbe alla creazione di un colosso da circa 1.400 miliardi di attivi (700 miliardi Ubs, 662 DB, dati a fine aprile 2019).
Anche in Italia il mercato del gestito è in fermento, e le voci di interessamento si susseguono repentine tanto quanto le prese di distanza e le smentite. Oltre a Kairos, messa in vendita dalla banca svizzera Julius Baer già lo scorso dicembre, gruppi che hanno dichiarato di non disdegnare operazioni di aggregazione sono Mediobanca (interessata alla stessa Kairos per potenziare la fabbrica-prodotto, considerato che Mediobanca Private Banking – ex Banca Esperia – è principalmente una rete distributiva) e Anima (interessata ad accrescere le masse e fare da polo aggregatore di realtà perlopiù italiane).
Tra gli esteri, BlackRock è molto attiva nel nostro Paese e dallo scorso 24 aprile BlackRock risulta essere il secondo azionista di Azimut Holding con il 5,6% del capitale.
La crescita per linee esterne conferirà all’industria ulteriore propulsione? Senza dubbio il presupposto per il raggiungimento di economie di scala è la crescita delle masse in gestione. Condizione necessaria ma non sufficiente: per crescere sono comunque indispensabili una chiara value proposition distintiva verso il cliente e un modello di servizio e operativo a supporto.
I critici delle operazioni di M&A osservano che queste comportano il rischio che i clienti che hanno investito in entrambe le aziende possano scegliere di liquidare in tutto o in parte la quota per perseguire altrove una maggiore diversificazione tra società. Ciononostante, quello dell’M&A del gestito sembra ormai un treno in corsa. Come ha osservato il Ceo di Ubs Sergio Ermotti in merito alle piccole e medie banche italiane, “Il problema non è se sono ‘Too big to fail’, bensì ‘Too small to survive’”. Un’analisi ormai trasversale all’intera industria dei prodotti e dei servizi finanziari.
Approfondisci sul nuovo numero di Focus Risparmio (Giugno – Luglio 2019). Accedi e scaricalo gratuitamente a questo link