La strategia del gruppo nel wealth management in Italia parte dalla centralità del cliente, con un forte orientamento alla sostenibilità e l’obiettivo di aiutare le famiglie a contribuire al rilancio del Paese
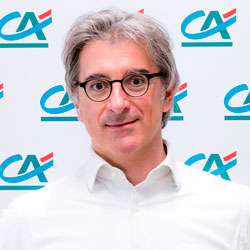
Gianluca Bisognani, Head of Wealth Management & Partnerships di Crédit Agricole Italia
La vera sfida dell’industria del risparmio gestito è favorire la democratizzazione degli investimenti, consentendo alle famiglie di contribuire al rilancio del Paese. A sostenerlo è Gianluca Bisognani, Head of Wealth Management & Partnerships di Crédit Agricole Italia, che in un’intervista a FocusRisparmio ha illustrato strategie e priorità del gruppo nel wealth management. A partire dalla centralità del cliente, e dalla vocazione alla sostenibilità, perseguita anche attraverso la partnership con Amundi.
Come descriverebbe la strategia della banca del wealth management e quali sono i punti di forza su cui fate leva in particolare?
La strategia si sviluppa intorno a tre punti chiave, che fanno perno sulla centralità del cliente. Innanzitutto, deve partire dalla conoscenza: oggi più che mai occorre conoscere il cliente in maniera profonda, non solo nei suoi bisogni finanziari ma anche nei suoi bisogni di vita e familiari. Si tratta di un aspetto essenziale nella costruzione della relazione fiduciaria, e per riuscire a soddisfare le sue esigenze.
Il passaggio successivo è l’interazione. Su questo fronte, oggi ovviamente viviamo un contesto di novità, perché un tempo l’interazione era solo fisica, mentre oggi deve restare personale ma non necessariamente fisica, quindi noi abbiamo adottato un approccio omnicanale con cui entriamo in contatto con il cliente attraverso vari touchpoint. Attenzione però: queste modalità non sono mai una “sostituzione” del rapporto con il gestore, che resta centrale.
Il terzo punto chiave, dopo la conoscenza e l’interazione, è l’offerta. La qualità dell’offerta è imprescindibile, in un contesto in cui un investitore può avere accesso a una platea sterminata di prodotti e servizi. Da questo punto di vista, la nostra partnership con Amundi ci garantisce qualità non solo sotto il profilo delle performance ma anche dal punto di vista della sostenibilità. Attribuiamo inoltre un grande valore al feedback del cliente.
Cioè? Come fate?
Per noi è diventata una parte strutturale del nostro lavoro ascoltare tutti i segmenti di clientela e verificare la soddisfazione su tutte le famiglie di prodotto e nel rapporto con il gestore. È da questa attività che nascono delle azioni, sia in termini di organizzazione interna, sia di evoluzione della gamma dei prodotti.
Svolgiamo questo compito con ascolti telefonici, richieste via mail e sms e tramite i nuovi supporti digitali, app e homebanking, con domande con cui vediamo come evolve la soddisfazione su elementi specifici. Anche il cliente può contattarci sul canale che desidera per qualunque necessità, con cui possiamo essere sempre vicini al cliente e assisterlo anche con raccomandazioni e consulenze. Per quanto riguarda i feedback, se il cliente non è soddisfatto lo contattiamo per risolvere subito il problema, ma anche se è molto soddisfatto: agiamo sui due opposti, perché nel primo caso possiamo sfruttare delle opportunità di miglioramento, nel secondo caso di business. E stiamo ottenendo risultati spettacolari.
Qual è oggi la percezione della clientela in materia di sostenibilità?
La sensibilità della clientela sta crescendo esponenzialmente. Fino a pochi mesi fa avrei dato una risposta forse più prudente, ma adesso con l’accelerazione degli impatti devastanti del riscaldamento globale, che mostra in modo plastico quali sono le conseguenze di comportamenti di breve termine non rispettosi dell’ambiente, hanno rafforzato la consapevolezza su certi temi.
Noi abbiamo un forte posizionamento sulla sostenibilità – del resto non potrebbe essere diversamente per un gruppo che ha il termine “agricole” nel nome (e che è conosciuto come “banque verte”). Amundi, il nostro partner privilegiato, non è solo il principale operatore europeo di asset management ma il principale operatore mondiale sulla sostenibilità. L’agenda normativa sul tema procede abbastanza rapidamente, ma noi stiamo già lavorando a obiettivi più ambiziosi rispetto alla semplice compliance sui temi Esg, e intendiamo lavorare anche a promuovere un’ulteriore sensibilizzazione della clientela.
Dei primi clienti che hanno compilato il nuovo questionario integrato con domande Esg, oltre la metà ha espresso il desiderio di avere prodotti sostenibili. A questi clienti ovviamente proponiamo prodotti Esg, ma intendiamo agirà in maniera asimmetrica, lavorando anche sulla consapevolezza di chi non chiede questo genere di prodotti. Per farlo, lavoriamo molto anche sulla formazione e sulla rete, per far sì che i nostri consulenti possano far capire alla clientela il valore della sostenibilità, non solo in astratto ma anche dal punto di vista finanziario.
La pandemia ha preso di sorpresa un po’ tutti. Come avete reagito voi, avete dovuto ripensare le vostre priorità e le vostre strategie?
È vero, la pandemia ha colto tutti di sorpresa. Ma la mia lettura è che più che portare dei cambiamenti dirompenti, abbia soprattutto accelerato dei macrotrend già in atto, e sui quali noi ci stavamo già posizionando, come lo sfruttamento dei canali diretti. C’erano dei programmi già avviati, e paradossalmente la pandemia ha reso molto più facile confermare le priorità e promuovere anche l’accettazione dei cambiamenti in atto, come appunto l’interazione sui canali digitali.
L’altro aspetto importante è stato evidenziare il bisogno del cliente, talvolta finanziario ma più spesso psicologico, di essere ascoltato. Su questo fronte posso dire con orgoglio che durante la pandemia c’è stato un incremento significativo della soddisfazione dei clienti, perché siamo riusciti ad aumentare la capacità di contatto dalla banca al cliente. La soddisfazione è aumentata durante la pandemia di 3 o 4 punti percentuali, un miglioramento che solitamente richiede qualche anno.
Il tema era di essere presenti. Per esempio, abbiamo offerto un servizio medico gratuito di second opinion, che è stato molto apprezzato. Credo che questo sia oggi un tema strutturale di lungo periodo, su cui l’industria si deve confrontare.
Cosa intende? Quali sono oggi le grandi sfide per il risparmio gestito?
Durante la pandemia c’è stato un aumento abnorme della liquidità, perché di fronte all’incertezza le persone sono state tentate di congelare gli investimenti. Questo è un grande problema che rischia di diventare strutturale a livello di sistema Paese, ponendo criticità per le banche, ma soprattutto per l’economia reale: per le imprese e per le famiglie, che perdono opportunità ed espongono i loro risparmi all’erosione dell’inflazione. È un tema non solo finanziario, ma anche psicologico, sul quale occorre lavorare.
Anche con la promozione degli investimenti alternativi, quindi?
Non trovo corretto usare il termine “alternativi”. Credo che si tratti di investimenti fisiologici e strutturali di medio-lungo periodo, che da un lato aiutano le famiglie a soddisfare i propri bisogni non solo finanziari ma di vita – non si investe per fare una vacanza ma per comprare casa, finanziare gli studi dei figli, la pensione, per i grandi bisogni, insomma – e dobbiamo lavorare per rendere le famiglie consapevoli di questo aspetto. E allo stesso tempo occorre far sì che i risparmi possano essere convogliati verso l’economia reale, per promuovere il rilancio del Paese che potrà scaturire anche dal corretto utilizzo dei fondi del Pnrr.
Su questo si inserisce un forte tema di semplificazione all’interno del quadro normativo, ma anche di comunicazione e di sensibilizzazione. Si tratta di una sfida di democratizzazione: perché è necessario consentire a tutti, non solo ai grandi investitori, di poter contribuire ai grandi progetti trasformativi del Paese.
Quanto conta per voi il concetto di “democratizzazione”?
Per noi si tratta di un concetto di fondamentale importanza. Stiamo lavorando a una consulenza sempre più ricca, non solo sugli asset finanziari presso di noi ma anche su asset immobiliari e asset finanziari presso terzi, per arrivare a una consulenza globale anche sulla previdenza. Il tipo di servizio che il family office offre 10 o 20 famiglie noi intendiamo portarlo su scala industriale su tutti i nostri clienti.
**
“Wealth Corner” è la rubrica di FocusRisparmio.com dedicata a private banker e wealth manager. Con l’aiuto degli esperti del settore, vengono messi sotto la lente i fatti recenti più significativi per il mondo del private banking e degli intermediari.
I rendimenti salgono per tre ragioni: normalizzazione, debito fuori controllo e fiducia incrinata nelle istituzioni. Sul mercato, fino alle elezioni americane di medio termine, si va a testa o croce
Uno studio mostra che l’apertura al retail può spingere i fondi alternativi a puntare su società meno mature e a mantenerle per un tempo maggiore in portafoglio, con effetti positivi anche sui risultati. Ma serve che i nuovi investitori abbiano un approccio paziente. In caso contrario, si rischia una pressione verso exit premature
Secondo un sondaggio Cerulli, la competizione per i professionisti della consulenza si intensifica e l’offerta assume un peso crescente nelle scelte di affiliazione. Il 41% degli advisor indica l’ampiezza dei prodotti finanziari tra i driver di scelte, mentre solo l’11% degli executive bancari la considera una leva per la retention
Una survey di KKR rileva un interesse crescente tra i clienti con almeno 500mila dollari di asset. Ma il 42% indica la mancanza di informazioni come principale barriera. Per il 53% il confronto in presenza con il consulente resta il canale preferito per orientarsi
Per Aleksandra Milan Cortegiano, director of investment funds and vehicles di Valeur Group, servire i grandi patrimoni significa andare oltre l’asset allocation: leggere famiglie, imprese, obiettivi e passaggio generazionale dentro una strategia davvero su misura
Il Global Private Capital Report 2026 di Ropes & Gray fotografa un settore ancora resiliente, ma alle prese con vincoli strutturali. Raccolta ed exit restano sotto pressione, mentre continuano a crescere i continuation fund. Tra boom dell’AI e il ruolo centrale dell’Europa, ecco le prospettive per il resto dell’anno
Secondo un report di Dynamo Software, i general partner aumentano gli investimenti in tecnologia e puntano sempre più sugli algoritmi per migliorare sia deal sourcing che due diligence e produttività. Ma il fundraising resta la principale sfida, mentre cresce il peso degli investitori private wealth rispetto agli istituzionali
Secondo il Global Wealth Report 2026 di UBS, nel 2025 la ricchezza personale globale è cresciuta del 10,8%. Ma emergono squilibri profondi: il dato medio è sceso in molti mercati, i milionari aumentano ovunque e il patrimonio diventa sempre più un tema politico
Per la società di consulenza, l’ampliamento della platea di investitori affluent e retail spingerà i ricavi da asset illiquidi a oltre 105 miliardi: quasi la metà del fatturato totale. A cresce soprattutto i fondi passivi. Intanto tecnologia e distribuzione ridisegnano gli equilibri competitivi del settore
Secondo Paolo Fumo, chief commercial Officer di CNP Assicura, il vero ostacolo alla diffusione delle coperture LTC in Italia non è la mancanza di consapevolezza ma il deficit di educazione. Prodotti più semplice, costi per fasce e un tandem pubblico la sua ricetta per colmare il gap
Uno studio della società mostra come wealth e asset management stiano entrando in una nuova fase, dove la consulenza evoluta si unisce ad AI e mercati privati. Nuovi modelli distributivi, formazione e relazione con il cliente la ricetta di Daniele Funaro per affrontare un mercato più competitivo e orientato alla pianificazione
Iscriviti per ricevere gratis il magazine FocusRisparmio

 5 min