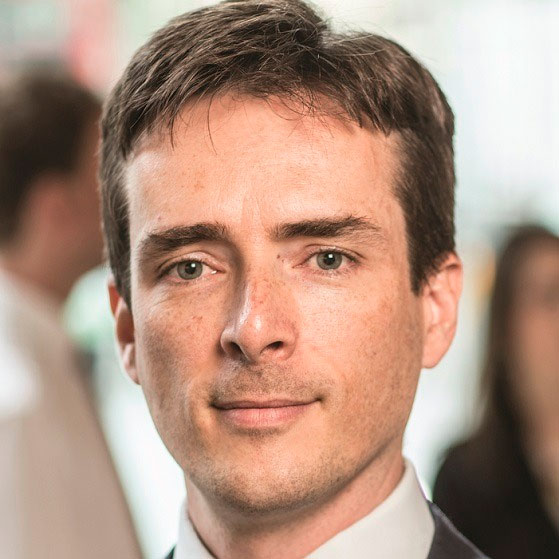
Rhys Petheram, in Italia durante i giorni della pre-Cop26 Summit, approfondisce le strategie di impatto del fondo Jupiter Global Ecology Diversified, classificato come “articolo 9” secondo il regolamento europeo Sfdr
Rhys Petheram, head of environmental solutions e portfolio manager del fondo Jupiter Global Ecology Diversified
A pochi giorni dall’avvio dei lavori per la COP26 di Glasgow politica, mondo industriale e finanziario si interrogano sui prossimi passi da compiere per promuovere un vero cambiamento culturale.
Per il mondo degli investimenti finanziari la pietra miliare è rappresentata dal regolamento Sfdr, entrato in vigore lo scorso 10 marzo. “Fra i clienti c’è una consapevolezza nuova rispetto a questi temi, che aiuta loro a comprendere meglio ciò che facciamo realmente e facilita noi nella nostra attività di engagement con le aziende”, dice a FocusRisparmioRhys Petheram, head of environmental solutions e portfolio manager del fondo Jupiter Global Ecology Diversified, un prodotto classificato come “articolo 9” secondo il regolamento europeo Sfdr.
Il fund manager, a Milano durante i giorni della pre-Cop26 Summit che si è svolta nel capoluogo meneghino dal 30 settembre al 2 ottobre, ha approfondito con noi le caratteristiche della strategia del fondo che gestisce insieme al co-portfolio manager Jon Wallace.
Il 2021 è una sorta di ‘anno zero’ per chi come voi gestisce prodotti ad impatto sull’ambiente circostante. Come e in cosa è cambiato il vostro approccio rispetto a prima?
In realtà in Jupiter il primo fondo dedicato all’ecologia risale a oltre 30 anni fa. Era un prodotto azionario puro mentre questo di cui parliamo oggi, lanciato circa 5 anni fa, investe sia in azioni che obbligazioni.. Per quanto riguarda i cambiamenti approntati dalla regolamentazione, il principale cambiamento lo vediamo nel rapporto con i nostri investitori, specialmente gli istituzionali. Il dialogo con loro è pressoché costante e facilita la comunicazione in entrambi i sensi. Gli investitori oggi sono più maturi e riescono a comprendere che per avere strategie pienamente allineata agli obiettivi net zero non basta avere in portafoglio azioni di aziende come Facebook solo perché hanno una bassa impronta di carbonio, ma occorrono degli sforzi in più nella ricerca di aziende il cui business è veramente incentrato non solo sulla riduzione dell’inquinamento ma soprattutto alla ricerca di un impatto positivo sull’ambiente.
Scendiamo nel dettaglio, nel vostro portafoglio c’è una notevole esposizione ai green bond. Come si è evoluto nel tempo questo mercato? Pensate di aumentare gli acquisti nei prossimi anni?
Quando abbiamo lanciato la strategia, cinque anni fa, la percentuale di portafoglio investita in green bond era circa la metà rispetto ad oggi (29% al 31 agosto 2021). Noi investiamo sia in emissioni “labelled” cioè di emittenti che hanno richiesto la certificazione verde che in quelle senza tale etichetta. Stiamo però osservando un sensibile aumento sia di emissioni che di richieste di certificazione; si stimano circa 1.000 miliardi per quest’anno. Siamo interessati all’asset class, quindi anche la porzione del nostro portafoglio investita in questi strumenti crescerà.
Valutate maggiori opportunità nell’ambito corporate o sovrano?
Al momento l’ago della bilancia pende verso le emissioni societarie. Devo dire che siamo rimasti un po’ delusi da alcune emissioni governative – e l’Italia è fra queste (ma il fund manager cita anche il Regno Unito, ndr) – che non hanno richiesto la certificazione CBI (Climate Bond Initiative). È una questione di esempio, se non lo fanno loro le aziende potrebbero domandarsi “perché dovremmo farlo noi?”. Quindi ad oggi sono poche le emissioni green governative veramente interessanti nel nostro portafoglio, fra queste il Cile.
Oltre alla sostenibilità ci sono altri fattori che continuate a considerare per l’investimento nel reddito fisso. In questo momento quali sono e quali segmenti favoriscono?
Nella nostra view ci troviamo esattamente a metà del ciclo sia dal punto di vista del credito che di quello economico. Rispetto a dove ci troviamo oggi le valutazioni, sia azionarie che obbligazionarie, sono relativamente costose perciò tendiamo a privilegiare titoli ad alto rendimento che in base alle nostre analisi possano generare valore relativo rispetto all’investment grade, anche alla luce di un’aspettativa di riduzione dei tassi di default. Per cui anche in futuro direi che trovando le opportunità giuste potremmo aumentare la porzione investita in emissioni ad alto rendimento.
Sul fronte azionario quali sono le tipologie di aziende su cui investite e come si coniuga il processo di analisi azionaria con la view globale del fondo?
Sul mondo azionario cerchiamo di posizionarci su società con una chiara visione di cosa sia la sostenibilità e l’impatto che il loro business può produrre sull’ambiente. Nel processo di analisi e investimento consideriamo alcuni driver di crescita ultradecennale tra cui: economia circolare; energia pulita; acqua; mobilità; efficienza energetica; agricoltura sostenibile; nutrizione e salute; servizi ambientali. Questa visione non deriva solo dalle società direttamente impegnate nei business delle energie rinnovabili ma è presente anche nelle società che offrono tecnologie abilitanti per la transizione ecologica e la ricerca di impatto positivo e di lungo termine sull’ambiente, cioè aziende che sono da considerarsi abilitatori, poiché favoriscono il processo di riduzione delle emissioni di altre aziende.
**
Alla ricerca di Alpha è la rubrica di FocusRisparmio.com dedicata ai fund manager. Ogni lunedì, con l’aiuto degli esperti del settore, vengono messi sotto la lente i fatti recenti più significativi e gli impatti sui portafogli da essi gestiti con una visione impostata sul medio e lungo termine.
Per il gestore Ulrich Gerhard, l’inflazione persistente potrebbe spingere Fed e BCE a nuovi rialzi. Ma le scadenze a breve offrono un profilo interessante grazie al carry e alla minore sensibilità ai tassi. La scelta degli emittenti resta il fattore decisivo per intercettare le opportunità e contenere il rischio di credito
Per il responsabile Emerging Market Debt di Swisscanto, piccoli segnali sulla traiettoria fiscale potrebbero pesare più dell’esito politico. Intanto crescita, inflazione e tassi reali sostengono ancora il debito emergente
La leadership delle mega-cap aumenta il rischio di concentrazione, mentre l’AI porta con sé segnali di euforia. Secondo gli esperti di Oddo BHF, per intercettare i cambi di leadership servono però modelli capaci di privilegiare i trend strutturali e adattarsi ai regimi di mercato
Per il portfolio manager di Janus Henderson Investors, l’asset class va letta come un universo di società globali, resilienti e spesso ancora sottovalutate rispetto ai competitor. Nel portafoglio entrano finanziari, risorse scarse, AI applicata e una domanda politica cruciale: come l’Europa può tornare a finanziare innovazione e crescita
Il gestore della casa invita alla prudenza sulla parte lunga dei Treasury, dove i rendimenti possono salire ancora di circa 50 punti base. Ma vede avvicinarsi il momento per iniziare ad estendere la duration in Europa. ABS ed emergenti le novità nel credito, con la selezione a fare da spartiacque. E attenzione al boomerang AI
L’asset class sfiora i 300 miliardi di euro e si prepara a un ulteriore ampliamento trainato da USA, energia, e AI. Per il global head of Fixed Income della casa, la compressione dei differenziali rende però decisivi il confronto tra strutture, il posizionamento sulle call e l’analisi bottom-up degli emittenti
Secondo il gestore obbligazionario Anthony Kettle, la dispersione delle valutazioni apre spazi nel credito corporate. Mentre sul fronte sovrano il focus si sposta sull’America Latina. Ma per proteggersi dagli shock, meglio guardare all’azionario
Secondo Sumant Wahi di Man Group il valore si sta spostando verso infrastrutture, software e applicazioni. Tra valutazioni elevate e ruolo crescente della Cina, per gli investitori diventa decisivo distinguere i vincitori dai semplici protagonisti del rally
Per il gestore della casa Fabio Viola, rendimenti ancora interessanti e fondamentali solidi sostengono il comparto. Ma con spread già compressi diventa cruciale la selezione degli emittenti. “Preferenza per finanziari e scadenze da tre a sette anni”
Dopo anni trascorsi ai margini delle strategie di investimento, le economie in via di sviluppo stanno riconquistando la scena. Alla base di questo ritorno ci sono fondamentali più solidi, una minore dipendenza dal dollaro e la ricerca di alternative ai mercati occidentali
Secondo Thomas Christiansen, responsabile della casa per il debito emergente, l’asset class promette di spingere la frontiera efficiente dei portafogli obbligazionari grazie a un bassa correlazione con il quadro macro. “Da Fed e BCE nessun impatto”. E sugli spread niente paura: “Riflettono il miglioramento dei fondamentali”.
Iscriviti per ricevere gratis il magazine FocusRisparmio