Aumentano gli squilibri nel mercato residenziale globale. Nell’ultimo anno i prezzi sono saliti mediamente del 10%, il maggior tasso dal 2007. Ma ora si intravede un rallentamento. L’Ubs Global Real Estate Bubble Index
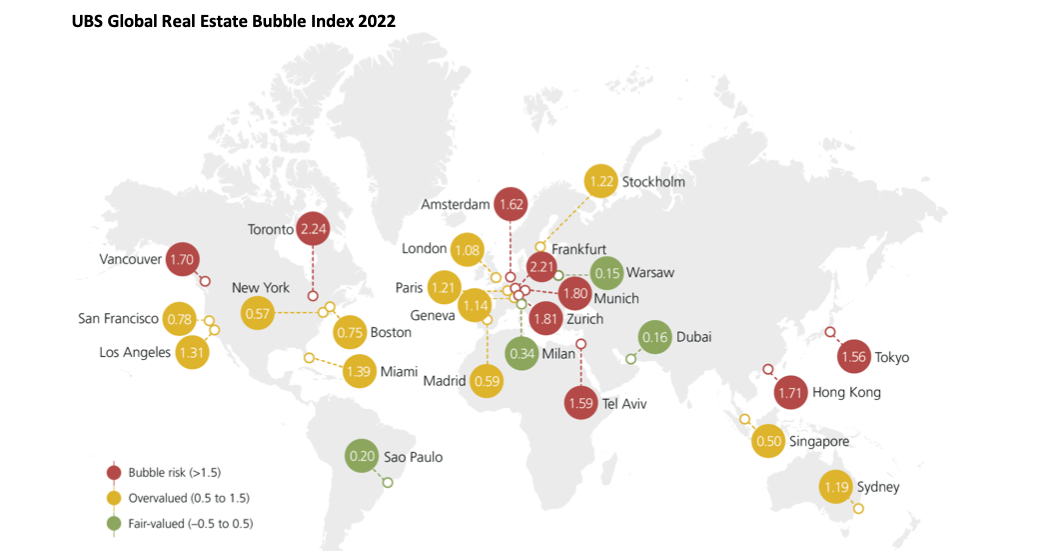
Cresce il pericolo bolla per il mercato immobiliare globale, dove i prezzi continuano a correre. In cima alla classifica delle città a rischio ci sono Francoforte e Toronto, ma l’allarme è elevato anche per Zurigo, Monaco, Hong Kong, Vancouver, Amsterdam, Tel Aviv e Tokyo. Tiene invece Milano, dove i prezzi sono sì in deciso aumento ma senza per questo costituire una minaccia per gli investitori. A certificarlo è l’Ubs Global Real Estate Bubble Index, che anche quest’anno ha analizzato i prezzi degli immobili residenziali in 25 grandi città del mondo e che sottolinea come gli squilibri dei mercati metropolitani globali siano molto elevati, con i prezzi non in linea con i crescenti tassi d’interesse.
Negli Stati Uniti, tutte le cinque città analizzate viaggiano in territorio sopravvalutato, con uno squilibrio più evidente a Miami e Los Angeles rispetto a San Francisco, Boston e New York. I mercati immobiliari residenziali a Stoccolma, Parigi e Sydney rimangono sopravvalutati, nonostante qualche tendenza di raffreddamento. Altri mercati con segnali di sopravvalutazione sono Ginevra, Londra, Madrid e Singapore. Milano presenta invece valutazioni eque, così come Sao Paulo (new entry dell’indice) e Varsavia. Nonostante un anno solido, anche il mercato di Dubai si muove in un territorio fair value.
Milano, prezzi su ma valutazioni eque
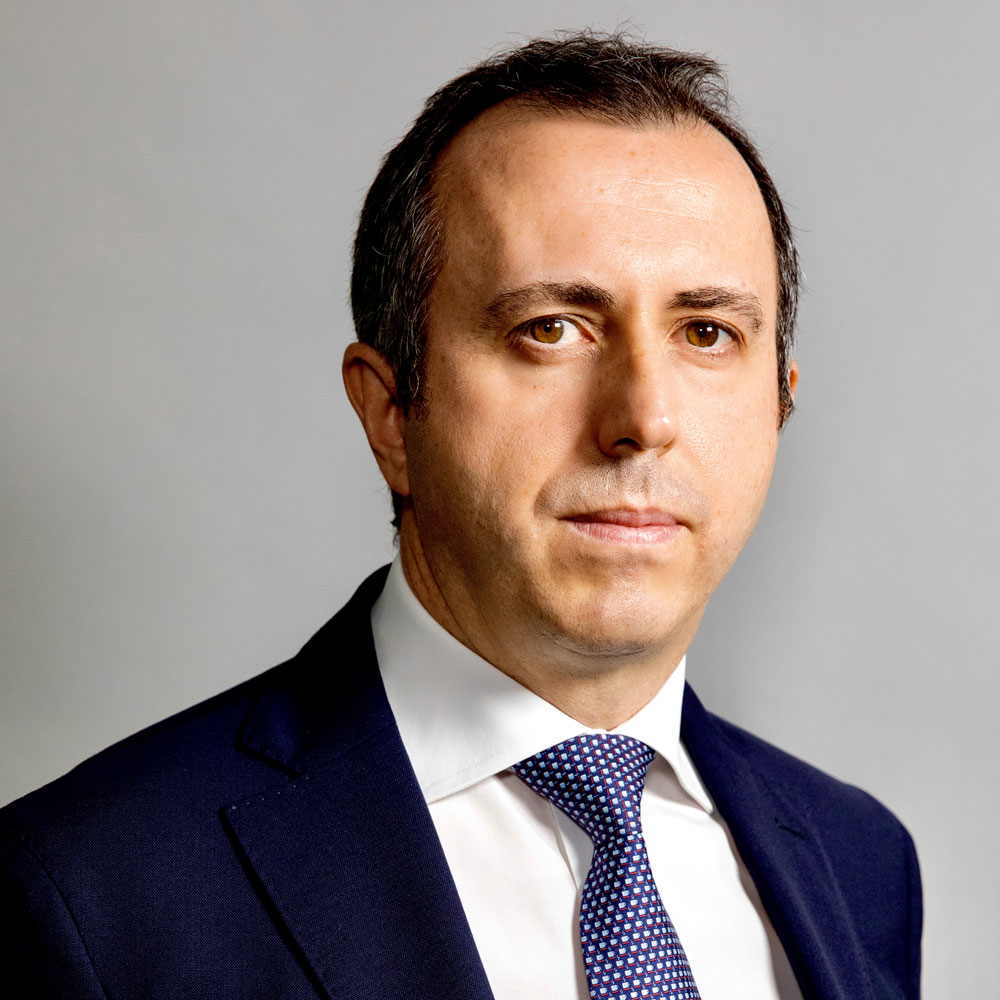
Matteo Ramenghi, chief investment officer di Ubs Wm in Italia
In particolare, secondo gli analisti nel capoluogo lombardo la ripresa economica post-pandemica, i tassi d’interesse più bassi e gli incentivi fiscali per le ristrutturazioni edilizie hanno supportato la crescita dei prezzi dopo un decennio di stagnazione. Ma, nonostante l’impennata, il mercato è considerato considerato equamente valutato.
“Per via dello spread rispetto al Bund, L’Italia non ha beneficiato delle politiche monetarie espansive dell’ultimo decennio. Per questo le valutazioni degli immobili sono rimaste ancorate ai fondamentali e Milano risulta tra le città globali meglio posizionate”, fa notare Matteo Ramenghi, chief investment officer di Ubs Gwm in Italia.
Valutazioni globali su del 10%
La crescita dei prezzi immobiliari residenziali nominali nelle 25 città analizzate ha subito un’accelerazione di quasi il 10% rispetto alla media da metà 2021 a metà 2022, il maggior tasso di crescita annuo dal 2007. Tutte le città, ad eccezione diParigi, Hong Kong e Stoccolma, hanno visto aumentare le valutazioni. Oltre a questo, un’accelerazione della crescita dei mutui ipotecari è risultata evidente ovunque, e per il secondo anno consecutivo il debito delle famiglie è cresciuto in misura significativamente più rapida rispetto alla media del lungo periodo.
I punteggi dell’indice non sono aumentati rispetto alla media dell’anno scorso. Redditi solidi e aumenti delle locazioni hanno mitigato l’ulteriore aumento degli squilibri. I prezzi degli immobili residenziali nelle aree non urbane sono aumentati più rapidamente rispetto a quelli delle città per il secondo anno consecutivo. Inoltre, la crescita dei prezzi ha subito un rallentamento considerevole in termini rettificati per l’inflazione. Ma le attuali valutazioni, si legge, sono molto elevate.
I tassi crescenti fanno emergere forti squilibri
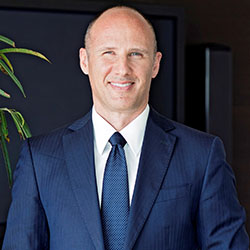
Paolo Federici, market head di Ubs Gwm in Italia
Il report evidenzia poi come, per effetto dei bassi tassi d’interesse, i prezzi degli immobili residenziali si siano allontanati dai redditi e dalle locazioni dell’ultimo decennio. Le città nell’odierno territorio a rischio bolla hanno registrato in questo periodo aumenti di prezzi medi del 60% in termini rettificati per l’inflazione, mentre i redditi e le locazioni reali sono aumentati di solo circa il 12%.
I tassi ipotecari sono quasi raddoppiati mediamente in tutte le città analizzate rispetto al punto più basso di metà 2021. Insieme al pesante aumento dei prezzi degli immobili, la quantità di spazi abitabili finanziariamente accessibili per un fornitore di servizi altamente qualificato è, mediamente, inferiore di un terzo rispetto a prima della pandemia.
“I prezzi degli immobili residenziali nelle principali piazze finanziarie globali – sottolinea Paolo Federici, market head di Ubs Gwm in Italia – hanno continuato a salire fino all’inizio di quest’anno ma si intravede un possibile rallentamento in un contesto di tassi di interesse in salita”.
Il mercato europeo
Nel Vecchio Continente, Francoforte e Monaco presentano i rischi maggiori di una bolla immobiliare residenziale. Entrambe le città tedesche hanno visto più che raddoppiare i prezzi delle proprietà in termini nominali negli ultimi dieci anni, sebbene l’attuale crescita si sia raffreddata da livelli a due cifre a metà 2021 a circa il 5% a metà 2022. La combinazione di costi di finanziamento crescenti e poche prospettive di crescita economica nel 2023 dovrebbero sgonfiare un po’ dell’esuberanza del mercato, nonostante le percentuali di sfitti storicamente molto basse.
Anche il mercato di Amsterdam ha registrato la più sensibile crescita dei prezzi tra i mercati dell’Eurozona, pari al 17% in termini nominali. Al momento la città si muove su un territorio a rischio bolla. I dati economici fondamentali solidi non eviteranno una correzione se i tassi dei mutui ipotecari continueranno a crescere. A Madrid l’aumento dei prezzi ha registrato un’accelerazione dall’inizio della pandemia. La capitale spagnola è ora in territorio sopravvalutato, sebbene mediamente un fornitore di servizi qualificato possa ancora permettersi la maggior parte degli spazi abitativi rispetto a tutti i mercati dell’Eurozona analizzati nello studio.
Gli immobili a Parigi costituiscono un’eccezione tra i mercati dell’Eurozona del report. I prezzi immobiliari nominali hanno vissuto una stagnazione da metà 2021 a metà 2022 e, di conseguenza, la capitale francese è uscita dal territorio a rischio bolla. Nonostante questo, Parigi rimane il mercato meno accessibile dell’Eurozona tra quelli analizzati nello studio.
Anche il mercato immobiliare residenziale londinese si muove in territorio sopravvalutato. I prezzi sono superiori del 6% rispetto a un anno fa per effetto di una carenza strutturale di immobili residenziali a fronte di una domanda post- pandemica in crescita. Le locazioni hanno subito un’impennata in quanto i potenziali acquirenti hanno difficoltà a trovare immobili appropriati. Tuttavia, i tassi dei mutui ipotecari in crescita, la fine della vacanza della tassa di bollo e le incerte prospettive economiche deteriorano la previsione dei prezzi.
Varsavia vanta uno dei mercati del lavoro più solidi dell’Europa orientale, con un boom capace di attrarre nuovi cittadini e investitori buy-to-let. Il mercato è rimasto equamente valutato, ma gli immobili abitativi stanno diventando sempre più inaccessibili a causa dei prezzi elevati e dei tassi dei mutui ipotecari in rapida crescita. Al contrario, una politica monetaria più restrittiva ha avuto un effetto immediato sul mercato immobiliare di Stoccolma. Un crollo dei prezzi di oltre il 10% nel secondo trimestre dell’anno ha provocato un abbassamento del punteggio dell’indice della città, facendola uscire dalla zona a rischio bolla e verso il territorio sopravvalutato.
Per la CEO Europe della società l’asset class vive un momento di grande evoluzione in cui è centrale allargare gli orizzonti: più geografie, più selezione, più gestione attiva, più integrazione con infrastrutture, energia e transizione climatica
Il mercato immobiliare globale torna a crescere dopo il rallentamento del 2023, sostenuto dal calo dei tassi e dalla liquidità accumulata. In Italia guidano logistica, hospitality e retail. Ma living alternativo, data center e rigenerazione urbana aprono nuovi spazi per gli investitori. Il report Bip per Pambianco
Crescono gli investimenti in infrastrutture legate all’AI e asset reali. Intanto Milano beneficia dei flussi in uscita da Londra, insieme a Dubai e Singapore. Il report di Knight Frank sulle strategie dei paperoni globali
Volumi record, crescita fuori dalle grandi città e interesse per Living e logistica: il 2025 segna una nuova fase di maturità per gli investitori nazionali e internazionali
Per l’UBS Global Real Estate Bubble Index, il mercato globale continua a raffreddarsi. Ma potrebbe presto ripartire. Miami, Tokyo e Zurigo le città più 'pericolose'
Il nuovo outlook a cinque anni della società prevede una crescita globale moderata e inflazione sotto controllo Ma restano alcune incognite. Attese più alte per l’azionario e il debito EM, mentre coperture commodities e real estate tornano protagoniste
La casa di gestione presenta la view sul semestre 2025. Meglio investire su azionario UE, a fronte di una ripresa del Vecchio Continente. Ma anche su asset alternativi, come real estate e infrastrutture
La strategia di allocazione tattica della banca prevede un posizionamento neutrale su azioni e obbligazioni, con un sovrappeso per il settore immobiliare quotato
Osservatorio Anima: la capacità di risparmio si conferma elevata e in crescita. E aumenta l'interesse per i prodotti finanziari, che superano il mattone nella classifica dei preferiti
Secondo Knight Frank, nel 2024 gli Hnwi sono aumentati del 4,4%, con gli Usa in testa. In Italia sono oltre 41mila. Tra gli investimenti preferiti spicca il mattone, soprattutto uffici e residenziale di lusso
Il settore immobiliare segna 10 miliardi di euro di investimenti nel 2024, con un incremento del 47% sul 2023. All’evento Perspective 2025, Cbre presenta trend e prospettive (ottime) per il nuovo anno
Iscriviti per ricevere gratis il magazine FocusRisparmio

 5 min