 2 min
Alla presentazione di AssoAIM, i promotori precisano: “Il grado di regolamentazione è già adeguato. L’episodio – chiaramente non piacevole – non deve intaccare un ecosistema che funziona”
“AIM è un mercato con un grado di regolamentazione inferiore a quello del listino principale, tuttavia è errato affermare che sia un mercato non regolamentato”. A chiarire la posizione degli emittenti – imprese quotate e quotande – del mercato alternativo del capitale di Borsa Italiana dedicato alle pmi innovative è Marco Fumagalli, presidente della SPAC (acronimo di Special Purpose Acquisition Company, tipologia di fondo quotato volto all’acquisizione di società con lo scopo di portarle in Borsa, ndr) Capital For Progress e promotore di AssoAIM, associazione di rappresentanza presentata a Milano giovedì.
In merito al tema della regolamentazione, precisa Fumagalli, “il pezzo di legislazione più importante relativo alle informazioni che le società devono divulgare, che è la MAR – Market Abuse Regulation si applica all’AIM. E dal momento che la MAR prevede anche un’opera di enforcement e oversight da parte dell’autorità di vigilanza (la Consob, ndr), questa è competente anche per le informazioni dell’AIM”. Quella che è una dizione tecnica – mercato non regolamentato – “non è però la sostanza della realtà”, puntualizza Fumagalli davanti a una platea di rappresentati di imprese quotate su AIM, o interessate alla quotazione.
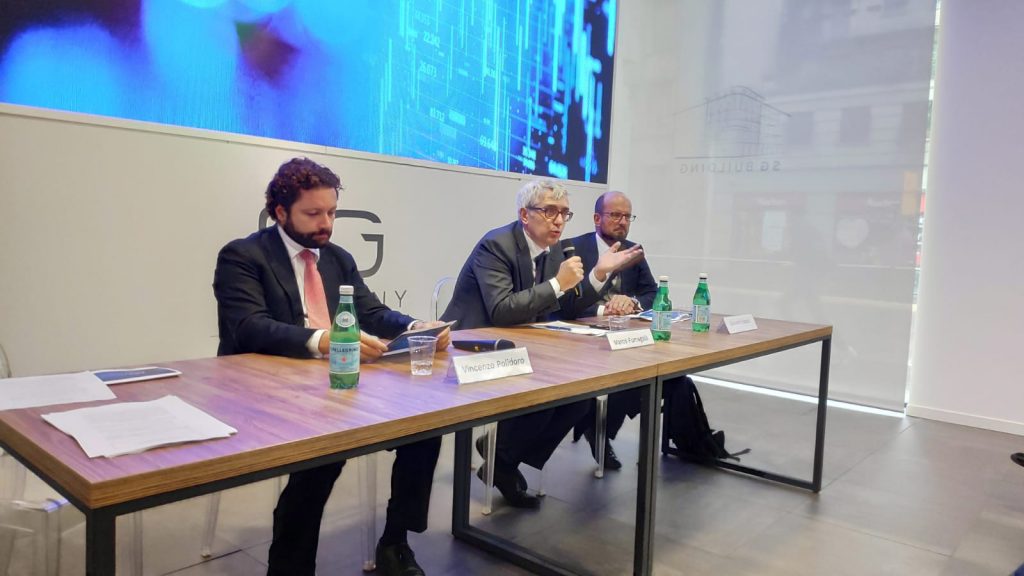 Un momento della conferenza stampa di presentazione di AssoAIM. Da sinistra, nell’ordine: Vincenzo Polidoro, a.d. di First Capital; Marco M. Fumagalli, Presidente Capital For Progress S.I. S.p.A; Giovanni Natali, presidente di 4AIM Sicaf
L’ombra di Bio-on sull’AIM
L’inchiesta su Bio-on ha acceso i riflettori sull’Alternative Investment Market (AIM) Italia, mercato regolato e gestito dalla London Stock Exchange con l’obiettivo di accogliere le PMI, proprio nella settimana dell’AIM Italia e STAR Conference 2019, il roadshow londinese di incontri tra aziende italiane e investitori stranieri.
Dallo scoppio del caso a fine luglio, il listino ha subito un calo della capitalizzazione di circa il 15%, dai 7,3 miliardi di fine giugno ai 6,7 di fine agosto (fonte: factsheet AIM Italia Statistics, Borsa Italiana).
Un calo direttamente proporzionale alla capitalizzazione di mercato della società bolognese, che tra giugno e fine agosto ha perso oltre il 60% di market cap, passando da 1 miliardo a poco più di 300 milioni, come si evince dai factsheet.
“Non mi esimo, vista la giornata, dal fare una riflessione sull’argomento del giorno, quello di una società AIM che ha avuto delle importanti difficoltà”, sottolinea Fumagalli in conferenza stampa. Il cofondatore di AssoAIM rivendica il ruolo del mercato: “Anzitutto, le possibili irregolarità e le difficoltà di questa società sono state trovate dal mercato stesso, non dalla stampa né dagli organi di vigilanza, ma da un operatore (il fondo hedge americano Quintessential, ndr) il quale, per queste sue determinazioni, ha fatto prevalentemente uso di informazioni pubblicamente disponibili”.
Il sistema ha funzionato, insomma. “Non nel senso che è riuscito ad evitare dei casi di mala gestio, che non saranno mai, ahimé, totalmente evitabili” Precisa Fumagalli. “Ma nel senso che, sulla base delle segnalazioni di questo operatore finanziario, il mercato si è attivato e ha svolto il suo corso in un tempo relativamente breve”.
Fumagalli auspica che il caso Bio-on “non sia fosse l’occasione per introdurre ulteriori obblighi: facciamo rispettare quelli esistenti, le regole ci sono. Siamo convinti che AIM Italia abbia valore, che il grado di regolamentazione di questo sistema sia già adeguato e che questo episodio – chiaramente non piacevole – non debba andare a intaccare l’ecosistema che si è creato”.
Quotazioni, ingressi netti positivi grazie all’AIM
Bio-on a parte, il merito dell’AIM nell’aprire le porte dei mercati alle imprese emerge dalla 73esima edizione del report “Indici e dati” dell’Area studi di Mediobanca: secondo lo studio, mentre l’MTA (Mercato telematico azionario, suddiviso nei segmenti Blue Chip, Star e Standard, ndr) nel 2019 ha registrato un saldo negativo per 3 unità (5 ingressi e 8 delisting), con un calo nell’ultimo decennio di 5,8 società l’anno, nel 2019 l’AIM ha invece beneficiato di una crescita di 10 società (24 nuovi ingressi contro 14 uscite).
Nei dieci anni è necessario considerare l’AIM affinché gli ingressi netti per l’MTA divengano positivi: il numero degli emittenti quotati nel periodo 2008-settembre 2019 gli ingressi netti in Borsa Italiana hanno registrato un andamento positivo (+17%). In assenza dell’AIM il saldo sarebbe stato negativo (-19%).


