CONTENUTO SPONSORIZZATO A CURA DI PGIM
 4 min
I mercati emergenti si sono trasformati da asset class relativamente omogenea a un insieme di mercati nazionali altamente differenziati, influenzati da fattori politici, economici e strutturali specifici. Con l’aumento della dispersione dei rendimenti a livello di Paese e la rotazione imprevedibile della leadership, gli approcci tradizionali di selezione geografica sono diventati più impegnativi e rischiosi. Le strategie quantitative nei mercati emergenti si posizionano in modo particolarmente positivo in questo contesto perché pongono l’accento su un’ampia selezione dei titoli, sulla diversificazione e sul ribilanciamento sistematico, invece di affidarsi alla previsione dei risultati a livello di singolo Paese
I mercati azionari emergenti sono da sempre una categoria di investimenti caratterizzata da un’elevata volatilità, in cui le differenze tra i fattori sociali, politici ed economici dei vari Paesi determinano risultati estremamente diversi all’interno del mercato. Negli ultimi dieci anni, i risultati effettivi registrati nei Paesi dei mercati emergenti hanno mostrato una forte divergenza, con un avvicendamento rapido e imprevedibile a livello di leadership. Data l’eterogeneità dei mercati emergenti, diventa difficile prevedere in modo coerente gli sviluppi geopolitici in qualsiasi Paese, e le conseguenze di un errore possono incidere drasticamente sui risultati della propria strategia.
Le strategie quantitative sui mercati emergenti sono strutturalmente ben posizionate per questo tipo di scenario. In primo luogo, grazie all’ampia gamma di opportunità e alle inefficienze presenti, il potenziale di generazione di alfa è elevato. In secondo luogo, diversificando tra diversi Paesi e settori, concentrandosi sulle opportunità a livello di titoli e ribilanciando sistematicamente il portafoglio man mano che si delineano i leader, queste strategie possono offrire un potenziale di rialzo senza richiedere di prevedere quali Paesi specifici assumeranno un ruolo di primo piano. Il punto più importante? Nei mercati emergenti, quando la dispersione tra i Paesi è elevata, la scelta di non selezionare alcun Paese rappresenta una caratteristica, non un difetto, e può costituire una fonte ripetibile di alfa.
Definire lo scenario: i mercati emergenti non sono un mercato unico
I mercati emergenti sono sempre stati eterogenei, ma l’esperienza recente ha sottolineato quanto sia fuorviante pensare ai mercati emergenti come a un unico settore macroeconomico. Anziché evolversi insieme seguendo un ciclo comune, i mercati emergenti assomigliano sempre più a un insieme di mini-mercati vagamente collegati tra loro, ciascuno guidato da una propria combinazione di scelte politiche, composizioni settoriali, dinamiche valutarie, contesti geopolitici e mercati dei capitali nazionali.
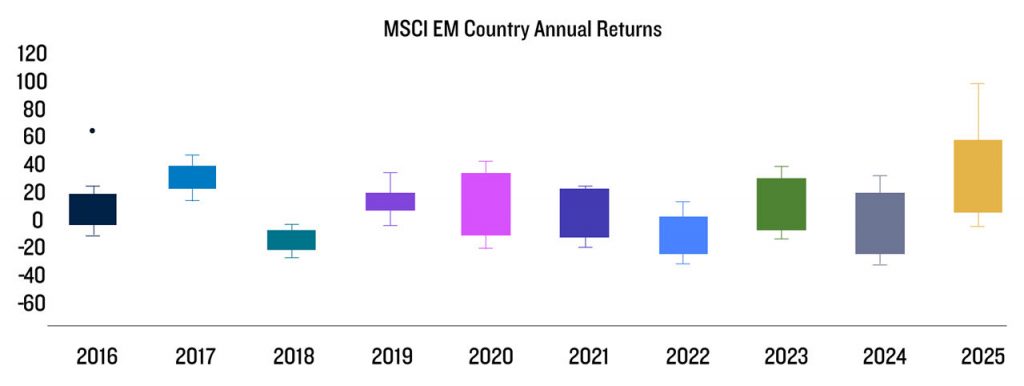
La dispersione dei rendimenti a livello di ciascun Paese è aumentata notevolmente rispetto al passato. Le differenze trasversali nei rendimenti annuali dei vari Paesi si sono ampliate e sono rimaste elevate per un periodo più lungo rispetto agli episodi precedenti (figura 1).
E non si tratta solo di episodi di stress, come il taper tantrum del 2013, o di ripresa sincronizzata, come l’immediato rimbalzo post-COVID. La dispersione è stata invece persistente, strutturale e in gran parte trasversale.
Ampia dispersione dei rendimenti dei mercati emergenti
Fonte: Bloomberg, 22 Paesi emergenti
Ciò è in netto contrasto con l’intuizione storica che molti investitori continuano a nutrire. Per gran parte degli anni 2000 e dei primi anni 2010, i risultati dei mercati emergenti potevano essere ricondotti ai benefici della globalizzazione e della delocalizzazione. Paesi come la Cina, l’India e la Corea producevano beni a basso costo esportandoli in tutto il mondo oppure fornivano servizi a prezzi più competitivi. Ciò significava una maggiore correlazione tra i Paesi, una leadership più ristretta e un’ampia esposizione spesso sufficiente.
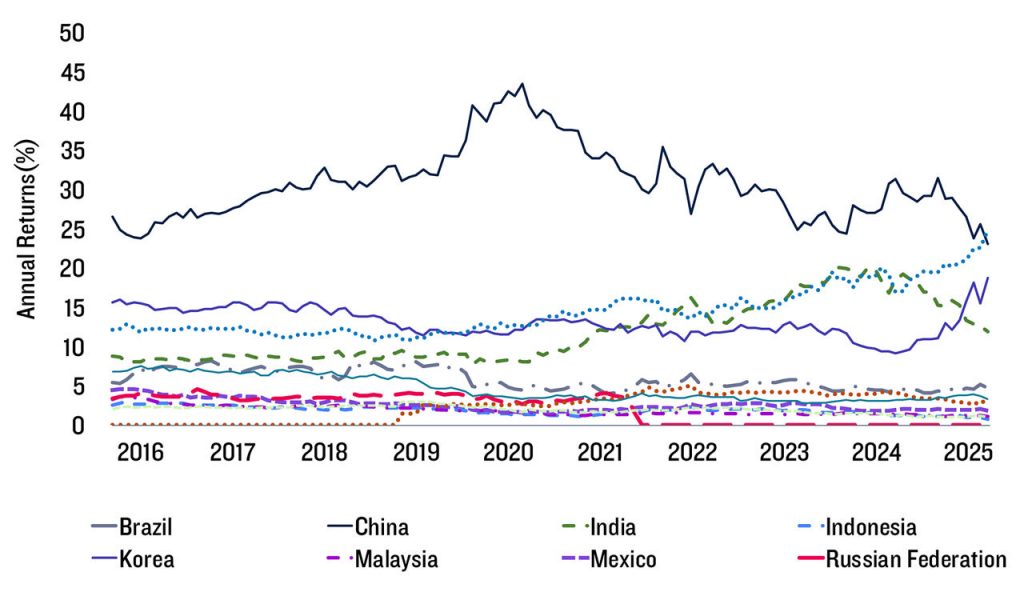
La prima crepa nel trend al rialzo trentennale della globalizzazione si è aperta nel 2016 e, da allora, abbiamo assistito a importanti cambiamenti nel mercato. La Russia è diventata un mercato non appetibile per gli investitori ed è stata esclusa dall’indice; la morsa della Cina sulla produzione di beni destinati all’esportazione continua a seguire un andamento al ribasso, mentre il Paese riorienta la propria economia verso un incremento dei consumi interni; infine, le elevate valutazioni dei titoli indiani continuano a scoraggiare gli investitori. Nel frattempo, i colossi tecnologici come la Corea e Taiwan continuano a trarre vantaggio dal commercio legato all’IA, producendo componenti fondamentali per l’ecosistema.
L’evoluzione dell’influenza dei Paesi dei mercati emergenti
Fonte: MSCI
Selezione Paese: fonte di alfa o di rischio?
La reazione spontanea di fronte a un’elevata dispersione è spesso quella di concentrarsi ancora di più sulla selezione dei Paesi. Se i risultati sono divergenti, sembrerebbe che la soluzione sia quella di individuare i mercati giusti su cui puntare maggiormente ed evitare gli altri. In pratica, la selezione Paese nei mercati emergenti è molto più difficile e rischiosa di quanto suggerisca la teoria.
In primo luogo, l’andamento del mercato riflette non solo i fondamentali, ma anche la sequenza con cui 1) vengono attuate le politiche, 2) vengono percepite le riforme e 3) reagiscono i flussi di capitale. Due Paesi possono raggiungere condizioni macroeconomiche simili seguendo percorsi differenti e generare risultati del tutto diversi sul mercato azionario.
In secondo luogo, i mercati emergenti sono influenzati in misura insolitamente marcata dalle politiche. Le decisioni fiscali, gli interventi normativi, i controlli sui capitali e la politica industriale possono sopraffare i tradizionali segnali legati alle valutazione o alla crescita, spesso senza preavviso. Anche le tesi macroeconomiche ben argomentate possono essere smentite, o ritardate, dai cicli politici, dalle pressioni sociali o dai rischi legati agli adempimenti amministrativi.
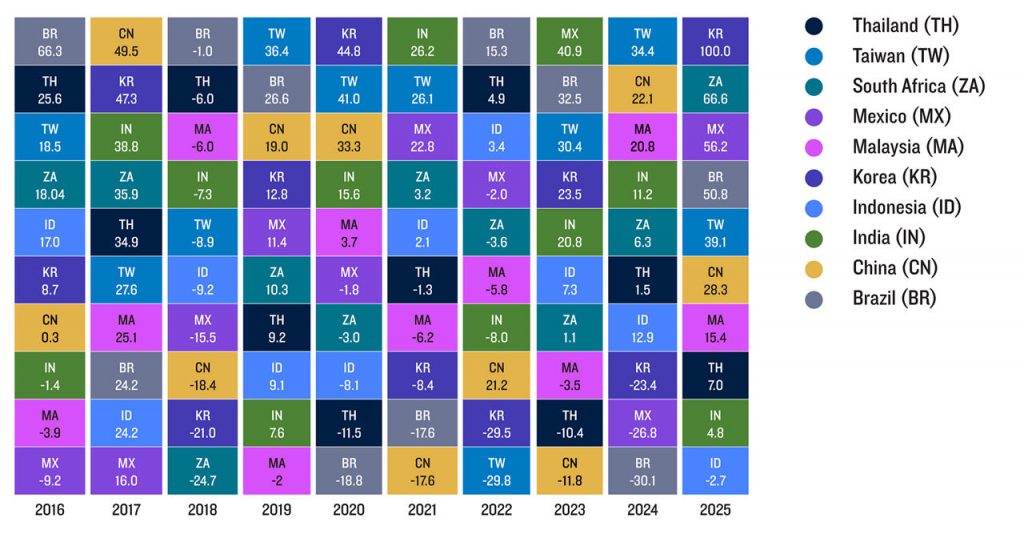
In terzo luogo, i rendimenti a livello Paese sono spesso non lineari. A lunghi periodi di stagnazione possono seguire improvvisi e violenti ribaltamenti dei prezzi non appena le condizioni cambiano e il sentiment si inverte. Il risultato è evidenziato nella figura 3, in cui riportiamo il rendimento annuo dei primi 10 Paesi dell’indice MSCI Emerging Market ad aprile 2026. Le fluttuazioni anno dopo anno dei titoli migliori e peggiori, comprese Corea e Cina, sono impressionanti.
I rendimenti a livello Paese possono spesso essere non lineari
Fonte: Bloomberg
Per i gestori di portafoglio, ciò crea un dilemma. Le sottoponderazioni strutturali possono persistere abbastanza a lungo da comportare un costo opportunità significativo prima che si verifichino inversioni di tendenza. Al contempo, le sovraponderazioni concentrate sui singoli Paesi spesso influenzano in modo determinante il rischio del portafoglio, attraverso orientamenti settoriali o titoli di punta. I vantaggi derivanti da una previsione esatta sono notevoli, ma il costo di una tempistica errata o della mancata individuazione di punti di inflessione non lineari può essere ancora maggiore.
Sfruttare l’ampiezza: il vantaggio delle strategie quantitative
Una dispersione elevata e persistente tra i vari Paesi modifica radicalmente l’attrattiva relativa dei processi di investimento. In un contesto come questo, le strategie quantitative acquisiscono un vantaggio strutturale. Questa caratteristica è ulteriormente accentuata nei mercati emergenti, dove le inefficienze offrono opportunità a livello di stock picking.
- Ampiezza piuttosto che concentrazione Le strategie Quant EM valutano simultaneamente migliaia di titoli in molti Paesi. Questa ampiezza di orizzonte consente loro di tradurre le opinioni di investimento attraverso piccoli incrementi diversificati, anziché tramite poche esposizioni geografiche elevate. Quando la leadership cambia in modo imprevedibile, è più probabile che l’alfa emerga da molti piccoli contributi piuttosto che da pochi contributi di grandi dimensioni.
- I Paesi come risultati, non come decisioni Il nostro processo di costruzione del portafoglio tiene conto del fatto che il modello possa tendere a privilegiare o a evitare titoli provenienti da un determinato Paese. Ecco perché elaboriamo con cura la nostra strategia per gestire questo rischio, consapevoli che la dispersione tra i vari Paesi può subire forti oscillazioni in qualsiasi momento.
- Ribilanciamento sistematico al variare della dispersione L’elevata dispersione non è statica. La leadership cambia, si verificano inversioni di rotta e le correlazioni mutano. Le strategie quantitative sono costruite per adattarsi al cambiamento. Il ribilanciamento sistematico consente alle esposizioni di evolversi man mano che le nuove informazioni si riflettono nei prezzi e nei fondamentali, senza rimanere ancorati a opinioni precedenti né fare affidamento su valutazioni discrezionali relative al contesto di mercato.
Conclusione
È improbabile che le forze all’origine dell’elevata dispersione tra i vari Paesi nei mercati emergenti — frammentazione geopolitica, politica industriale, percorsi di sviluppo divergenti e mercati dei capitali in evoluzione — si dissolvano rapidamente. Semmai, suggeriscono l’esistenza di un regime in cui la dispersione rimane una caratteristica distintiva piuttosto che un’anomalia temporanea. In un contesto del genere, il successo dipende dalla capacità di gestire questi rischi macroeconomici incerti e, al contempo, di cogliere le opportunità a livello di singoli titoli nei segmenti inefficienti del mercato. Le strategie che adottano un approccio disciplinato, diversificato e sistematico sono quelle più adatte a sfruttare queste dinamiche di mercato.