L’Alpha, questo sconosciuto: nel mondo a tassi zero è complicato estrarre extra-rendimento dal mercato, ma non impossibile. Ce lo racconta un fund manager esperto di policy monetarie e mercato del credito
Alberto Gallo, portfolio manager di Algebris Investments
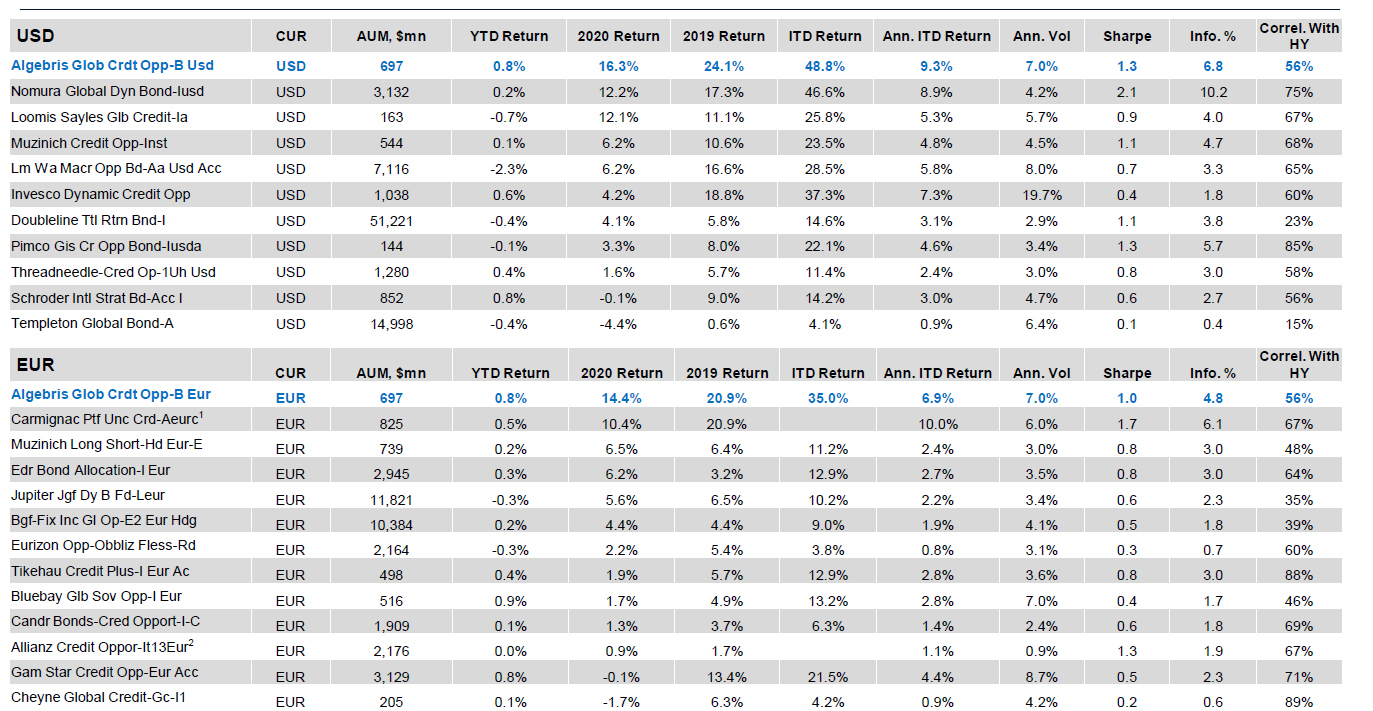
Difficile trovare nell’ambito delle strategie attive nel credito globale fondi che nel 2020 hanno fatto meglio del Global Credit Opportunities gestito da Alberto Gallo.
Un gestore visionario, da sempre interessato alle grandi questioni economiche, finanziarie e politiche del nostro tempo. Dopo una lunga carriera sviluppata fra New York e Londra nelle sale operative di Bear Stearns, Merrill Lynch e Goldman Sachs, Gallo approda alla corte di Davide Serra e diventa capo delle strategie macroeconomiche di Algebris Investments oltre a gestire da solo il fondo Global Credit Opportunities.
Fonte dati: Bloomberg
Un po’ per professione un po’ per passione Gallo ha seguito da vicino tutte le vicende finanziarie del nuovo millennio, a partire dallo scoppio della bolla sui mutui sub-prime fino ai giorni nostri, ed è stabilmente parte dei gruppi di lavoro di Esma e Bce in qualità di consulente per la stabilità macroeconomica e finanziaria dell’area euro.
Con noi ha parlato del difficile compito che devono affrontare oggi i policy maker a livello globale: traghettare l’economia globale al di fuori della “trappola del Qe infinito” in cui ci siamo dovuto per forza di cose invischiare per (ri)uscire dalle crisi di inizio secolo.
Partiamo dal contesto: c’è uno scollamento molto netto fra le performance del mercato e quelle dell’economia reale. C’è un rischio bolla?
Ci sono diversi indicatori come il put/call ratio e le stesse valutazioni che passano in maniera piuttosto veloce dal panico all’euforia. È una situazione irrazionale per i mercati, nel senso che in questa fase gli operatori agiscono sempre sulla base dell’abbondante massa di liquidità immessa nel sistema dalle banche centrali. Il nostro lavoro è quello di decifrare i segnali e i comportamenti delle persone e dei policy maker per capire qual è la direzione verso cui sta andando l’economia e cosa scontano i mercati. Oggi vi è una fiducia incrollabile nei confronti dell’operato delle banche centrali per favorire la tenuta e poi la ripartenza delle economie. Questi interventi, in atto da un decennio, hanno alterato la struttura del mercato: quindici anni fa i movimenti del mercato erano determinati da molteplici fattori mentre oggi la marea di liquidità immessa nel sistema è la principale – se non l’unica – variabile che conta veramente. Quando sale trascina dietro di sé tutto il resto, asset rischiosi e non, mentre al contrario quando scende fa scendere tutto. Sono saltate le correlazioni tradizionali che si studiano nei libri di finanza tradizionale.
È un’enorme responsabilità per i banchieri, probabilmente neanche richiesta da parte loro. Qual è il sentiment che si respira nei corridoi delle banche centrali?
Se facessimo una word-cloud degli speech di Mario Draghi, Christine Lagarde o Jerome Powell vedremmo che oggi i banchieri pronunciano molto più spesso parole del tipo “climate-change”, “riforme fiscali”, “innovazione digitale”, “euro digitale” addirittura. Rispetto a 10-15 anni fa è completamente cambiato il vocabolario in uso in questi istituti. Dalla crisi finanziario del 2008 i banchieri sono consapevoli che il loro ruolo nel sistema è cambiato e oggi le loro azioni sono inserite in un contesto più ampio, più interconnesso. Gran parte del successo contro le crisi passate è stato attribuito al loro operato, vengono considerati un po’ come pompieri che intervengono per spegnere gli incendi.
È la tua teoria del “QE infinito”. Ma dove ci porterà questa marea, quanto può durare?
L’altra faccia della medaglia sono i limiti della politica monetaria. Quelle delle banche centrali sono misure che io definisco “one size fits all”. Il Qe stesso è uno strumento monodirezionale che ha effetti non differenziati per settori, classi sociali della popolazione, paesi etc. Nelle crisi che creano diseguaglianza come quella attuale sono misure non convenzionali che non risolvono i problemi sociali alla base di quelli economici. Al contrario, creare un ambiente di tassi bassi fa alzare le valutazioni degli asset creando maggior ricchezza a chi già ne ha. Per questo motivo alle politiche monetarie non convenzionali vanno affiancate politiche microeconomiche da parte dei governi per rendere l’economia più dinamica. Da dieci anni la nostra economia è sotto l’effetto anestetico del Qe, è arrivato il momento di un intervento di chirurgia, ma a questo non possono pensare i banchieri centrali.
L’amministrazione Biden sarà in grado di compiere questo passo e lanciare un primo segnale al resto del mondo (anche se l’Europa con il Next Generation Eu ha inviato un importante messaggio ai mercati)?
È la sfida più importante cui è chiamato il neopresidente: combattere la secular stagnation, investire e far aumentare i tassi di crescita e produttività della prima economia globale. Solo così si potrà uscire dalla trappola del Qe infinito. Ma attenzione, non bastano le misure semplici come tagliare in modo indiscriminato le aliquote fiscale. In questa maniera ottieni gli stessi effetti del Qe, vale a dire l’effetto “winner takes all”, cioè si favoriscono le aziende grandi a scapito delle piccole.
Di cosa c’è bisogno allora?
Di rivedere le regole del gioco. Il capitalismo basato sulla concorrenza che studiamo a scuola non esiste, la realtà oggi è composta da una serie di oligopoli basati su rendite di posizione che si sono create nel corso degli anni. È per questo che il vecchio paradigma dei value investors è entrato in crisi e la frontiera efficiente dei portafogli è stata messa sulla graticola. La principale sfida di Biden è quella di rompere questo schema e far tornare la vera competizione, solo così si rilancia la produttività delle aziende e il potere contrattuale dei lavoratori.
Ok ma quali sono gli strumenti che rimangono a un gestore professionale per generare rendimento per i suoi clienti?
Tutta la teoria della portfolio costruction dove per creare un portafoglio efficiente dovresti usare equity e bond per bilanciare i rischi non funziona più perché oggi si muove tutto in modo abbastanza correlato. Questo a livello macro. A livello micro c’è però più dispersione di rendimenti. Questo fa sì che chi gestisce trova meno opportunità nel beta di mercato, ma può trovarne di interessanti cercando l’alpha. Così nel credito gli spread fra i diversi segmenti sono molto compressi, ma all’interno del mercato esistono differenze molto forti fra emittenti.
Il 2020 è stato un anno molto positivo per la strategia Global Credit. A distanza di circa un anno dallo scoppio della pandemia come cambia il posizionamento del portafoglio?
Eravamo entrati nel 2020 con cautela sia per i prezzi che per l’euforia. Con il virus abbiamo ridotto ancora di più le esposizioni e aumentato la parte liquida del portafoglio. Quando abbiamo ritenuto che il peggio fosse passato per i mercati abbiamo messo sul piatto dell’investment grade (IG) 250 milioni in titoli di qualità elevata che avrebbero goduto del supporto dell’azione di banche e governi. A metà anno abbiamo cominciato ad analizzare i settori più colpiti dalla pandemia e dalle chiusure delle attività per distinguere le aziende che ce la fanno da sole da quello che io chiamo “zombie”, cioè tenute in piedi solo grazie agli aiuti. In questo processo di analisi entrano in gioco i fondamentali ma anche l’importanza strategica che l’azienda per il paese in cui è locata. Il nostro è quindi un approccio di tipo top-down: guardiamo tutta la capital structure del paese in cui scegliamo di esporci. Siamo arrivati alla fine dell’anno con un portafoglio quasi full-invested. Oggi, rispetto ad un anno fa, vediamo meno opportunità nel credito come insieme ma più rendimento nelle singole aziende.
Quali sono le aree che definite “forti”, dove conviene cercare le opportunità?
Mentre lo scorso anno abbiamo comprato sia Europa che Usa, quest’anno vediamo opportunità più sicure nell’obbligazionario europeo. Oltreoceano c’è un rischio d’inflazione più alto che in Europa è ancora limitato. Inoltre, per quest’anno ci aspettiamo un supporto fiscale più forte nel Vecchio Continente, mentre è probabile che negli Usa assisteremo a qualche default in più. In sostanza abbiamo costruito un portafoglio più robusto per affrontare il 2021 grazie ad una combinazione efficiente fra cash e corporate bond che si trovano nella parte più alta dell’high yield. Questo ci permette di generare rendimento aggiuntivo rispetto ad un tradizionale approccio IG ma di non correre i rischi di un’esposizione troppo sbilanciata sull’HY. Il mio mantra è quello di cercare trades solo laddove il profilo rischio-rendimento sia perfettamente equilibrato.
Per il gestore, le grandi emissioni del settore tecnologico potrebbero sottrarre spazio agli altri emittenti. La selezione resta l’arma decisiva per navigare l’obbligazionario in uno scenario di ritorno dell’inflazione e tassi in movimento
Non solo banche centrali, conti pubblici sani e un credito di qualità. Per l’head of Fixed Income EM and Apac, rendimenti reali elevati ed emissioni limitate sostengono le opportunità. Anche in valuta locale. “Ma la selezione resta fondamentale”
Per il gestore Ulrich Gerhard, l’inflazione persistente potrebbe spingere Fed e BCE a nuovi rialzi. Ma le scadenze a breve offrono un profilo interessante grazie al carry e alla minore sensibilità ai tassi. La scelta degli emittenti resta il fattore decisivo per intercettare le opportunità e contenere il rischio di credito
Per il responsabile Emerging Market Debt di Swisscanto, piccoli segnali sulla traiettoria fiscale potrebbero pesare più dell’esito politico. Intanto crescita, inflazione e tassi reali sostengono ancora il debito emergente
La leadership delle mega-cap aumenta il rischio di concentrazione, mentre l’AI porta con sé segnali di euforia. Secondo gli esperti di Oddo BHF, per intercettare i cambi di leadership servono però modelli capaci di privilegiare i trend strutturali e adattarsi ai regimi di mercato
Per il portfolio manager di Janus Henderson Investors, l’asset class va letta come un universo di società globali, resilienti e spesso ancora sottovalutate rispetto ai competitor. Nel portafoglio entrano finanziari, risorse scarse, AI applicata e una domanda politica cruciale: come l’Europa può tornare a finanziare innovazione e crescita
Il gestore della casa invita alla prudenza sulla parte lunga dei Treasury, dove i rendimenti possono salire ancora di circa 50 punti base. Ma vede avvicinarsi il momento per iniziare ad estendere la duration in Europa. ABS ed emergenti le novità nel credito, con la selezione a fare da spartiacque. E attenzione al boomerang AI
L’asset class sfiora i 300 miliardi di euro e si prepara a un ulteriore ampliamento trainato da USA, energia, e AI. Per il global head of Fixed Income della casa, la compressione dei differenziali rende però decisivi il confronto tra strutture, il posizionamento sulle call e l’analisi bottom-up degli emittenti
Secondo il gestore obbligazionario Anthony Kettle, la dispersione delle valutazioni apre spazi nel credito corporate. Mentre sul fronte sovrano il focus si sposta sull’America Latina. Ma per proteggersi dagli shock, meglio guardare all’azionario
Secondo Sumant Wahi di Man Group il valore si sta spostando verso infrastrutture, software e applicazioni. Tra valutazioni elevate e ruolo crescente della Cina, per gli investitori diventa decisivo distinguere i vincitori dai semplici protagonisti del rally
Per il gestore della casa Fabio Viola, rendimenti ancora interessanti e fondamentali solidi sostengono il comparto. Ma con spread già compressi diventa cruciale la selezione degli emittenti. “Preferenza per finanziari e scadenze da tre a sette anni”
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min