Il ritiro degli stimoli delle banche centrali orienta gli investitori a compiere scelte di capital preservation. La ricetta del fund manager: “Posizionarsi su credito di società industriali e finanziarie; limitare o azzerare le duration; evitare tecnologici ed emergenti (almeno in questa fase)”, afferma
Sui mercati finanziari l’anno è iniziato in maniera interlocutoria, con gli investitori globali che guardano al cambio di orientamento nelle politiche monetarie globali e alle prossime mosse delle banche centrali, che prima hanno tirato via il piede dall’acceleratore del QE e ora valutano se premere anche il freno, alzando i tassi (per ora solo la Fed si è pronunciata in tal senso mentre la Bce appare più cauta).
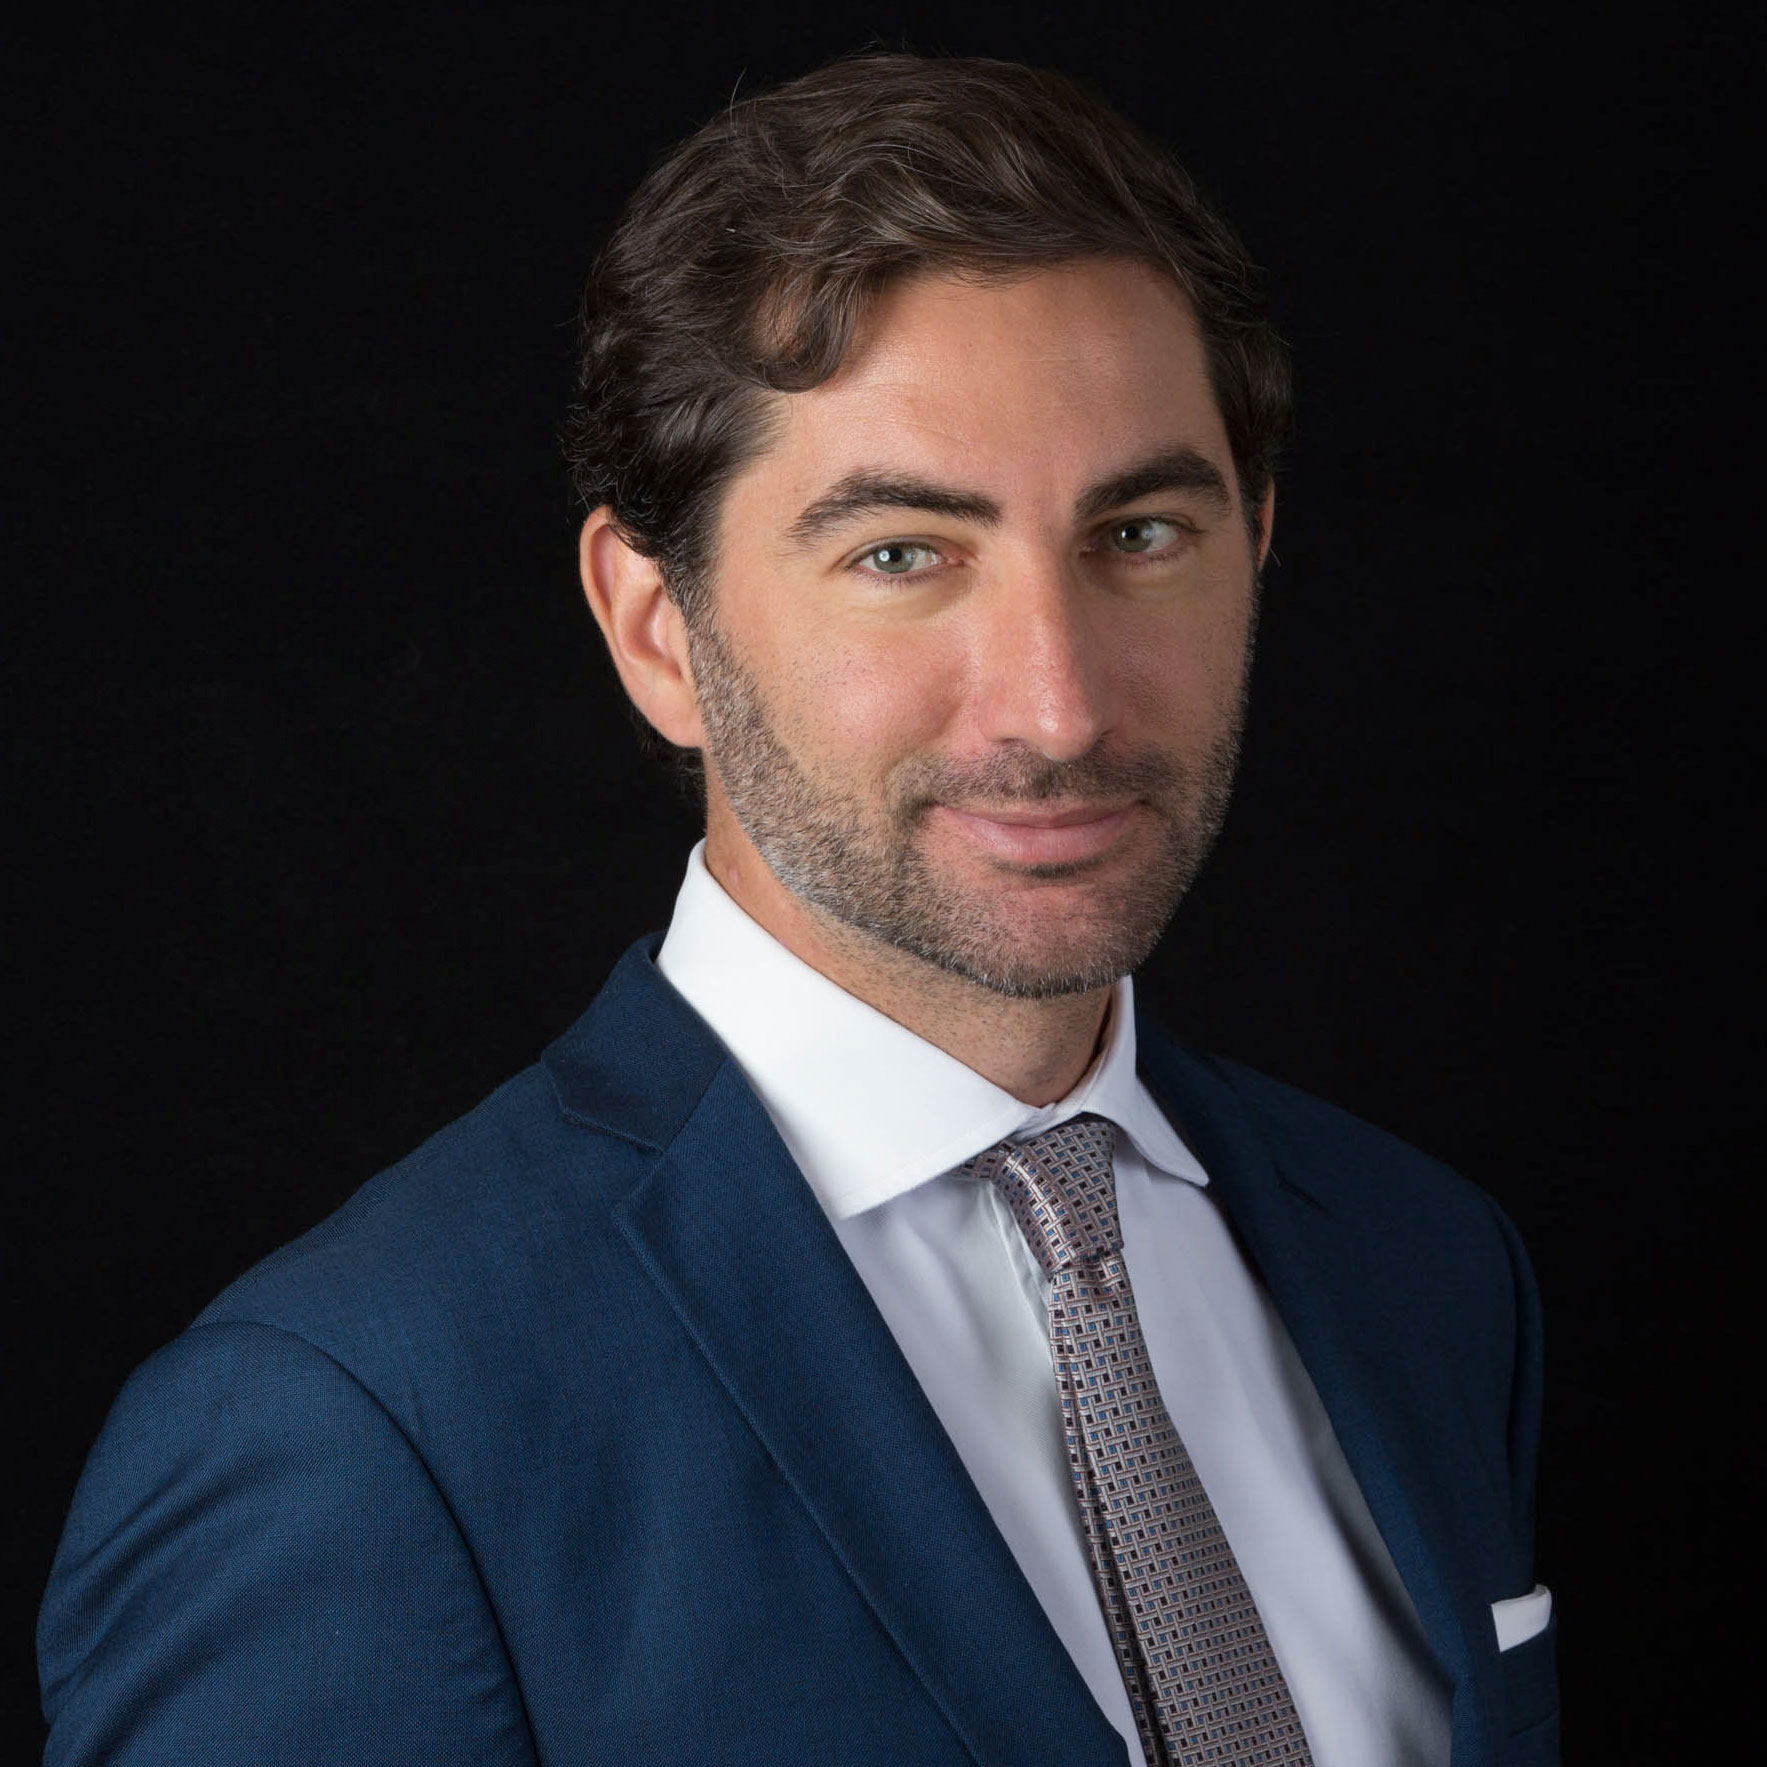
Alberto Gallo, head of Global Credit Strategies e manager del fondo Global Credit Opportunities di Algebris
“Nel 2022 vedremo un mercato più difficile”, sostiene Alberto Gallo, head of Global Credit Strategies e manager del fondo Global Credit Opportunities di Algebris (734 milioni di euro in gestione a dicembre 2021), poiché, aggiunge, “gli investitori si stanno progressivamente rendendo conto che la mole di liquidita a cui si sono abituati fino ad oggi andrà via via diminuendo”.
Uno scenario che orienta gli investitori a dover compiere scelte conservative, o di “capital preservation” per usare le parole del fund manager di Algebris. Come? “Accantonando un maggior livello di liquidità (la componente di cash nel portafoglio del Global Credit Opportunities oggi è su un livello di circa il 30%) – spiega – per poter tornare a comprare quanto la volatilità sarà calata posizionando le scelte di investimento verso quei settori che prenderanno benefici dalla riapertura delle economie”.
Quali sono le caratteristiche prevalenti nello scenario che affronteremo nei prossimi 10-12 mesi?
Il 2022 sarà caratterizzato da dispersione nei rendimenti sia fra asset class diverse che all’interno delle asset class stesse; inoltre, vedremo proseguire la rotazione dei portafogli che per diversi anni sono stati costruiti per beneficiare della grande mole di liquidità prodotta da quello che spesso in passato ho definito il QE infinito. Veniamo da dieci anni senza crescita e senza inflazione, poi prima il Covid e successivamente lo stimolo fiscale per contrastarlo hanno creato le premesse per una ripartenza dei prezzi. Ora con lo sfumare della pandemia e la riapertura progressiva delle economie sviluppate ci sarà un repricing di tutti quei settori che negli anni passati hanno beneficiato di meno del contesto di crescente liquidità che citavo prima. È un fenomeno già in atto dal 2021 ma che non si è esaurito del tutto. Le opportunità ci sono ancora, sia nell’equity che nel credito.
Quali sono questi settori e come vengono valutati oggi dal mercato?
In questa fase c’è molto interesse verso gli asset reali come le commodities mentre nell’azionario sono favoriti i titoli ad esse collegati, cioè gli energetici. Nella nostra visione questo trend proseguirà, potenzialmente il petrolio può arrivare a 100 dollari al barile. Per quanto riguarda il credito il discorso è molto simile. Ci sono nomi interessanti, legati alle riaperture, fra società che producono navi, aerei, ma anche fra i finanziari; tutti comparti poco rappresentati nei portafogli degli investitori per i quali basta poca rotation per vederli salire. Noi ci aspettiamo che questo ribilanciamento continui.
Con un’inflazione al galoppo viene quasi da chiedersi “ma perché avere bond in portafoglio”? È un rischio per l’investitore?
Se parliamo di governativi in questo momento sono d’accordo. Ma nello spazio del credito corporate ci sono tanti strumenti che offrono rendimenti interessanti se individuati al momento giusto e ben gestiti. Per esempio, i bond convertibili, gli inflation-linked e i floating-rate o corporate bond con storie societarie positive, coupon alti e scadenze relativamente basse sono tutti strumenti interessanti. Recentemente abbiamo aggiunto al portafoglio bond collegati a re-opening value stories, come per esempio McLaren, Lufthansa, Burger King. In breve, ci stiamo posizionando in modo da poter catturare Alpha in uno scenario di riaperture economiche e aumento dell’inflazione.
Ci sono invece settori o aree da evitare nel credito?
In questo momento sono scettico sulle emissioni delle società tecnologiche. Hanno valutazioni molto alte – sia sul credito che equity – basate su cash flow prospettici molto dilazione, si arriva anche a venti anni. Ritengo che possano risentire negativamente della risalita dei tassi d’interesse che la Fed prospetta. Per la stessa ragione, in questo momento i bond dei mercati emergenti stanno soffrendo e in più per alcuni Paesi ci sono anche ragioni geopolitiche delicate che non aiutano. Per ora restiamo cauti verso l’asset class, potrebbe tornare interessante fra 3-6 mesi nel caso alcuni fattori geopolitici dovessero migliorare. Fra i Paesi più deboli in questo momento ci sono Turchia e Sudafrica.
E la Cina?
La Cina non sta più funzionando come motore dei mercati emergenti. Quest’anno crescerà del 4%, un livello molto basso per gli standard dei mercati emergenti. Pesano importanti sbilanciamenti sulle politiche valutarie interne, come anche il fatto di trovarsi in una fase del ciclo economico molto eterogenea e sfasata da quella delle principali economie sviluppate. Questa divergenza – che si riflette direttamente nelle politiche monetarie portate avanti dalla Pboc – crea molta dispersione di rendimento. In generale, è da privilegiare un’esposizione verso emittenti dei mercati sviluppati.
Come ci si attrezza per fronteggiare eventuali picchi di volatilità?
Per un portafoglio di credito è meglio contenere le duration. Sia posizionandosi sulla parte breve della curva che acquistando protezioni contro il rialzo dei tassi. La duration media del Global Credit Opportunities è molto vicina allo 0 in questo momento e siamo disposti anche ad avere una duration negativa nel caso in cui i tassi dovessero aumentare ancora.
**
Alla ricerca di Alpha è la rubrica di FocusRisparmio.com dedicata ai fund manager. Ogni lunedì, con l’aiuto degli esperti del settore, vengono messi sotto la lente i fatti recenti più significativi e gli impatti sui portafogli da essi gestiti con una visione impostata sul medio e lungo termine.
Per il gestore, le grandi emissioni del settore tecnologico potrebbero sottrarre spazio agli altri emittenti. La selezione resta l’arma decisiva per navigare l’obbligazionario in uno scenario di ritorno dell’inflazione e tassi in movimento
Non solo banche centrali, conti pubblici sani e un credito di qualità. Per l’head of Fixed Income EM and Apac, rendimenti reali elevati ed emissioni limitate sostengono le opportunità. Anche in valuta locale. “Ma la selezione resta fondamentale”
Per il gestore Ulrich Gerhard, l’inflazione persistente potrebbe spingere Fed e BCE a nuovi rialzi. Ma le scadenze a breve offrono un profilo interessante grazie al carry e alla minore sensibilità ai tassi. La scelta degli emittenti resta il fattore decisivo per intercettare le opportunità e contenere il rischio di credito
Per il responsabile Emerging Market Debt di Swisscanto, piccoli segnali sulla traiettoria fiscale potrebbero pesare più dell’esito politico. Intanto crescita, inflazione e tassi reali sostengono ancora il debito emergente
La leadership delle mega-cap aumenta il rischio di concentrazione, mentre l’AI porta con sé segnali di euforia. Secondo gli esperti di Oddo BHF, per intercettare i cambi di leadership servono però modelli capaci di privilegiare i trend strutturali e adattarsi ai regimi di mercato
Per il portfolio manager di Janus Henderson Investors, l’asset class va letta come un universo di società globali, resilienti e spesso ancora sottovalutate rispetto ai competitor. Nel portafoglio entrano finanziari, risorse scarse, AI applicata e una domanda politica cruciale: come l’Europa può tornare a finanziare innovazione e crescita
Il gestore della casa invita alla prudenza sulla parte lunga dei Treasury, dove i rendimenti possono salire ancora di circa 50 punti base. Ma vede avvicinarsi il momento per iniziare ad estendere la duration in Europa. ABS ed emergenti le novità nel credito, con la selezione a fare da spartiacque. E attenzione al boomerang AI
L’asset class sfiora i 300 miliardi di euro e si prepara a un ulteriore ampliamento trainato da USA, energia, e AI. Per il global head of Fixed Income della casa, la compressione dei differenziali rende però decisivi il confronto tra strutture, il posizionamento sulle call e l’analisi bottom-up degli emittenti
Secondo il gestore obbligazionario Anthony Kettle, la dispersione delle valutazioni apre spazi nel credito corporate. Mentre sul fronte sovrano il focus si sposta sull’America Latina. Ma per proteggersi dagli shock, meglio guardare all’azionario
Secondo Sumant Wahi di Man Group il valore si sta spostando verso infrastrutture, software e applicazioni. Tra valutazioni elevate e ruolo crescente della Cina, per gli investitori diventa decisivo distinguere i vincitori dai semplici protagonisti del rally
Per il gestore della casa Fabio Viola, rendimenti ancora interessanti e fondamentali solidi sostengono il comparto. Ma con spread già compressi diventa cruciale la selezione degli emittenti. “Preferenza per finanziari e scadenze da tre a sette anni”
Iscriviti per ricevere gratis il magazine FocusRisparmio