Robeco ha pubblicato il report Global Climate Survey 2022, fotografando le abitudini di investimento di istituzionali e wholesales a livello globale. L’indagine dimostra che le priorità stanno cambiando e che la ricerca di un portafoglio green diventa sempre più una priorità
“Non possiamo permetterci di aspettare dati inconfutabili o soluzioni infallibili”, afferma Lucian Peppelenbos, Climate strategist di Robeco, in occasione della pubblicazione dell’indagine annuale sul comportamento degli investitori di fronte alle opportunità e i rischi di investimento. “Dobbiamo rimboccarci le maniche e fare del nostro meglio, perché siamo noi asset manager a poter allocare le risorse necessarie e a fare la differenza”.
Cambio di prospettiva
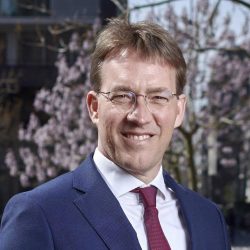
Lucian Peppelenbos, Climate strategist di Robeco
La “Global Climate Survey 2022”, condotta da CoreData Research sulla view di 300 investitori istituzionali e wholesales globali, evidenzia un percorso nell’approccio verso l’investimento sostenibile.
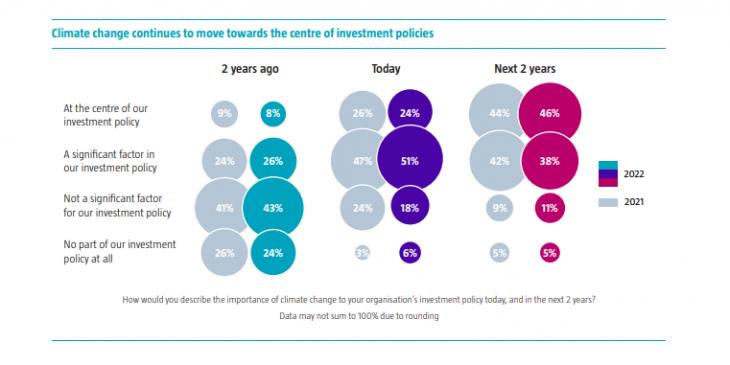
Come si evince dal grafico, i risultati dell’indagine fotografano un cambiamento di priorità da parte degli investitori. Il 24% afferma che il cambiamento climatico è al centro delle proprie politiche d’investimento e il 51% che si tratta di un fattore significativo; un netto aumento rispetto all’anno precedente quando le percentuali erano rispettivamente del 26% e del 47%. Quasi la metà degli investitori, ovvero il 46%, ha affermato poi che il cambiamento climatico sarà al centro della propria politica di investimento (contro il 44% nel 2021) e il 38% afferma che sarà un fattore significativo (contro il 42% nel 2021). Geograficamente, il trend è più pronunciato in Europa (40%) e in Asia-Pacifico (31%) rispetto al Nord America (11%).
Concretezza green
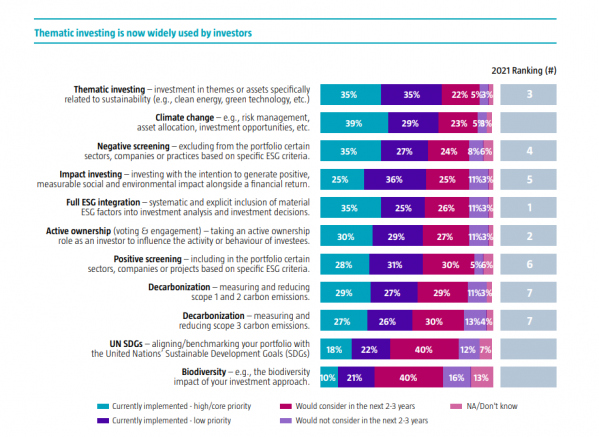
“L’Esg integration” afferma Peppelenbos “continua a essere importante, ma è stata sorpassata dagli investimenti tematici e dagli investimenti strettamente legati al cambiamento climatico”. Un altro punto sottolineato dall’indagine è la necessità per l’investitore ché il suo investimento abbia delle conseguenze nel mondo reale.
Secondo il report, infatti, il 35% del campione sta correntemente investendo con alta priorità in fondi tematici come la clean energy o la green technology, con un 29% che sta investendo in questo senso, ma con bassa priorità; mentre in seconda posizione il report posiziona gli investimenti sul Climate Change (risk management, asset allocation) con un 39% che assegna alta priorità all’investimento green e un 27% che assegna bassa priorità.
Ancora una volta, il trend è più forte in Europa (in due anni è passata dall’81% al 90%) che in Nord America (dal 60 al 68%), ma rimane comunque presente anche nell’area Asia Pacifico (dall’80% all’82%).
“Tra i temi di engagement ambientale percepiti come più urgenti per i prossimi due/tre anni”, si legge nel report, “figurano la neutralità delle emissioni di CO2, la riduzione dei rifiuti a livello globale, l’arresto della deforestazione e la protezione della biodiversità”. Non a caso, secondo i dati dell’indagine, gli investitori hanno sviluppato una certa propensione nel disinvestimento in società di petrolio e gas che sono ancora legate ai combustibili fossili; tendenza che ha segnato un incremento dall’11% al 22% nel giro di due anni.
Peppelenbos, in riferimento alla Coal Exit List o la Global Oil and Gas Exit List, ha dichiarato che sono diversi gli investitori che si affidano a questi strumenti, sottolineando però che “ogni transizione dipende sempre dalle politiche di governo. Quindi gli Stati sono chiamati a intervenire”. “Queste liste” conclude, “sono solo un altro mezzo per continuare a supportare questo cambiamento”.
Secondo il report di Peregrine Communications, il 73% dei wealth manager e private bank mostra una presenza visibile negli alternativi. Ma solo il 40% dispone di una sezione dedicata online. La distanza tra capacità d’investimento e abilità di raccontarla rischia di diventare un nuovo fattore competitivo
Secondo una survey di Preqin, gli alternativi sono scesi dal 21,2% al 17% dei portafogli istituzionali tra dicembre 2025 e lo scorso giugno. A pesare il rallentamento del ciclo dei capitali e maggior attenzione alla liquidità. Ridimensionato il sentiment sul private credit, ma l’interesse per equity e infrastrutture resta
Per il top manager di State Street, in uno scenario di maggiore frammentazione l’industria entra in una fase più complessa: mercati privati, wealth management, tokenizzazione e intelligenza artificiale richiedono infrastrutture globali, efficienza operativa e capacità di lavorare in modo locale. Innovazione, velocità e resilienza le caratteristiche per eccellere nel mondo frammentato
Uno studio mostra che l’apertura al retail può spingere i fondi alternativi a puntare su società meno mature e a mantenerle per un tempo maggiore in portafoglio, con effetti positivi anche sui risultati. Ma serve che i nuovi investitori abbiano un approccio paziente. In caso contrario, si rischia una pressione verso exit premature
Normativa europea, prodotti semiliquidi e una base di risparmio solida rendono il Belpaese un mercato ad alto potenziale per gli alternativi. Ma aprire le porte agli investitori retail non basta
Per il centro di ricerca dell’associazione, gli investimenti nel credito privato hanno raggiunto i 2.600 miliardi di dollari a livello globale anche grazie all’ingresso della clientela al dettaglio. Ma la democratizzazione richiede tutele, migliore gestione della liquidità e specializzazione. A rischio la resilienza di tutto il mercato
Secondo la Global Insurance Investments Survey 2026 di Marsh, il debito privato è oggi l’asset class preferita dalle compagnie. A trainare l’interesse sono soprattutto direct lending e credito asset-backed investment grade. Ma aumentano i timori per la compressione degli spread e il deterioramento degli standard di mercato
Secondo uno studio Preqin, la raccolta continua a crescere e si concentra nelle mani dei mega-comparti. Ma sarà il segmento di media taglia a beneficiare di più di trend come transizione energetica e digitale o della domanda di competenze operative. Oppong: “Ecco come cambio il ruolo delle asset class in portafoglio
Il nuovo Private Capital Index di State Street segnala la miglior performance dal 2022 per il settore: + 23,27%. Tech e healthcare fanno da traino, mentre l’Europa batte gli USA. Ma resta difficile il contesto per la raccolta, con flussi ai minimi e investitori più selettivi
Secondo un report di Dynamo Software, i general partner aumentano gli investimenti in tecnologia e puntano sempre più sugli algoritmi per migliorare sia deal sourcing che due diligence e produttività. Ma il fundraising resta la principale sfida, mentre cresce il peso degli investitori private wealth rispetto agli istituzionali
Per la società di consulenza, l’ampliamento della platea di investitori affluent e retail spingerà i ricavi da asset illiquidi a oltre 105 miliardi: quasi la metà del fatturato totale. A cresce soprattutto i fondi passivi. Intanto tecnologia e distribuzione ridisegnano gli equilibri competitivi del settore
Iscriviti per ricevere gratis il magazine FocusRisparmio