Denham e Ney offrono la ricetta per navigare in questo contesto complesso. Ma in cui il gruppo francese vede comunque rosa sull’economia europea da qui al 2026
Il contesto di mercato è complicato e punteggiato da diverse incognite di mercato, tra cui non solo la pandemia ma anche l’inflazione e le prossime mosse delle banche centrali. Per generare alpha in questo contesto, Mark Denham e Keith Ney, cogestori del fondo Carmignac Portfolio Patrimoine Europe, sottolineano in un’intervista doppia che la tradizionale ricetta 60-40 non è più così efficace. E descrivono una strategia che punta molto sulle azioni – titoli growth in primis – e assume un approccio prudente sul reddito fisso, con gestione attiva della duration e un consistente cuscinetto di liquidità.
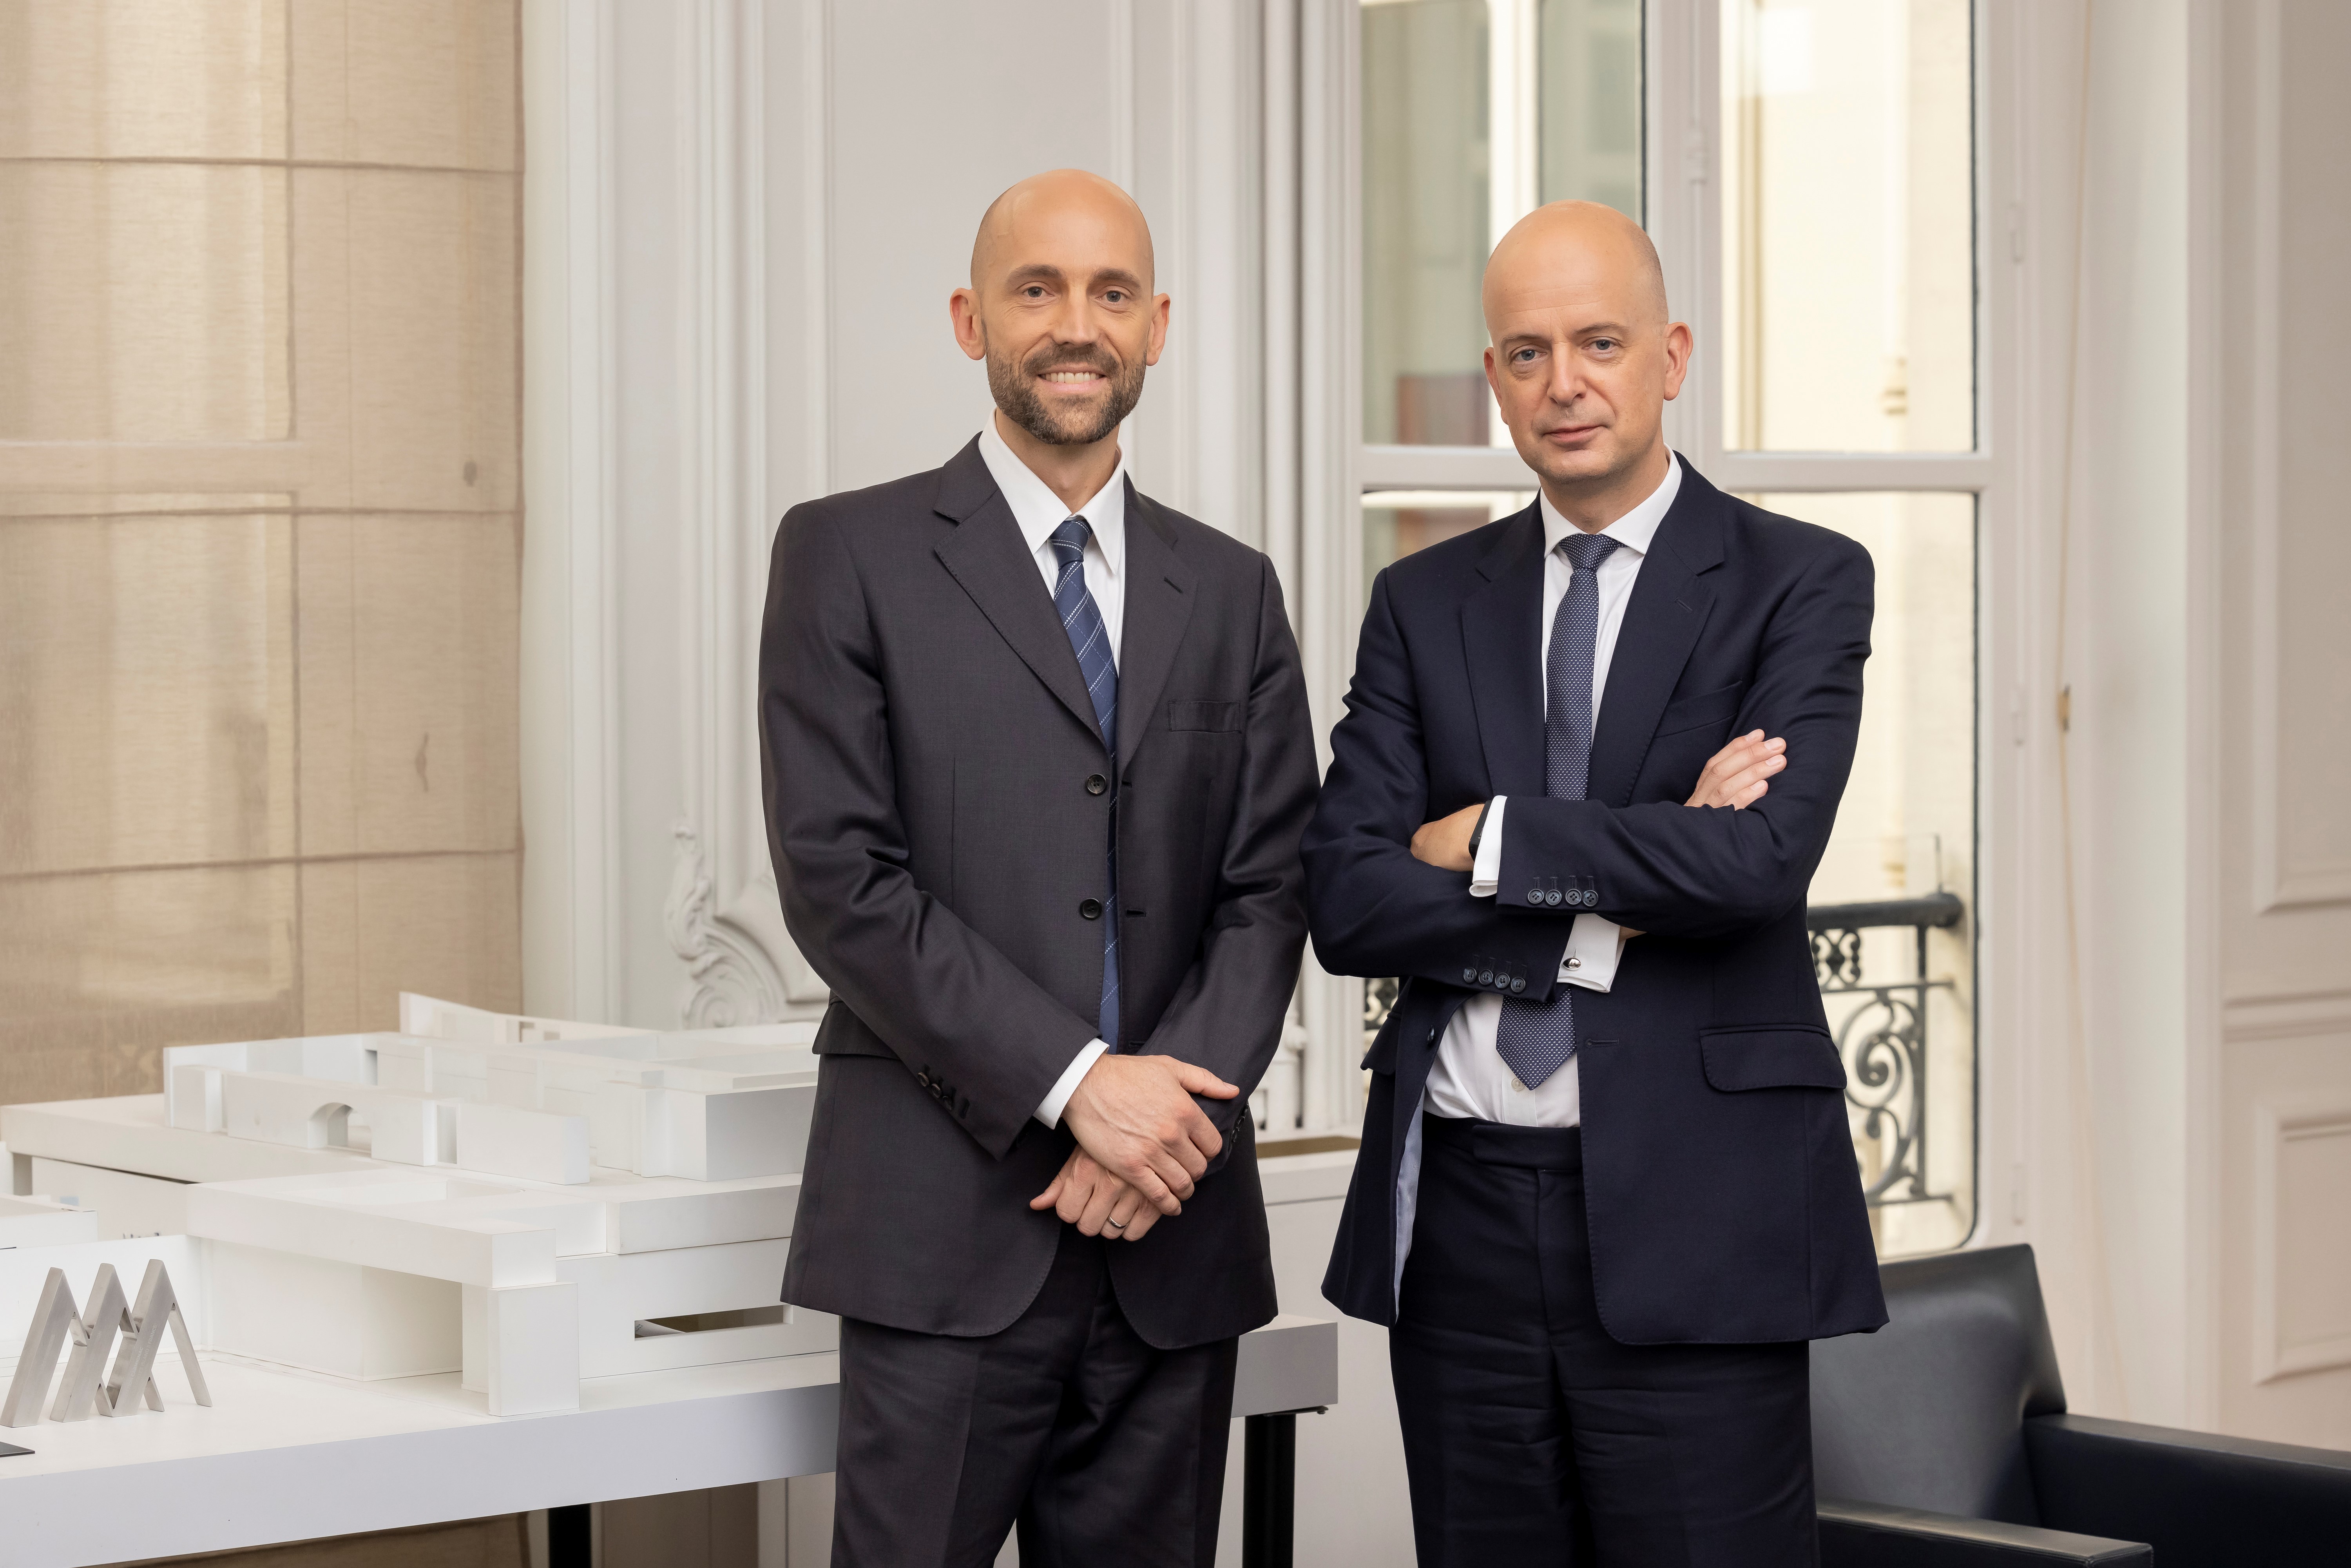
Mark Denham e Keith Ney cogestori del fondo Carmignac Portfolio Patrimoine Europe
Qual è l’outlook di Carmignac sull’economia europea nel 2022, e quali fattori saranno destinati a tenere banco sui mercati?
(Keith Ney):Per la prima volta in diversi decenni la politica fiscale e monetaria di tutta Europa sta stimolando congiuntamente la domanda. Ad esempio, il piano Next Generation EU punta a rendere l’Europa più green, digitalizzata, resiliente e preparata ad affrontare le sfide attuali e future, con un potenziale impatto positivo sul Pil. Di conseguenza ci aspettiamo una crescita più resiliente e al di sopra del potenziale almeno fino al 2026. Tuttavia riteniamo che l’attuale contesto economico, caratterizzato da una decelerazione dell’economia globale, dovrebbe continuare nei prossimi mesi a causa di una serie di fattori sfavorevoli come le nuove ondate/varianti di Covid, l’inflazione persistente, la stretta monetaria e il rallentamento del settore immobiliare cinese. Dato che l’Europa è particolarmente sensibile a questi fattori, dobbiamo continuare ad adottare un approccio ai mercati cauto e flessibile.
E quali sono le prospettive per le azioni europee?
(Mark Denham): Da una prospettiva di tipo bottom-up, in un contesto di decelerazione della crescita e aumento dell’inflazione sarebbe opportuno favorire le aziende che, grazie alla loro posizione di mercato, alla forza del loro brand, alla loro tecnologia o per qualsiasi altro motivo, sono in grado di determinare i prezzi e far ricadere sui clienti finali qualsiasi pressione sui costi aumentando i prezzi dei loro prodotti o servizi, proteggendo la redditività.
Quindi una buona dose di pricing power… e quali settori vi sembrano più promettenti al momento?
(Denham): Il Vecchio Continente offre numerose opportunità per identificare tali aziende, tra cui solidi marchi di beni di consumo come le aziende di lusso, le società attive nel settore dei consumi, i leader tecnologici e alcune aziende del comparto industriale che stanno assistendo a una forte domanda secolare per i loro prodotti. Oltre a queste aziende, andiamo anche alla ricerca di titoli le cui performance sono rimaste indietro rispetto al mercato in generale dopo la crisi innescata dal Covid, ma che presentano prospettive interessanti all’interno del nostro rigoroso processo d’investimento. Abbiamo aumentato la nostra esposizione ai titoli che stanno cavalcando la fase di riapertura in quanto speriamo di osservare segnali più frequenti di un ritorno ad una maggiore normalità in futuro.
Quali sono le vostre attese in termini di politica monetaria e sulle prossime mosse della Bce? E quale l’impatto atteso sul reddito fisso?
(Ney): La Bce ha annunciato una riduzione della liquidità che ha fornito fin dall’inizio della crisi nel 2020. Riteniamo che la preoccupazione principale di qui in avanti sia l’assorbimento delle emissioni. In effetti, dovremmo vedere alcune emissioni significative con deficit che rimarranno elevati nel 2022, debito in scadenza e il fondo Next Generation EU in fase di definizione. Quindi potremmo vedere l’offerta lorda rimanere invariata ma – con gli aggiustamenti derivanti dai futuri acquisti della BCE – l’offerta netta potrebbe non essere più negativa: e questo per la prima volta dall’implementazione del programma di quantitative easing nel 2015. Pertanto ci si potrebbe aspettare una certa persistenza della volatilità sui tassi di interesse, soprattutto per quanto riguarda i cosiddetti emittenti periferici.
Come affrontate le sfide legate al delicato contesto del reddito fisso? Qual è la vostra ricetta per produrre alpha in queste condizioni?
(Ney):La consapevolezza che l’inflazione sarà meno transitoria di quanto inizialmente previsto ha spinto i mercati obbligazionari ad accettare i rialzi dei tassi e la riduzione dei programmi di acquisto di asset nei prossimi anni. Pertanto, nel corso di un anno siamo passati da un contesto caratterizzato da tassi sempre bassi e programmi di acquisto di asset senza fine alle aspettative di una stretta monetaria particolarmente veloce e relativamente forte. In questo clima estremamente turbolento, è necessario mantenere un approccio cauto ma flessibile per adeguarsi a qualsiasi cambiamento della politica monetaria e fiscale, utilizzando tutta la nostra gamma di duration modificata.
Quali sono i maggiori rischi che vedete sul mercato e in che modo state proteggendo il portafoglio da tali rischi?
(Ney): A parte i rischi “cigno nero” come il Covid o quelli geopolitici, i principali rischi sui mercati per il 2022 riguarderanno l’inflazione, i livelli di crescita e le reazioni delle banche centrali. Il nostro portafoglio riflette la nostra view su questi rischi, caratterizzata quindi da decelerazione della crescita, inflazione persistente e minore sostegno politico.
Un altro rischio da considerare è la correlazione tra azioni e obbligazioni. Con le minacce di inflazione e l’atteggiamento più aggressivo adottato di recente dalla Fed, riteniamo che le obbligazioni potrebbero non essere così efficaci come “strumento di copertura” delle azioni come lo sono state negli ultimi 20 anni. Nel caso in cui la correlazione diventi nuovamente positiva, un portafoglio 60/40 sarebbe a rischio e solo i fondi che possiedono strumenti e flessibilità adeguati potranno ancora cercare di generare una crescita del capitale proteggendo il portafoglio dai cali di mercato.
Come si posiziona il vostro fondo in questo momento?
(Denham): Alla luce di questo contesto, adottiamo un posizionamento barbell (a bilanciere) all’interno del portafoglio. La volatilità dei tassi d’interesse ci impone di adottare un approccio prudente e selettivo rispetto alle obbligazioni e a gestire attivamente la nostra duration modificata. Per essere più aggressivi nel monetizzare il calo delle obbligazioni e mantenere una costruzione di portafoglio più stabile, abbiamo un’importante percentuale di liquidità (circa il 45%). Infine, siamo esposti alle azioni perché riteniamo che sia il segmento di mercato in cui è probabile generare rendimenti in questo contesto difficile. Privilegiamo i titoli growth che sono in grado di crescere indipendentemente dal ciclo economico e che saranno in grado di resistere a una flessione del ciclo.
.
**
Alla ricerca di Alpha è la rubrica di FocusRisparmio.com dedicata ai fund manager. Ogni lunedì, con l’aiuto degli esperti del settore, vengono messi sotto la lente i fatti recenti più significativi e gli impatti sui portafogli da essi gestiti con una visione impostata sul medio e lungo termine.
Per il gestore Ulrich Gerhard, l’inflazione persistente potrebbe spingere Fed e BCE a nuovi rialzi. Ma le scadenze a breve offrono un profilo interessante grazie al carry e alla minore sensibilità ai tassi. La scelta degli emittenti resta il fattore decisivo per intercettare le opportunità e contenere il rischio di credito
Per il responsabile Emerging Market Debt di Swisscanto, piccoli segnali sulla traiettoria fiscale potrebbero pesare più dell’esito politico. Intanto crescita, inflazione e tassi reali sostengono ancora il debito emergente
La leadership delle mega-cap aumenta il rischio di concentrazione, mentre l’AI porta con sé segnali di euforia. Secondo gli esperti di Oddo BHF, per intercettare i cambi di leadership servono però modelli capaci di privilegiare i trend strutturali e adattarsi ai regimi di mercato
Per il portfolio manager di Janus Henderson Investors, l’asset class va letta come un universo di società globali, resilienti e spesso ancora sottovalutate rispetto ai competitor. Nel portafoglio entrano finanziari, risorse scarse, AI applicata e una domanda politica cruciale: come l’Europa può tornare a finanziare innovazione e crescita
Il gestore della casa invita alla prudenza sulla parte lunga dei Treasury, dove i rendimenti possono salire ancora di circa 50 punti base. Ma vede avvicinarsi il momento per iniziare ad estendere la duration in Europa. ABS ed emergenti le novità nel credito, con la selezione a fare da spartiacque. E attenzione al boomerang AI
L’asset class sfiora i 300 miliardi di euro e si prepara a un ulteriore ampliamento trainato da USA, energia, e AI. Per il global head of Fixed Income della casa, la compressione dei differenziali rende però decisivi il confronto tra strutture, il posizionamento sulle call e l’analisi bottom-up degli emittenti
Secondo il gestore obbligazionario Anthony Kettle, la dispersione delle valutazioni apre spazi nel credito corporate. Mentre sul fronte sovrano il focus si sposta sull’America Latina. Ma per proteggersi dagli shock, meglio guardare all’azionario
Secondo Sumant Wahi di Man Group il valore si sta spostando verso infrastrutture, software e applicazioni. Tra valutazioni elevate e ruolo crescente della Cina, per gli investitori diventa decisivo distinguere i vincitori dai semplici protagonisti del rally
Per il gestore della casa Fabio Viola, rendimenti ancora interessanti e fondamentali solidi sostengono il comparto. Ma con spread già compressi diventa cruciale la selezione degli emittenti. “Preferenza per finanziari e scadenze da tre a sette anni”
Dopo anni trascorsi ai margini delle strategie di investimento, le economie in via di sviluppo stanno riconquistando la scena. Alla base di questo ritorno ci sono fondamentali più solidi, una minore dipendenza dal dollaro e la ricerca di alternative ai mercati occidentali
Secondo Thomas Christiansen, responsabile della casa per il debito emergente, l’asset class promette di spingere la frontiera efficiente dei portafogli obbligazionari grazie a un bassa correlazione con il quadro macro. “Da Fed e BCE nessun impatto”. E sugli spread niente paura: “Riflettono il miglioramento dei fondamentali”.
Iscriviti per ricevere gratis il magazine FocusRisparmio