 3 min
Il ceo di Asset Management One racconta la nuova fase del Paese: il risparmio si sposta verso l’investimento e azioni e obbligazioni giapponesi tornano nel radar degli investitori globali
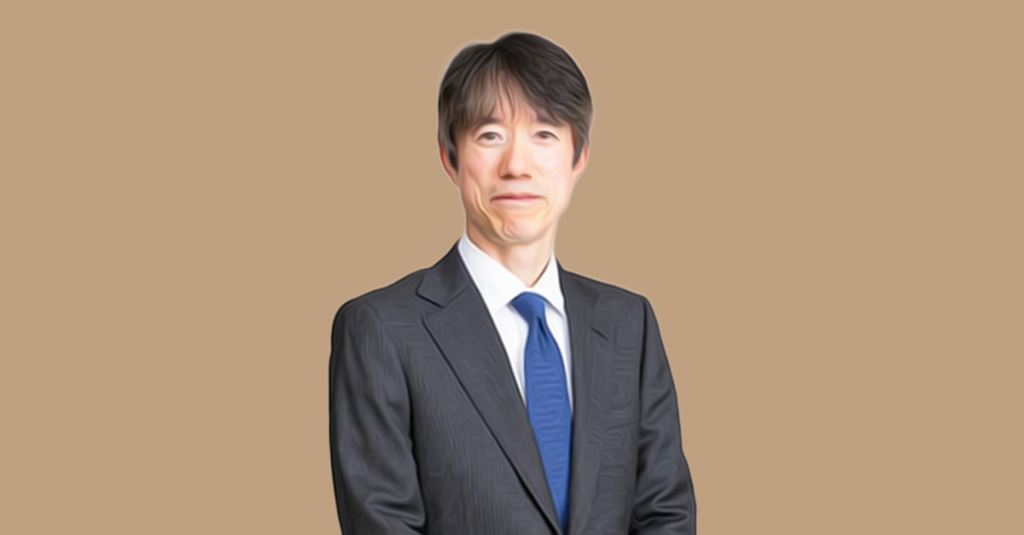
Il Giappone non è più soltanto una storia di stabilità. È un laboratorio di trasformazione strutturale che parla anche all’Europa: fine della deflazione, normalizzazione dei tassi, riforme di corporate governance, ritorno del capitale agli azionisti, investimenti domestici e una nuova attenzione al ruolo dell’industria del risparmio gestito. Noriyuki Sugihara non parla quindi solo da presidente e ceo di una grande casa giapponese, ma da interprete di una trasformazione più ampia del Paese: da economia del risparmio e della stabilità a economia dell’investimento, della governance e della produttività.
Fondata nel 2016, Asset Management One è tra i maggiori asset manager del Giappone e dell’Asia, con 495 miliardi di dollari di masse in gestione a fine marzo 2026. La società fa capo a Mizuho Financial Group e Dai-ichi Life Group e serve clienti retail, istituzionali e previdenziali, con una posizione particolarmente rilevante nel mercato domestico giapponese.
La proiezione internazionale passa da Asset Management One International, la piattaforma di distribuzione con sede a Londra che segue l’area Emea ed è guidata da Takuya Yamada. In Europa meridionale, e in particolare in Italia, il riferimento è Danilo Verdecanna, head of Southern Europe. È anche attraverso questa presenza che il gruppo punta ad accorciare la distanza tra Tokyo e gli investitori europei, portando fuori dal Giappone non solo prodotti, ma una lettura diretta del cambiamento in corso nel Paese.
Il Giappone ha vissuto per decenni con tassi bassissimi e deflazione. Che cosa sta cambiando oggi?
Le attività finanziarie delle famiglie giapponesi sono cresciute molto negli ultimi dieci anni e oggi ammontano a circa 2.300 trilioni di yen (circa 12,4 miliardi di euro, ndr). Tuttavia, oltre il 50% di queste risorse è ancora fermo nei depositi bancari.
Negli ultimi vent’anni i tassi di interesse in Giappone sono stati molto bassi, pari a zero o perfino negativi. In quel contesto, lasciare il denaro nei depositi bancari era accettabile. Ma ora la Bank of Japan ha riportato la politica monetaria verso la normalità e sta aumentando gradualmente i tassi di interesse di breve termine perché l’inflazione, finalmente, è arrivata anche in Giappone. Per questo le persone hanno iniziato a chiedersi come proteggere il proprio patrimonio dall’aumento dei prezzi. In particolare, i più giovani stanno cominciando a considerare l’investimento e a spostare parte degli asset dai depositi bancari verso strumenti come i fondi comuni.
Quanto hanno pesato gli interventi di policy, come ad esempio l’introduzione del Nippon Individual Savings Account (Nisa) in questo passaggio dal risparmio all’investimento?
Il Nisa è stato un fattore molto importante. È uno schema fiscalmente agevolato per gli investitori retail, costruito sulla base dell’Individual Savings Account britannico. La prima versione è stata introdotta tredici anni fa, poi il programma è stato completamente rinnovato due anni fa. I limiti di investimento sono aumentati in modo significativo e lo schema è diventato permanente, quindi molto più utile per le famiglie giapponesi.
Grazie al nuovo Nisa, molte persone, in gran parte giovani, hanno aperto conti di investimento, spesso attraverso piattaforme online. Gli importi investiti sono ancora contenuti, perché i giovani non dispongono di grandi patrimoni, ma il punto è che hanno iniziato a investire. Questo è il cambiamento più importante.
📰 Leggi anche “Giappone, perché tornare sull’azionario è una buona idea“
Il Nisa da solo basta a spiegare il cambiamento o il Giappone ha agito anche su altri fronti?
Il Nisa è stato un grande stimolo per gli investitori, ma non è stato l’unico intervento. In Giappone diverse iniziative sono partite nello stesso momento e attraverso canali diversi: verso gli investitori retail, verso le società quotate, verso gli asset owner e verso l’industria dell’asset management.
Dal lato delle società quotate, la Tokyo Stock Exchange ha avviato un’iniziativa molto forte, in particolare nei confronti delle aziende con price-to-book ratio inferiore a uno. A queste società è stato chiesto di migliorare redditività ed efficienza del capitale, non solo tagliando i costi ma anche investendo negli asset, nelle risorse umane, nella produzione e nello sviluppo di nuovi prodotti.
Dal lato degli asset owner, come fondi pensione, endowment e istituzioni finanziarie, la Financial Services Agency ha introdotto principi dedicati, chiedendo di rafforzare le capacità di investimento e di gestione del rischio. Anche alle società di asset management è stato chiesto di migliorare le proprie competenze gestionali, assumere talenti e rafforzare la professionalità dell’industria.
La corporate governance è uno dei temi centrali della nuova storia giapponese. A che punto siamo?
La corporate governance un elemento chiave per capire perché oggi l’azionario giapponese è tornato interessante per gli investitori globali. Il Corporate Governance Code sarà ulteriormente aggiornato e la nuova versione chiederà alle aziende di utilizzare meglio la liquidità disponibile. Non si tratta di trattenere cassa in modo conservativo, ma di impiegarla per la crescita futura.
Queste riforme non si completeranno in uno o due anni. Richiedono tempo, ma il processo è iniziato e continuerà a crescere nei prossimi anni.
📰 Leggi anche “Azionario, Giappone in testa alle preferenze“
Questa trasformazione del Giappone è compresa dagli investitori internazionali?
L’interesse degli investitori globali verso il Giappone sta crescendo, anche grazie alla performance positiva del mercato azionario e al momentum dell’economia. Per molto tempo i prodotti obbligazionari giapponesi non hanno attirato attenzione, perché i rendimenti erano molto bassi. Ora la situazione è cambiata e gli investitori globali stanno iniziando a guardare anche al fixed income giapponese.
È un movimento ancora all’inizio, ma l’interesse sta aumentando molto, soprattutto in Europa. Credo che l’attenzione crescerà rapidamente e che sia l’azionario sia l’obbligazionario giapponese possano rispondere alle attuali esigenze degli investitori globali.
Il nostro ruolo oggi è anche spiegare che cosa sta accadendo in Giappone. Molte iniziative promosse dal governo, dalla Financial Services Agency e dalla Tokyo Stock Exchange puntano a espandere l’economia giapponese e rafforzare la stessa industria dell’asset management. Le notizie arrivano all’estero attraverso i media internazionali, ma credo che molti investitori fuori dal Giappone non conoscano ancora davvero la situazione attuale del Paese.
Per questo uno dei compiti di una grande società di asset management giapponese come la nostra è presentare il contesto, spiegare il cambiamento in corso e incoraggiare gli investitori globali a guardare con più attenzione al Giappone.
Quali sono oggi le principali opportunità sul mercato giapponese?
Come abbiamo detto, il miglioramento della corporate governance è uno dei driver più importanti. Le aziende giapponesi stanno cercando di migliorare la redditività e questo processo ha già prodotto risultati negli ultimi due anni. Mi aspetto che continui, con un aumento del valore delle società e un impatto positivo sui prezzi azionari.
Un altro tema è la politica industriale. L’amministrazione Takaichi intende investire in diverse aree strategiche, tra cui intelligenza artificiale, aerospazio, biotecnologie e difesa. Sono settori in cui il governo vede opportunità di crescita e molte imprese coinvolte in queste filiere potranno beneficiare delle politiche pubbliche.
C’è poi il tema dell’inflazione. Per dieci, venti o trent’anni i giapponesi non hanno dovuto confrontarsi con una vera inflazione. Ora si trovano in un contesto in cui i prezzi salgono e il rendimento del decennale giapponese è intorno al 2,7% in valuta locale. Il modo più efficace per proteggere il patrimonio dall’inflazione è investire nel mercato azionario. Anche per questo il Nikkei è salito molto e ha raggiunto nuovi massimi storici. Credo che il mercato azionario giapponese resti positivo.
📰 Leggi anche “La ‘nuova’ era del Giappone“
E per un investitore europeo?
Dal punto di vista di un investitore globale, la performance dell’azionario giapponese può essere interessante rispetto ad altri mercati, compreso quello statunitense. Inoltre, lo yen è ancora debole. Per molto tempo il Giappone è stato sottopesato nei portafogli globali. Ora credo che gli investitori abbiano l’opportunità di riscoprirlo, non solo come mercato azionario, ma anche come mercato obbligazionario e come economia in trasformazione. Il nostro compito è spiegare questo cambiamento e costruire un ponte tra il Giappone e gli investitori internazionali.
Asset Management One, infatti, è uno dei maggiori asset manager della regione e da molti anni serve investitori istituzionali professionali offrendo strategie azionarie e obbligazionarie giapponesi. Abbiamo una lunga storia e un track record consolidato su queste asset class. Credo che questo possa attrarre investitori globali e consentire loro di beneficiare delle opportunità presenti nel mercato giapponese.
.
Vuoi ricevere ogni mattina le notizie di FocusRisparmio? Iscriviti alla newsletter!
Registrati sul sito, entra nell’area riservata e richiedila selezionando la voce “Voglio ricevere la newsletter” nella sezione “I MIEI SERVIZI”.


