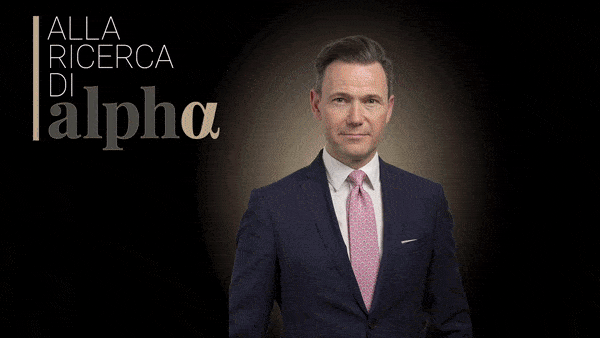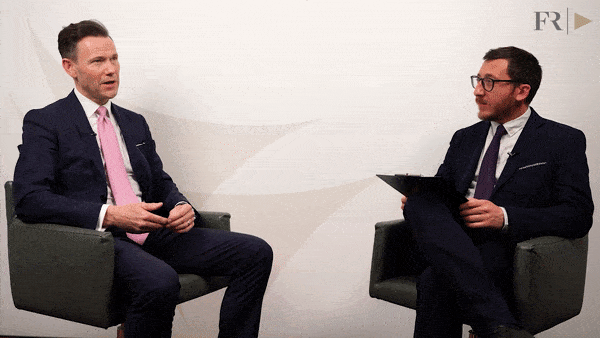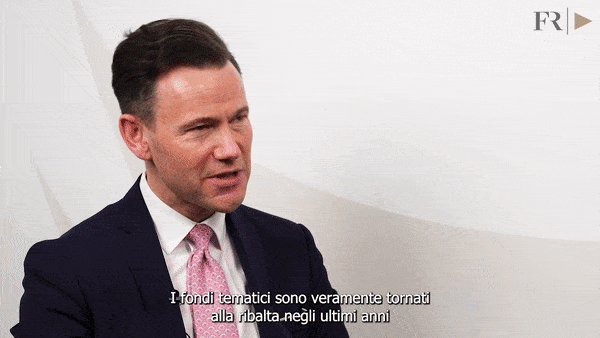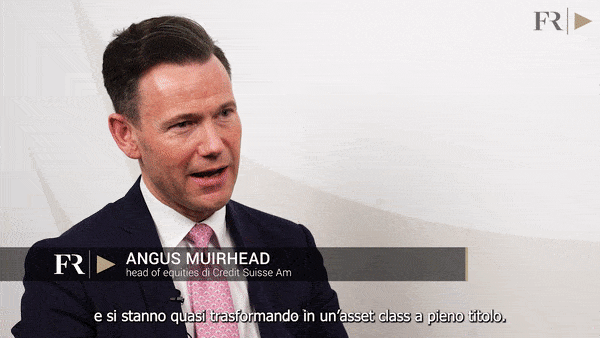
Angus Muirhead, head of Equities di Credit Suisse Asset Management, ospite della rubrica “Alla ricerca di Alpha”, analizza la situazione attuale dei mercati azionari, guardando in modo laterale all’inflazione e ai problemi della supply chain
In questo episodio della rubrica ‘Alla ricerca di alpha’ è con noi Angus Muirhead, head of equities di Credit Suisse Asset Management.
Partirei dal contesto attuale dei mercati azionari. È tornata la volatilità, soprattutto a causa dei rischi geopolitici. Qual è la sua view e quali saranno le principali sfide e opportunità dei prossimi mesi?
Angus Muirhead, head of Equities di Credit Suisse
Si sta trasformando nella tempesta perfetta. Sta succedendo di tutto. Sul mercato c’è un quantitativo enorme di incertezza. E gli investitori azionari, ma anche gli investitori più in generale, detestano l’incertezza. Per i gestori azionari, la maggior parte delle persone sta iniziando ad accusare un certo malessere. Se guardiamo al passato, questo è il tipo di sensazione che ci sta dicendo che in effetti potrebbe essere arrivato il momento di agire con coraggio. Forse questo è il momento di iniziare a guardare al mercato non più come un luogo spaventoso e volatile, ma come un bacino di opportunità.
Abbiamo visto un interesse crescente da parte degli investitori verso i tematici, o meglio ancora, i megatrend. Quale ruolo giocano queste strategie nel contesto attuale e come si posiziona Credit Suisse in termini di offerta?
I tematici sono saliti alla ribalta negli ultimi anni e sono quasi diventati un’asset class a sé stante. Farei un passo indietro, per chiedere: qual è lo scopo, qual è il principio degli investimenti tematici? Per me, come per noi gestori azionari, è molto semplice: l’idea è che la vecchia categorizzazione per paese, area geografica o settore, forse nel mondo di oggi è diventata meno significativa. Forse è meglio guardare a grandi temi secolari growth del mercato e semplicemente individuare le aziende migliori all’interno di tali temi. In questa fase, i tematici restano un investimento periferico per la maggior parte degli investitori. Non rientrano negli investimenti azionari core.
Focalizziamoci su una strategia specifica, il fondo azionario Credit Suisse Robotics. Qualche tempo fa parlammo delle opportunità nell’automazione industriale. Come valuta lo scenario attuale per il settore?
Come ho già detto, siamo nel mezzo della tempesta perfetta. Qualche anno fa, l’Amministrazione Usa aveva una politica commerciale molto aggressiva e ciò causava problemi per molte aziende, non solo del comparto industriale, a livello di catene di approvvigionamento. Dopodiché c’è stata la pandemia e ora le tensioni geopolitiche. Tutto questo ha provocato diversi problemi sul lato dell’offerta/nelle catene di approvvigionamento. In effetti il Coronavirus ha incentivato l’interesse verso molte delle aree in cui noi investiamo. Gli ospedali ora si trovano a sperare di aver investito a suo tempo nei sistemi di automazione e nelle ultime tecnologie digitali sanitarie. È possibile che chi gestisce gli impianti di logistica ora si trovi a pensare: se solo avessi fatto quell’investimento qualche anno fa, allora l’impianto starebbe ancora correndo. In questo senso, molte persone ora si stanno auto-ammonendo e si stanno muovendo per non farsi trovare impreparate la prossima volta. Di conseguenza stiamo assistendo a un’ondata di domanda per le aree in cui investiamo, ad esempio, robotica, automazione e soluzioni per l’assistenza sanitaria digitale. Ad oggi l’unico problema riguarda le catene di approvvigionamento. Stanno entrando ordini dai clienti, i libri ordini sono sui massimi storici, ma molte aziende non possono spedire i prodotti a causa delle problematiche a livello di catene di approvvigionamento. Quando queste inizieranno a risolversi, allora gli ordini si tradurranno in guadagni e potremo tornare alla normalità. Detto questo, nell’immediato le cose sono un po’ complicate. Il mercato ha già reagito a tutto questo. Forse è già tutto prezzato e quindi dovremmo iniziare a guardare avanti.
**
Alla ricerca di Alpha è la rubrica di FocusRisparmio.com dedicata ai fund manager. Ogni lunedì, con l’aiuto degli esperti del settore, vengono messi sotto la lente i fatti recenti più significativi e gli impatti sui portafogli da essi gestiti con una visione impostata sul medio e lungo termine.
La leadership delle mega-cap aumenta il rischio di concentrazione, mentre l’AI porta con sé segnali di euforia. Secondo gli esperti di Oddo BHF, per intercettare i cambi di leadership servono però modelli capaci di privilegiare i trend strutturali e adattarsi ai regimi di mercato
Per il portfolio manager di Janus Henderson Investors, l’asset class va letta come un universo di società globali, resilienti e spesso ancora sottovalutate rispetto ai competitor. Nel portafoglio entrano finanziari, risorse scarse, AI applicata e una domanda politica cruciale: come l’Europa può tornare a finanziare innovazione e crescita
Il gestore della casa invita alla prudenza sulla parte lunga dei Treasury, dove i rendimenti possono salire ancora di circa 50 punti base. Ma vede avvicinarsi il momento per iniziare ad estendere la duration in Europa. ABS ed emergenti le novità nel credito, con la selezione a fare da spartiacque. E attenzione al boomerang AI
L’asset class sfiora i 300 miliardi di euro e si prepara a un ulteriore ampliamento trainato da USA, energia, e AI. Per il global head of Fixed Income della casa, la compressione dei differenziali rende però decisivi il confronto tra strutture, il posizionamento sulle call e l’analisi bottom-up degli emittenti
Secondo il gestore obbligazionario Anthony Kettle, la dispersione delle valutazioni apre spazi nel credito corporate. Mentre sul fronte sovrano il focus si sposta sull’America Latina. Ma per proteggersi dagli shock, meglio guardare all’azionario
Secondo Sumant Wahi di Man Group il valore si sta spostando verso infrastrutture, software e applicazioni. Tra valutazioni elevate e ruolo crescente della Cina, per gli investitori diventa decisivo distinguere i vincitori dai semplici protagonisti del rally
Per il gestore della casa Fabio Viola, rendimenti ancora interessanti e fondamentali solidi sostengono il comparto. Ma con spread già compressi diventa cruciale la selezione degli emittenti. “Preferenza per finanziari e scadenze da tre a sette anni”
Dopo anni trascorsi ai margini delle strategie di investimento, le economie in via di sviluppo stanno riconquistando la scena. Alla base di questo ritorno ci sono fondamentali più solidi, una minore dipendenza dal dollaro e la ricerca di alternative ai mercati occidentali
Secondo Thomas Christiansen, responsabile della casa per il debito emergente, l’asset class promette di spingere la frontiera efficiente dei portafogli obbligazionari grazie a un bassa correlazione con il quadro macro. “Da Fed e BCE nessun impatto”. E sugli spread niente paura: “Riflettono il miglioramento dei fondamentali”.
Con rendimenti vicini al 6% e default attesi in calo, Columbia Threadneedle vede valore nel credito speculativo del Vecchio Continente. Ma in uno scenario segnato da tensioni geopolitiche e spread compressi, la selettività resta decisiva e le strategie a breve offrono una protezione aggiuntiva contro la volatilità
Per l’ad di Payden&Rygel Italia, Fed e BCE si muoveranno a velocità diverse. Ma rendimenti più alti, dislocazioni sulla curva, cartolarizzati ed emergenti aprono spazi interessanti per chi sa costruire portafogli su misura
Iscriviti per ricevere gratis il magazine FocusRisparmio