E spendono più (e meglio) in advertising. Primanni (Excellence): “Diffidare da semplicistiche valutazioni sul taglio degli sportelli, è necessaria una capacità di lettura incrociata dei dati”. La classifica delle reti che acquisiscono più clienti
Maurizio Primanni, Ceo di Excellence Consulting
Dal 2018 al 2020 le banche reti conquistano più clienti delle banche commerciali grazie a politiche strategiche più sensibili alla prossimità territoriale e alle spese pubblicitarie. Fra tutte quelle che hanno acquisito più clienti nel biennio analizzato troviamo Banca Mediolanum, seguita da Banca Generali, Fideuram Ispb e FinecoBank.
A dirlo sono i risultati di una ricerca di Excellence Consulting, che analizza i dati di bilancio dei principali gruppi bancari (Unicredit, Intesa Sanpaolo, Mps, Crédit Agricole, Banco Bpm) confrontandoli con quelli delle reti di consulenti finanziari (Fideuram Ispb, Banca Mediolanum, FinecoBank, Banca Generali, Allianz Bank, Azimut).
“Questo studio ci suggerisce anche che bisogna diffidare da semplicistiche valutazioni sul taglio degli sportelli, ma è necessaria una capacità di lettura incrociata dei dati che ponga al centro la capacità per la banca di migliorare il proprio posizionamento competitivo sul mercato e quindi la bottom line del conto economico”, spiega Maurizio Primanni, ceo di Excellence Consulting.
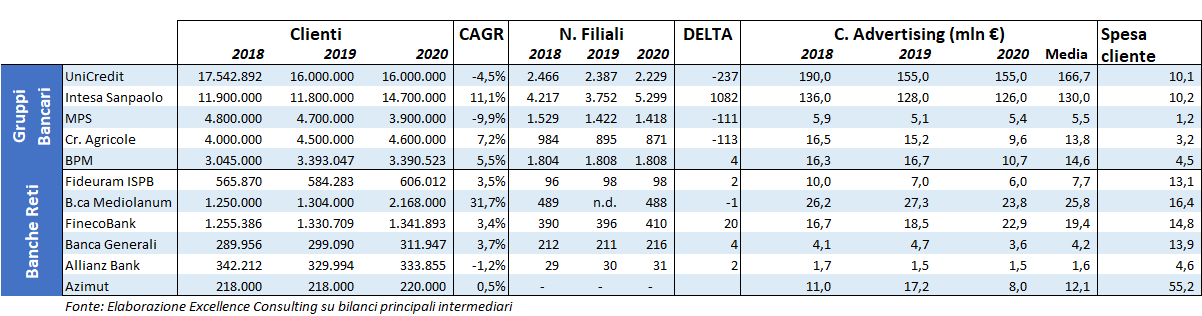
Per quanto riguarda le banche commerciali, dal 2018 al 2020 il Cagr (tasso annuo di crescita composto) è sostanzialmente negativo: perdono clienti Mps (-9,9%) e Unicredit (-4,5%) – in questo ultimo caso nel triennio i clienti passano da 17,5 milioni circa ai 16 degli ultimi due anni. Cresce la customer base di Crédit Agricole (+7,2%) e Banco BPM (+5,5%). L’incremento dell’11,1% di Intesa va interpretato invece alla luce dell’acquisizione di Ubi.
Migliore il dato delle reti: Banca Generali (+3,7%), Fideuram ISPB (+3,5%), FinecoBank (+3,4%). Notevole la performance di Banca Mediolanum (+31,7%), connessa al lancio del nuovo conto online Flowe.
“Sembra che le banche reti sappiano seguire meglio i fondamentali strategici, aumentando il presidio sul territorio e capitalizzando meglio la spesa in pubblicità – afferma Primanni – Non è così lineare l’equazione per quanto riguarda le banche commerciali che presentano riscontri ambivalenti, di base viene confermata la virtuosità di alcune realtà come Crédit Agricole o Banco Bpm”.
Investimenti più efficienti per le reti
Circa le filiali, a guardare il delta 2020/2018, vengono chiuse da quasi tutte le banche commerciali: Unicredit (-237), Crédit Agricole (-113) e MPS (-111); il risultato particolare di Intesa Sanpaolo (+1.082) si deve all’integrazione di Ubi.
La tendenza delle reti è invece di rafforzare la presenza territoriale: spicca FinecoBank (+20), seguita da Banca Generali (+4), Allianz Bank (+2) e Fideuram ISPB (+2). Da evidenziare che fondamentalmente mentre le reti che acquisiscono clienti aprono nuove filiali, lo stesso non succede per le banche commerciali: Crédit Agricole e Banco Bpm entrambe acquisiscono clienti, tuttavia la prima chiude filiali e la seconda le lascia sostanzialmente stabili nel periodo analizzato.
In tema di advertising, dal 2018 al 2020 la spesa è importante nel caso delle grandi banche commerciali: Unicredit (media nel triennio 166,7 milioni, pari a 10,1 euro a cliente) e Intesa Sanpaolo (130 milioni e 10,2 a cliente), che precedono Banco Bpm (14,6 milioni e 4,5 a cliente), Crédit Agricole (13,8 milioni e 3,2 a cliente) e Mps (5,5 milioni e 1,2 a cliente).
Le reti spendono maggiormente per cliente: Banca Mediolanum (media nel triennio 25,8 milioni e 16,4 a cliente), FinecoBank (19,4 milioni e 14,8 a cliente), Azimut (12,1 milioni e 55,2 a cliente), Fideuram ISPB (7,7 milioni e 13,1 a cliente), Banca Generali (4,2 milioni e 13,9 a cliente), Allianz Bank (1,6 milioni e 4,6 a cliente). Le reti capitalizzano di più la spesa in advertising, considerata l’evoluzione dellaloro customer base.
“Questa ricerca indica che l’aumento della customer base degli intermediari bancari non è solo conseguenza delle politiche di prodotto e di pricing, ma anche dagli investimenti in prossimità territoriale e in advertising”, conclude Primanni.
Per il presidente dell’associazione, l’IA sta trasformando la professione ma non può sostituire il rapporto umano con il cliente. Al centro anche le sfide della longevità, protagoniste dell’EFPA Italia Meeting 2026 in programma il 21 e 22 ottobre al Teatro del Maggio Musicale Fiorentino, con il titolo “Living Longer. Tutto ha inizio da un punto”
Dai wrapper al nuovo fondo di private equity con Neuberger Berman, fino al portafoglio AI: il responsabile Sviluppo Rete spiega come la banca stia costruendo la rete di consulenza del futuro
Il founder e CEO della società con headquarter a Lugano racconta la nascita del gruppo, la scelta dell’indipendenza e il ruolo dell’intelligenza artificiale in un settore dove “la personalizzazione resterà l’unica arma decisiva per continuare a crescere”
Risultati in aumento e outlook rivisto al rialzo per la banca, che archivia il primo semestre 2026 e guarda alla prossima fase puntando ad accompagnare l’evoluzione dei portafogli dei clienti: più azionario, più ETF, più protezione assicurativa e più tecnologia
Per Aleksandra Milan Cortegiano, director of investment funds and vehicles di Valeur Group, servire i grandi patrimoni significa andare oltre l’asset allocation: leggere famiglie, imprese, obiettivi e passaggio generazionale dentro una strategia davvero su misura
Tra corporate banking, gestioni patrimoniali, mercati privati e wealth planning, il banker del futuro diventa un regista capace di leggere insieme impresa, famiglia e patrimonio
Credito, consulenza, operations e fusioni: per Paolo Ceschi, responsabile Financial Services del gruppo, il vero valore dell’intelligenza artificiale emergerà quando gli algoritmi entreranno nei processi decisionali. “Ecco perché le future operazioni di M&A premieranno gli istituti più maturi”
Il responsabile delle gestioni patrimoniali della SGR racconta come l’asset manager affronta diversificazione, alternativi liquidi e il passaggio generazionale di ricchezza in corso. Tra tecnologia e contatto personale
Dalla consulenza avanzata alle soluzioni assicurative, passando per l’intelligenza artificiale e il passaggio generazionale. Il manager illustra la strategia della direzione Wealth Management & Investment Solutions della banca
Banca del Fucino: quattro gli ambiti più coinvolti, dal servizio personalizzato di advisory alla prevenzione delle frodi. Ma la supervisione umana resta cruciale
Il trasferimento intergenerazionale della ricchezza ridisegnerà prodotti e modelli distributivi. Ma per gli operatori le sfide non mancano, a partire dalla necessità di rinnovare la consulenza. Dalla head of Client Group Italy della casa la ricetta per superarle
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min