Secondo la casa di gestione, il peggio per l’obbligazionario è alle spalle. Ma il portafoglio multi-asset per entrare nel 2024 deve essere comunque improntato alla moderazione. Ricerca di opportunità selezionate la strategia per fronteggiare le incognite su crescita e inflazione
Yoram Lustig, head of multi-asset solution EMEA & Latam di T. Rowe Price
“Non è il momento di fare gli eroi perché ci troviamo ancora in una fase di grande cambiamento, data la recente uscita dal regime di tassi bassi e bassa inflazione durato quasi 15 anni. La rotazione da quantitative easing a quantitative tightening continuerà a causare volatilità e incertezza. E nostri portafogli multi-asset entreranno nel 2024 solo dopo un’operazione di riduzione del rischio e presa di profitto”. Yoram Lustig, head of multi-asset solution EMEA & Latam di T. Rowe Price, espone l’outlook per gli investitori che ricercano bilanciamento su tutto lo spettro delle asset class segnalando un’impronta votata alla moderazione.
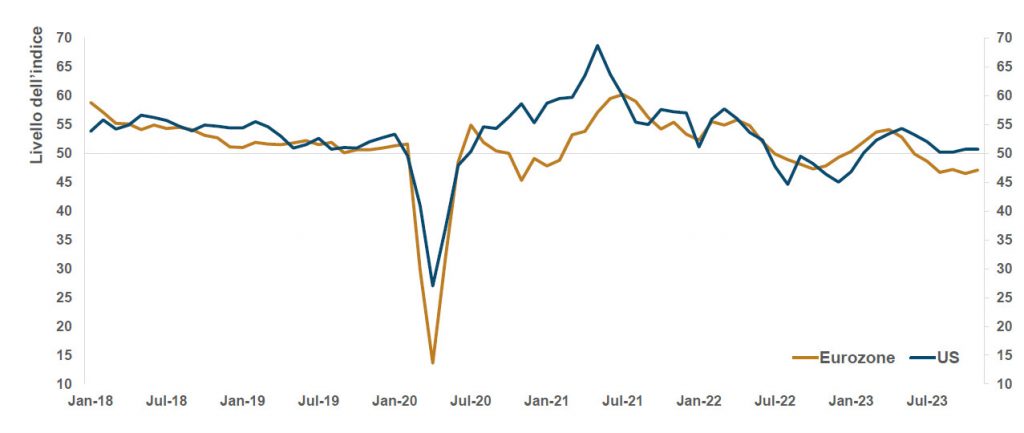
Troppo ottimisti i mercati, infatti, nella view casa di gestione. “Con un altro trimestre negativo in Europa la recessione sarà conclamata e anche negli Usa il rallentamento è un rischio molto concreto, sebbene non sia ancora chiaro se sarà hard o soft landing”, spiega Lustig.
L’andamento del Purchasing Managers Index
Dati su base mensile, per il periodo da gennaio 2018 a ottobre 2023. Fonte: Analisi di T. Rowe Price su dati S&P
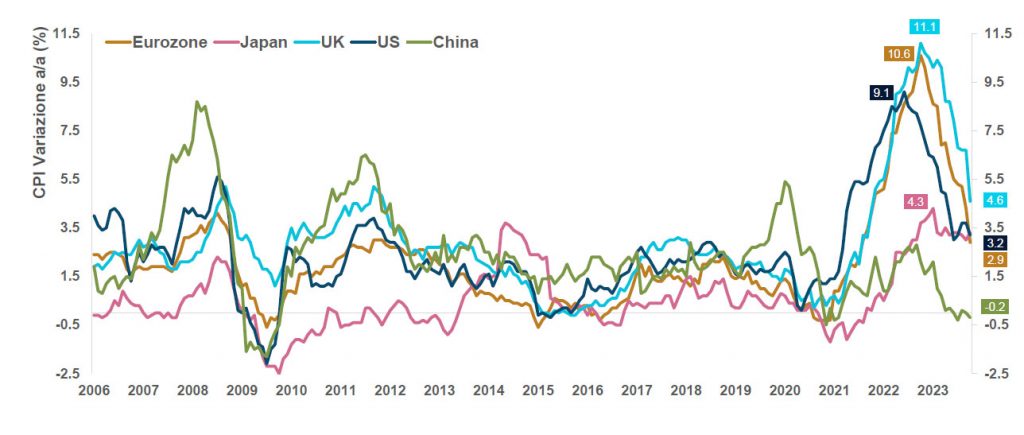
“L’inflazione”, prosegue prendendo in considerazione una delle metriche più decisive per l’orientamento dell’economia e degli investimenti, “continuerà il percorso di avvicinamento ai target di Fed e Bce ma con tempistiche più lunghe rispetto al consensus”.
L’andamento del Consumer Price Index
Dati su base mensile, per il periodo da gennaio 2006 a ottobre 2023. Fonte: Analisi di T. Rowe Price su dati CPI/Haver Analytics
La previsione di T. Rowe Price è quindi per tagli dei tassi delle banche centrali che arriveranno ma solo nel tardo 2024. “I mercati vivono ora un eccesso di fiducia, mixando aspettative persino contraddittorie fra loro come l’assenza di recessione e il taglio dei tassi da parte di Fed e Bce”, fa notare l’esperto della casa di gestione.
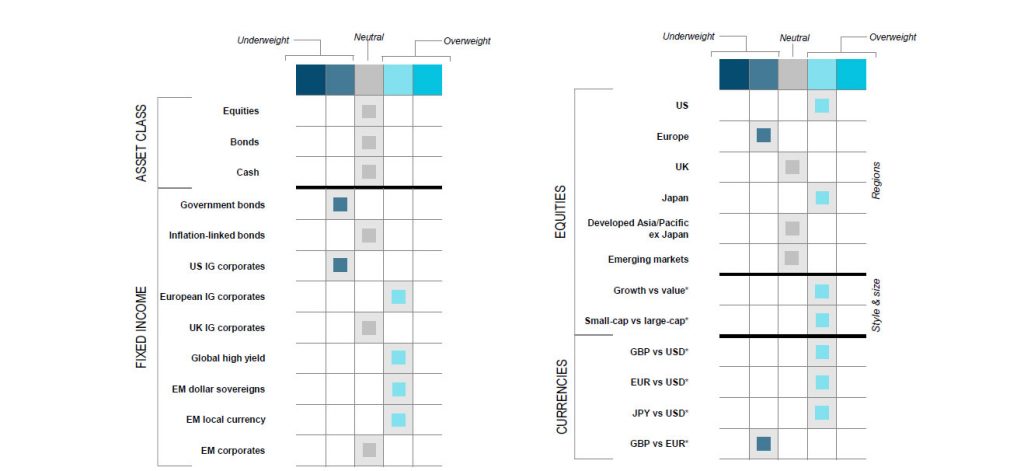
Nell’allocazione strategica dell’asset manager non ci sono posizioni di forte sovrappeso o sottopeso. La view sulle asset class considerate complessivamente è per tutte (azionario, obbligazionario e liquidità) neutrale. Le opportunità selezionate hanno una prevalenza rispetto al totale dei comparti che si estrinseca nella maggiore numerosità delle indicazioni di lieve sovrappeso rispetto a quelle di lieve sottopeso.
L’asset allocation globale della casa
Per le decisioni a coppie in termini di stile, capitalizzazione di mercato e valute, il posizionamento nelle caselle rappresenta il posizionamento nella prima classe di investimento rispetto alla seconda. Fonte: T. Rowe Price
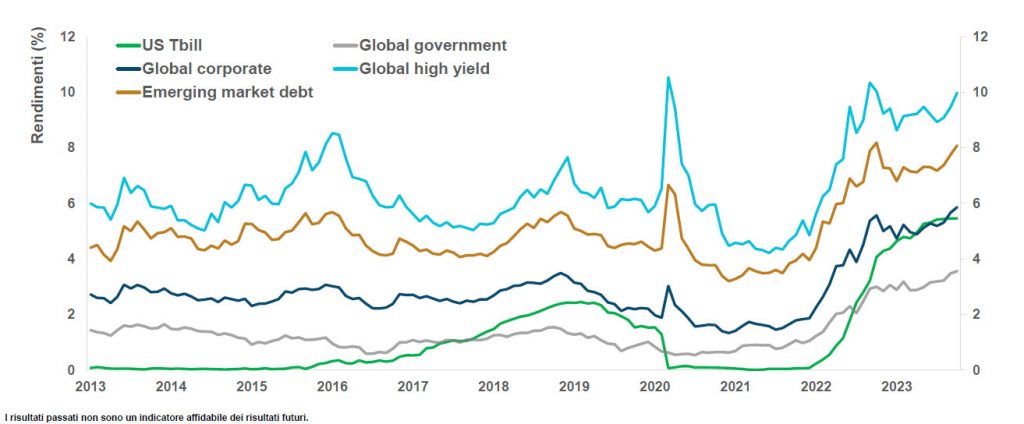
Sui nove comparti del reddito fisso, sono appena due quelli che risultano sottopesati: government bond e investment grade Usa. European investment grade, global high yield e debito dei marcati emergenti, sia in valuta forte che in valuta locale, sono invece sovrappesati. Per l’azionario, la preferenza geografica va agli Stati Uniti e soprattutto al rally dell’intelligenza artificiale. “Non vogliamo andare contro il trend dell’AI e delle magnifiche sette perché ci aspettiamo che continueranno a fare bene l’anno prossimo”, osserva Lustig. La più forte convinzione lato equity è espressa però sul Giappone, dove la banca centrale è attesa d un cambio di policy nei prossimi mesi. Sottopeso relativo per l’Europa “perché si sta viaggiando già sul confine di una recessione”. “La Bce è l’istituto di politica monetaria con il lavoro più difficile perché deve considerare le dinamiche di economie molto differenti nel momento in cui è chiamata a scegliere le proprie mosse”, sottolinea l’esperto. Da un punto di vista di stili, infine, growth meglio di value e small cap meglio di large cap.
Il peggio del fixed income è probabilmente alle spalle ed è certamente l’ora di considerare di prendere posizione sui governativi. Ma la correlazione fra equity e bond è importante per il ruolo che giocano nei portafogli, osservano gli analisti di T. Rowe Price. “Il Btp italiano, per esempio, non è l’ideale per diversificare il rischio azionario poichè i governativi tricolore soffrono come le borse quando c’è un momento di mercato risk-off”, afferma Lustig. “Altri mercati, come quelli di Stati Uniti e Germania, possono avere una correlazione negativa con le Borse in momenti di stress, quando la diversificazione è più importante”.
Rendimenti del comparto del reddito fisso
Dati su base mensile, per il periodo da gennaio 2013 a ottobre 2023. Fonte: Analisi di T. Rowe Price su dati Bloomberg
Per il guru di ‘The Big Short’, il colosso dei chip si sta sciogliendo. E le società di cloud specializzate che ne fanno parte pagheranno il prezzo più alto. Il vero nodo? I Dem e i data center
La corsa agli investimenti nell’AI concentra sempre più il debito corporate nei settori tecnologico e delle telecomunicazioni. Una calo di diversificazione che, per l’agenzia di rating, potrebbe rendere più onerosi i rifinanziamenti e generare distorsioni
Il carovita sale al 3,6% a ottobre, trainato da energia e carburanti. Secondo gli asset manager, la BoE deve bilanciare il rischio di nuove pressioni sui prezzi con quello di frenare ulteriormente la crescita
L’outlook della casa di gestione svizzera disegna uno scenario ancora favorevole. Ma individua rischi nella concentrazione dei listini e nella sostenibilità degli investimenti in AI. L’Eurozona resta la regione preferita per investire, mentre i rendimenti reali riportano il reddito fisso al centro delle strategie
Nella Financial Stability Review, Francoforte vede le banche ben posizionate per attutire gli shock, meno gli altri intermediari. “Necessario accelerare il completamento della SIU”
Dall’intelligenza artificiale all’obbligazionario fino al multi-asset, il gruppo svizzero individua nella dispersione dei rendimenti e nell’incertezza macro le principali sfide per gli investitori. Opportunità nel credito europeo e nella diversificazione geografica
Francoforte mette in guardia dall’ondata di emissioni in euro da parte degli hyperscaler Usa. I rischi? Un possibile contagio da una correzione dell’AI e un "potenziale spiazzamento” di altri emittenti
Nell’outlook 2027 di Quaestio Capital Sgr, l’incertezza politica francese invita alla prudenza, ma eventuali vendite potrebbero offrire occasioni sugli emittenti più solidi. Nell’high yield europeo rendimenti intorno al 7% tornano interessanti: decisiva la capacità di distinguere i rischi
Bruxelles stima una crescita dell’1,4% sia nel 2026 che nel 2027. Meglio anche l’Italia: +1% quest’anno e +0,7% il prossimo. Preoccupa l’inflazione. "Rischi e opportunità dall’AI, subito la SIU"
Il ceo individua in offerta profonda e portafogli di maggior ampiezza gli snodi per rafforzare il ruolo della SGR nel perimetro di Poste. Un obiettivo che si lega con quello di valorizzare il risparmio delle famiglie per sostenere l’economia reale. Ma su algoritmi e mercati privati la linea è chiara: “Serve prudenza”
Iscriviti per ricevere gratis il magazine FocusRisparmio

 5 min