La survey Natixis IM: le aspettative di ritorno a lungo termine calano del 28%. E per tre su quattro gli investimenti attivi saranno essenziali per trovare alpha. Più bond e asset privati in portafoglio
L’unica certezza per il 2024 è l’assoluta mancanza di stabilità. Accompagnata da alta volatilità, rischi imprevedibili e una crescita economica asfittica. Ne sono convinti i fund selector globali, che hanno quindi ridotto le loro aspettative di ritorno a lungo termine di quasi il 28% rispetto al 2023: dall’8,8% al 6,3%. Lo rivela l’ultimo sondaggio di Natixis IM che ha coinvolto 500 professionisti di 26 Paesi, per un totale di circa 35 trilioni di dollari in gestione. Visto il complesso ambiente di mercato, i selezionatori di fondi non stanno però modificando radicalmente le proprie allocazioni, che restano focalizzate su bond e asset privati, ma fanno sempre più affidamento sulla gestione attiva.
Per un fund selector su due la recessione è inevitabile
Nonostante sia aumentato del 20% il numero di fund selector che allontanano l’ipotesi recessione, quasi la metà degli intervistati (49%) la ritiene ancora inevitabile. E i risultati mostrano come lo spettro di una crescita più lenta ponga ancora una volta in cima alla lista delle preoccupazioni la contrazione dell’attività (52%). Seguita dalla minaccia di guerrae terrorismo (50%) e da un errore di politica delle banche centrali (36%). E mentre la maggioranza (56%) rimane ottimista riguardo alle performance del mercato nel 2024, le attese risultano comunque smorzate da un alto grado ’incertezza e da una dose di “rischio imprevedibile”.
Più nel dettaglio, per il 69% dei professionisti le valutazioni non riflettono i fondamentali delle aziende e per il 65% di essi la volatilità dell’azionario sarà ancora maggiore quest’anno rispetto al 2023. Tuttavia, mentre il 62% dei rispondenti crede che l’economia del proprio Paese sperimenterà uno scenario di soft landing, tre su cinque vedono un rischio maggiore provenire dalla stagflazione, con timori maggiori per Asia (79%), Emea (66%) e Regno Unito (58%).
Nonostante il contesto impegnativo, i fund selector non hanno apportato cambiamenti radicali alle loro strategie d’investimento, ma stanno effettuando dei tilttattici all’interno delle asset class per preparare i clienti al nuovo contesto. Quasi due terzi (66%) si dicono ottimisti sui risultati dei bond nel 2024, con prospettive particolarmente allettanti per coloro che si trovano in Emea (70%) e nel Regno Unito (66%). A livello globale, il 62% degli intervistati prevede che i portafogli obbligazionari a lunga duration avranno rendimenti migliori rispetto a quelli a breve scadenza. Tuttavia, capire quando allungare la duration è una decisione nuova per i fund selector: quasi uno su quattro (24%) afferma di averla già estesa, mentre molti di coloro i quali non lo hanno fatto (35%) stanno aspettando che i tassi raggiungano un range compreso tra il 5,01% e il 5,5% .
Oltre ai bond continuano ad essere centrali anche gli asset privati. I fund selector si dicono ottimisti sia per il private debt (57%) che per il private equity (55%): del 79% che investe in quest’ultima asset class, l’88% prevede di mantenere (49%) o aumentare (39%) le proprie esposizioni. La survey sottolinea infatti che, come responsabili della valutazione degli investimenti per le piattaforme di wealth management, i fund selector affermano che i clienti desiderano più asset privati (51%). E sei su dieci segnalano quanto stia diventando più facile soddisfare tale domanda grazie a veicoli più adatti al mercato retail che aiutano a migliorare la diversificazione.
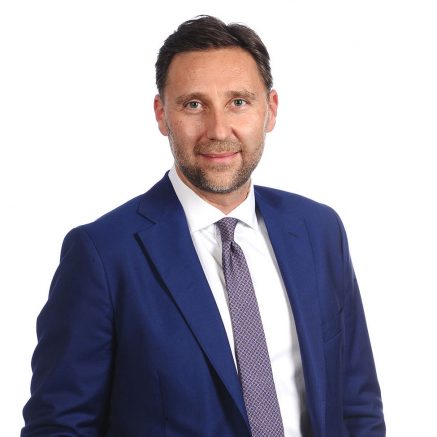
Marco Barindelli, responsabile per l’Italia di Natixis Im
“I fund selector stanno preparando prodotti e strategie d’investimento adeguate per i clienti, in un anno che potrebbe essere volatile tanto quanto il 2023”, sottolinea Marco Barindelli, responsabile per l’Italia di Natixis IM. Sul fronte azionario contano sulle large cap per superare le eventuali turbolenze, mentre stanno allungando la duration sui bond per capitalizzare sull’attuale contesto dei tassi. “I private asset e la gestione attiva stanno anche emergendo sempre più, nella loro continua ricerca di protezione dei portafogli a fronte di un anno che potrebbe essere complicato”, aggiunge Barindelli.
Opportunità negli Emergenti
Le opportunità non mancano neppure nei mercati emergenti, nonostante il rallentamento della Cina e le preoccupazioni per la crescita globale incidano sul sentiment. Al momento, il 64% dei fund selector ritengono che le difficoltà economiche di Pechino continueranno nei prossimi mesi. Tuttavia restano occasioni d’investimento, con alcuni che guardano ai Paesi in via di sviluppo come un’opportunità per il value. Il 35% degli esperti ritiene che le valutazioni degli asset più convenienti siano un aspetto chiave e otto su dieci hanno intenzione di aumentare (35%) o mantenere (46%) le loro allocazioni in azioni emergenti. Per quanto riguarda le migliori opportunità percepite, il 48% pone l’Asia ex-Cina in cima alle proprie prospettive di investimento. Al di fuori dell’Asia, spiccano l’Europa Orientale e l’America Latina (entrambe al 36%). Al Dragone (15%) va invece la maglia nera.
Il ritorno della gestione attiva
Dalla survey emerge poi un altro importante cambiamento. Nel corso dell’ultimo decennio i gestori patrimoniali hanno lavorato intensamente per trovare il giusto equilibrio fra investimenti attivi e passivi, con i fund selector che hanno allocato il 64% degli asset nei primi e il 36%nei secondi. La metà dei selezionatori attribuisce però la recente sovraperformance degli investimenti passivi alle policy delle banche centrali, a dieci anni di tassi d’interesse artificialmente bassi e a un’inflazione pressoché assente. Con il mutare dello scenario, quasi sei su dieci (58%) riconoscono che nel 2023 gli investimenti attivi sulle loro piattaforme hanno superato i passivi. E con i tassi destinati a rimanere alti per un periodo prolungato, il 68% afferma che i mercati ora favoriscono i gestori attivi. Non solo: dato il contesto incerto, il 75% degli intervistati crede che gli investimenti attivi saranno essenziali per trovare alpha nel 2024.
Il doppio vantaggio dell’IA
Infine, i fund selector si dicono ottimisti riguardo al settore tecnologico. A guidare l’outlook per il 2024 è l’intelligenza artificiale, con il 47% dei rispondenti convinto che rappresenti un’opportunità maggiore rispetto a Internet. Oltre a investire semplicemente in aziende con esposizione al settore, i selezionatori vedono anche vantaggi diretti nell’applicare la tecnologia ai propri processi interni. Per quasi tre su quattro l’IA (73%) permetterà di sbloccare opportunità prima non visibili, mentre per un altro 64% li aiuterà a scoprire rischi nascosti. I tassi d’adozione sono già elevati fra i fund selector, con più della metà (51%) che utilizza regolarmente l’intelligenza artificiale per supportare le proprie analisi.
Per il guru di ‘The Big Short’, il colosso dei chip si sta sciogliendo. E le società di cloud specializzate che ne fanno parte pagheranno il prezzo più alto. Il vero nodo? I Dem e i data center
La corsa agli investimenti nell’AI concentra sempre più il debito corporate nei settori tecnologico e delle telecomunicazioni. Una calo di diversificazione che, per l’agenzia di rating, potrebbe rendere più onerosi i rifinanziamenti e generare distorsioni
Il carovita sale al 3,6% a ottobre, trainato da energia e carburanti. Secondo gli asset manager, la BoE deve bilanciare il rischio di nuove pressioni sui prezzi con quello di frenare ulteriormente la crescita
L’outlook della casa di gestione svizzera disegna uno scenario ancora favorevole. Ma individua rischi nella concentrazione dei listini e nella sostenibilità degli investimenti in AI. L’Eurozona resta la regione preferita per investire, mentre i rendimenti reali riportano il reddito fisso al centro delle strategie
Nella Financial Stability Review, Francoforte vede le banche ben posizionate per attutire gli shock, meno gli altri intermediari. “Necessario accelerare il completamento della SIU”
Dall’intelligenza artificiale all’obbligazionario fino al multi-asset, il gruppo svizzero individua nella dispersione dei rendimenti e nell’incertezza macro le principali sfide per gli investitori. Opportunità nel credito europeo e nella diversificazione geografica
Francoforte mette in guardia dall’ondata di emissioni in euro da parte degli hyperscaler Usa. I rischi? Un possibile contagio da una correzione dell’AI e un "potenziale spiazzamento” di altri emittenti
Nell’outlook 2027 di Quaestio Capital Sgr, l’incertezza politica francese invita alla prudenza, ma eventuali vendite potrebbero offrire occasioni sugli emittenti più solidi. Nell’high yield europeo rendimenti intorno al 7% tornano interessanti: decisiva la capacità di distinguere i rischi
Bruxelles stima una crescita dell’1,4% sia nel 2026 che nel 2027. Meglio anche l’Italia: +1% quest’anno e +0,7% il prossimo. Preoccupa l’inflazione. "Rischi e opportunità dall’AI, subito la SIU"
Il ceo individua in offerta profonda e portafogli di maggior ampiezza gli snodi per rafforzare il ruolo della SGR nel perimetro di Poste. Un obiettivo che si lega con quello di valorizzare il risparmio delle famiglie per sostenere l’economia reale. Ma su algoritmi e mercati privati la linea è chiara: “Serve prudenza”
Iscriviti per ricevere gratis il magazine FocusRisparmio

 5 min