Vanguard: nel primo trimestre distribuzioni in crescita del 6,7%. Nord America ed Europa protagoniste, frenano Cina ed Emergenti. Il resto dell’anno è appeso al conflitto mediorientale
Se il contesto globale è uno dei più incerti degli ultimi anni, per gli investitori c’è almeno un punto fermo: i dividendi. Anche nel turbolento primo trimestre del 2026 le remunerazioni agli azionisti hanno infatti continuato a correre, toccando quota 421 miliardi di dollari e segnando un nuovo record storico. La crescita messa a segno è del 6,7% rispetto ai 394 miliardi dello stesso periodo del 2025 e a sostenerla sono stati “i fondamentali solidi”, sebbene il confronto su base annua sia stato influenzato da marcati fattori stagionali. Il calcolo arriva dal consueto ‘Global Payout Pulse’ Vanguard, che vede due settori in particolare sotto i riflettori rispetto agli altri: quello finanziario statunitense e l’healthcare europeo.
Viktor Nossek, head of investment & product strategic intelligence di Vanguard Europe
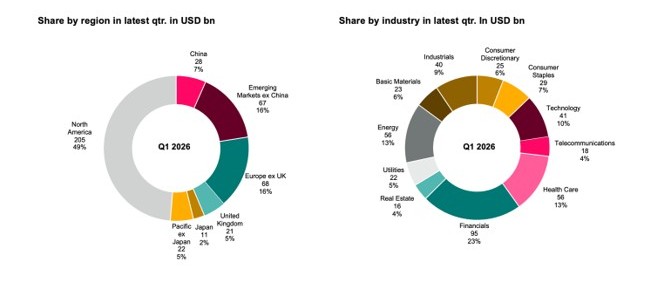
Secondo l’analisi firmata da Viktor Nossek, head of investment & product strategic intelligence di Vanguard Europe, la crescita netta ha risentito solo in parte della guerra in Medio Oriente iniziata il 28 febbraio ed è stata trainata quasi interamente dai mercati sviluppati. Degno di nota è l’allungo del Vecchio Continente, che ha raggiunto i 68 miliardi di dollari grazie a un balzo del 34%, anche se il vero motore è stato a stelle e strisce. In Nord America si è infatti registrato un allungo del 9%, che ha portato i dividendi a raggiungere i 205 miliardi di dollari. Ne deriva che quasi la metà delle distribuzioni globali è attribuibile a quest’Area. Numeri in crescita anche nel Regno Unito, in Giappone e nella regione del Pacifico.
In testa le banche USA e l’healthcare europeo
A tirare la volata è stato il settore finanziario nordamericano, che ha beneficiato sia degli aumenti di capitale sia della solidità degli utili e da solo ha versato agli azionisti ben 8,3 miliardi di dollari: il 31% della crescita globale. “Dei 205 miliardi di dollari totali distribuiti in Nord America”, spiega Nossek, “45 miliardi provenivano dai titoli finanziari e questo prova l’influenza sproporzionata del comparto”. Un risultato favorito anche dal superamento degli stress test della Fed, che ha quindi portato le banche ad accelerare i pagamenti ai soci. Al di qua dell’Atlantico (escluso il Regno Unito), protagonista assoluto è stato invece l’healthcare. La maggior parte dell’incremento si è infatti generata da un numero limitato di aziende farmaceutiche, grazie all’aumento dei dividendi annuali versati a marzo in un contesto caratterizzato da fondamentali solidi. Dei 17 miliardi di dollari di incremento complessivo delle distribuzioni europee, ben sette provengono dal comparto sanitario.
A frenare un bilancio globale che avrebbe potuto essere ancora più ricco sono stati gli Emergenti, dove hanno però pesato effetti di base e cambiamenti nelle politiche di pagamento. Il calo di 10 miliardi di dollari nei versamenti agli azionisti da parte delle banche cinesi, spiega nello specifico Nossek, “non riflette un indebolimento dei fondamentali ma è il risultato di un effetto temporale”. I quattro maggiori istituti sono infatti passati a remunerazioni semestrali e hanno distribuito i dividendi intermedi per il primo semestre del 2025 già nel dicembre scorso. “Ciò ha anticipato i pagamenti all’anno solare 2025 e lasciato solo versamenti limitati nel primo trimestre del 2026”, chiarisce l’esperto, sottolineando come tale cambiamento abbia pesato sui numeri del periodo gennaio-marzo nonostante la capacità di distribuzione annuale sia rimasta invariata. Anche gli altri mercati del blocco hanno registrato un calo su base annua, riflettendo un primo trimestre del 2025 eccezionalmente forte grazie ai finanziari brasiliani. Nel complesso, quindi, il Nord America e l’Europa hanno contribuito alla crescita con 27 miliardi di dollari mentre Pechino e gli altri Paesi hanno avuto un impatto netto negativo sul risultato globale.
Allocazione dei dividendi globali nel Q1 2026
Fonte: Vanguard Global Payout Pulse
2026 appeso al Medio Oriente
Quanto al resto del 2026, Vanguard sottolinea come i risultati non possano non essere legati al conflitto in Medio Oriente. Per il secondo trimestre si prevede un dominio dell’Europa (ex UK) sulle distribuzioni globali, grazie alla stagione dei dividendi strutturalmente forte in aprile e maggio. I titoli dei settori dell’energia e dei materiali potrebbero tornare a essere i principali motori di crescita nel corso dell’anno, rimarca Nossek, “ma a condizione che i prezzi elevati delle materie prime persistano in presenza di rischi geopolitici”. “In un contesto in cui gli investitori danno sempre più priorità a distribuzioni stabili e a rischi di valutazione più contenuti”, afferma l’esperto, “le società con bilanci solidi e rapporti di distribuzione sostenibili potrebbero continuare ad ampliare le proprie politiche di dividendi”. Poi conclude che le strategie diversificate ad alto dividendo dovrebbero rimanere una componente importante nel 2026, “sia come strumento per stabilizzare i portafogli complessivi sia come fonte affidabile di reddito ricorrente”.
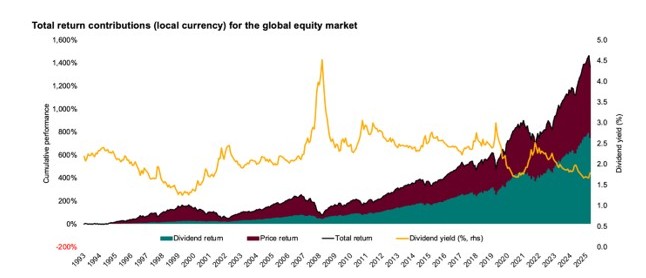
Contributo composto dei dividendi e del prezzo al rendimento totale
Per il guru di ‘The Big Short’, il colosso dei chip si sta sciogliendo. E le società di cloud specializzate che ne fanno parte pagheranno il prezzo più alto. Il vero nodo? I Dem e i data center
La corsa agli investimenti nell’AI concentra sempre più il debito corporate nei settori tecnologico e delle telecomunicazioni. Una calo di diversificazione che, per l’agenzia di rating, potrebbe rendere più onerosi i rifinanziamenti e generare distorsioni
Il carovita sale al 3,6% a ottobre, trainato da energia e carburanti. Secondo gli asset manager, la BoE deve bilanciare il rischio di nuove pressioni sui prezzi con quello di frenare ulteriormente la crescita
L’outlook della casa di gestione svizzera disegna uno scenario ancora favorevole. Ma individua rischi nella concentrazione dei listini e nella sostenibilità degli investimenti in AI. L’Eurozona resta la regione preferita per investire, mentre i rendimenti reali riportano il reddito fisso al centro delle strategie
Nella Financial Stability Review, Francoforte vede le banche ben posizionate per attutire gli shock, meno gli altri intermediari. “Necessario accelerare il completamento della SIU”
Dall’intelligenza artificiale all’obbligazionario fino al multi-asset, il gruppo svizzero individua nella dispersione dei rendimenti e nell’incertezza macro le principali sfide per gli investitori. Opportunità nel credito europeo e nella diversificazione geografica
Francoforte mette in guardia dall’ondata di emissioni in euro da parte degli hyperscaler Usa. I rischi? Un possibile contagio da una correzione dell’AI e un "potenziale spiazzamento” di altri emittenti
Nell’outlook 2027 di Quaestio Capital Sgr, l’incertezza politica francese invita alla prudenza, ma eventuali vendite potrebbero offrire occasioni sugli emittenti più solidi. Nell’high yield europeo rendimenti intorno al 7% tornano interessanti: decisiva la capacità di distinguere i rischi
Bruxelles stima una crescita dell’1,4% sia nel 2026 che nel 2027. Meglio anche l’Italia: +1% quest’anno e +0,7% il prossimo. Preoccupa l’inflazione. "Rischi e opportunità dall’AI, subito la SIU"
Il ceo individua in offerta profonda e portafogli di maggior ampiezza gli snodi per rafforzare il ruolo della SGR nel perimetro di Poste. Un obiettivo che si lega con quello di valorizzare il risparmio delle famiglie per sostenere l’economia reale. Ma su algoritmi e mercati privati la linea è chiara: “Serve prudenza”
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min