Il prezzo del metallo sale ancora e punta al record di 2.600 dollari. Investitori in dubbio su come capitalizzare la corsa. Per i gestori, dalla materia prima meno rischi e più diversificazione. Ma le azioni dei miners offrono ritorni maggiori
Il rally dell’oro non si ferma. Dopo aver registrato una media di circa 2.358 dollari l’oncia dal picco di aprile, ad agosto il prezzo del metallo giallo è infatti salito nuovamente e ora punta al record storico di 2.600 dollari. Ma se la conferma di un imminente taglio dei tassi da parte della FED non fa che rafforzare la convinzione del mercato che il metallo giallo rappresenti una ghiotta opportunità per i portafogli, cresce il numero di investitori in dubbio tra l’acquisto diretto della materia prima o la sottoscrizione di azioni del settore. Secondo i gestori, molto dipende dalle esigenze del singolo. Anche se un punto fermo c’è: l’esposizione indiretta promette ritorni maggiori a fronte di più rischi.
Dalle elezioni alla geopolitica, cosa alimenta la corsa
Tra le nubi che stanno spingendo gli investitori a puntare sul lingotto ci sono anzitutto i grandi appuntamenti elettorali che hanno avuto luogo o che si debbono ancora tenere. A partire dalle presidenziali degli Stati Uniti, dove il riassestamento della corsa alla Casa Bianca ha notevolmente modificato il rischio associato. Quanto alla geopolitica, l’accidentato processo di pacificazione in Ucraina e a Gaza contribuisce a rendere il quadro d’insieme favorevole nella misura in cui aumenta il senso di incertezza degli operatori: di giorno in giorno, infatti, i due dossier possono riservare delle sorprese. Il tutto senza contare che il metallo giallo ha beneficiato anche dei considerevoli acquisti perpetrati dalle banche centrali e dagli investitori asiatici, i quali si stanno creando posizioni sia attraverso acquisti diretti sia tramite ETF. Va infine sottolineato come anche le prospettive di taglio dei tassi da parte della Federal Reserve, con conseguente indebolimento del dollaro, possano rappresentare un fattore di sostegno al rally nel medio termine: alla fine di luglio sono stati prezzati tre tagli da 25 punti base per il 2024 a fronte dei due ipotizzati fino al mese prima e la performance dell’oro nell’anno successivo all’inizio degli ultimi tre cicli di allentamento supporta una prospettiva rialzista.
Miners sempre più interessanti per i ritorni
Imaru Casanova, portfolio manager di VanEck per i metalli preziosi di VanEck
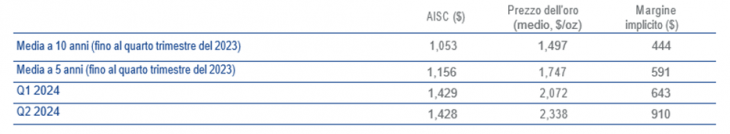
Secondo Imaru Casanova, portfolio manager di VanEck, una via utile per cavalcare la tendenza in maniera meno rischiosa è quella di investire nelle azioni delle società di estrazione. “A luglio il valore di queste compagnie è aumentato più velocemente di quello dell’oro fisico”, spiega, sottolineando come gli indici NYSE Arca Gold Miners e MVIS Global Juniors Gold Miners siano saliti rispettivamente del 10,91% e dell’8,38%. Una dinamica la cui radice è facilmente intuibile: per gli operatori, prezzi record della materia prima si traducono infatti in margini record. Non è un caso, sottolinea ancora Casanova, che l’80% delle trimestrali di settore abbiano battuto o soddisfatto le stime degli analisti.
Un settore dai margini sani
Relazione tra le quotazioni dell’oro e i margini delle società minerarie a livello globale. Dati al 30 giugno 2024. Fonte: Scotiabank, VanEck.
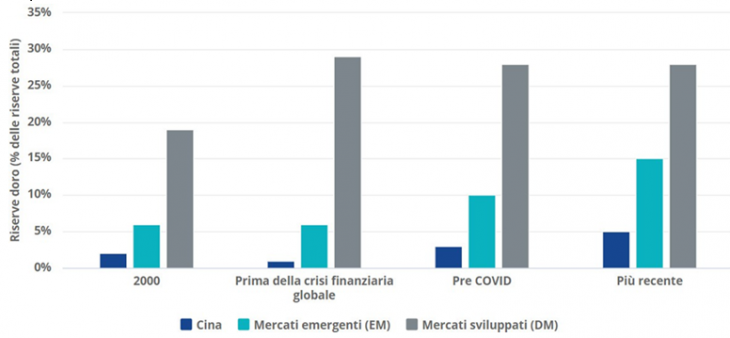
E, poiché il comparto rimane comunque al di sotto dei suoi picchi storici, anche le previsioni per i mesi futuri non escludono un’ulteriore crescita delle valutazioni: “C’è la convinzione che, oltre a fondamentali positivi, la categoria goda di mercati solidi e in grado di offrire rendimenti positivi durante i cicli delle commodities”. Senza contare che una spinta aggiuntiva al comparto potrebbe arrivare dalla domanda, con le banche centrali delle economie emergenti ancora relativamente poco investite nel lingotto e quindi potenzialmente interessate ad aumentare le entità delle loro riserve.
L’oro nel mirino delle banche centrali
Riserve aurifere delle banche centrali per aree geografiche. Dati al 30 giugno 2024. Fonte: Goldman Sachs, Consiglio Mondiale dell’Oro.
Ma la commodity conserva il suo fascino
Elisa Piscopiello, senior ETF analyst di LGIM
Elisa Piscopiello, senior ETF Analyst di LGIM, intravede invece nell’oro fisico un vantaggio che l’esposizione azionaria non può offrire: la possibilità di possedere una riserva di valore non deperibile e universalmente riconosciuta. “Essendo il lingotto un asset reale”, chiarisce l’esperta, “l’andamento del suo prezzo è molto più legato a dinamiche specifiche del suo mercato e ciò lo rende uno scudo efficace contro l’inflazione”. Ultimo, ma non meno importante, Piscopiello ritiene che il metallo giallo possa giocare un ruolo significativo anche in un portafoglio multi-asset: “Crea una diversificazione dovuta a driver di crescita diversi da quelli delle asset class tradizionali e fornisce una sorta di polizza assicurativa che paga il suo premio in condizioni di mercato estreme”. Tornando invece ai titoli del settore, l’analista della casa li considera una soluzione capace di garantire un’ulteriore premio di remunerazione al rischio e più liquidità ma a fronte di rischi elevati: meglio quindi “evitare di investire nelle società esplorative e prediligere solo quelle con una attività estrattiva avviata”.
Per il guru di ‘The Big Short’, il colosso dei chip si sta sciogliendo. E le società di cloud specializzate che ne fanno parte pagheranno il prezzo più alto. Il vero nodo? I Dem e i data center
La corsa agli investimenti nell’AI concentra sempre più il debito corporate nei settori tecnologico e delle telecomunicazioni. Una calo di diversificazione che, per l’agenzia di rating, potrebbe rendere più onerosi i rifinanziamenti e generare distorsioni
Il carovita sale al 3,6% a ottobre, trainato da energia e carburanti. Secondo gli asset manager, la BoE deve bilanciare il rischio di nuove pressioni sui prezzi con quello di frenare ulteriormente la crescita
L’outlook della casa di gestione svizzera disegna uno scenario ancora favorevole. Ma individua rischi nella concentrazione dei listini e nella sostenibilità degli investimenti in AI. L’Eurozona resta la regione preferita per investire, mentre i rendimenti reali riportano il reddito fisso al centro delle strategie
Nella Financial Stability Review, Francoforte vede le banche ben posizionate per attutire gli shock, meno gli altri intermediari. “Necessario accelerare il completamento della SIU”
Dall’intelligenza artificiale all’obbligazionario fino al multi-asset, il gruppo svizzero individua nella dispersione dei rendimenti e nell’incertezza macro le principali sfide per gli investitori. Opportunità nel credito europeo e nella diversificazione geografica
Francoforte mette in guardia dall’ondata di emissioni in euro da parte degli hyperscaler Usa. I rischi? Un possibile contagio da una correzione dell’AI e un "potenziale spiazzamento” di altri emittenti
Nell’outlook 2027 di Quaestio Capital Sgr, l’incertezza politica francese invita alla prudenza, ma eventuali vendite potrebbero offrire occasioni sugli emittenti più solidi. Nell’high yield europeo rendimenti intorno al 7% tornano interessanti: decisiva la capacità di distinguere i rischi
Bruxelles stima una crescita dell’1,4% sia nel 2026 che nel 2027. Meglio anche l’Italia: +1% quest’anno e +0,7% il prossimo. Preoccupa l’inflazione. "Rischi e opportunità dall’AI, subito la SIU"
Il ceo individua in offerta profonda e portafogli di maggior ampiezza gli snodi per rafforzare il ruolo della SGR nel perimetro di Poste. Un obiettivo che si lega con quello di valorizzare il risparmio delle famiglie per sostenere l’economia reale. Ma su algoritmi e mercati privati la linea è chiara: “Serve prudenza”
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min