Nel 2022 le masse gestite scendono da 1.037 a 974 miliardi di euro mentre gli afflussi toccano i 66 miliardi. Ragaini: “Numeri oltre le attese”. Prospettive positive per il 2023: sarà l’anno del Btp
Una flessione del 4,1% in scia al difficile contesto di mercato ma con una raccolta che ha saputo dimostrarsi comunque resiliente. È questa la fotografia dal private banking italiano nel 2022. E a scattarla è proprio Aipb, che ha fatto un punto sull’industria della consulenza tricolore in occasione dell’assemblea degli associati 2023. Una panoramica, quella fornita dall’associazione di categoria, che si è spinta fino alla fine dell’anno in corso intravedendo buone prospettive di crescita per il settore e un forte interesse nei confronti dei titoli di Stato da parte dei risparmiatori.
Andrea Ragaini, presidente di Aipb
I dati presentati dell’ente raccontano di asset under management calati da 1.037 a 974 miliardi di euro nel corso del 2022. Un deflusso meno pesante del previsto (era di 949 miliardi la previsione di ottobre 2022) e che il presidente di Aipb, Andrea Ragaini, considera per lo più figlio di quattro fattori esogeni: le tensioni geopolitiche, la crisi energetica, il picco dell’inflazione e la stretta delle banche centrali. “Queste variabili non solo hanno prodotto elevata volatilità sui mercati ma hanno anche generato una correlazione al ribasso tra azioni e obbligazioni che non si vedeva da 50 anni”, ha spiegato il numero uno dell’associazione. Da qui agli effetti sull’industria, secondo Ragaini, il passo è stato breve e scontato: la propensione al risparmio degli italiani è scesa al 7,9% dal 13% del 2021, i flussi di risparmio hanno rallentato dal 3,5% al 2,4%, la ricchezza delle famiglie si è depauperata del 3,3% a 3.339 miliardi e così gli operatori del settore ne hanno risentito.
Il bicchiere è mezzo pieno
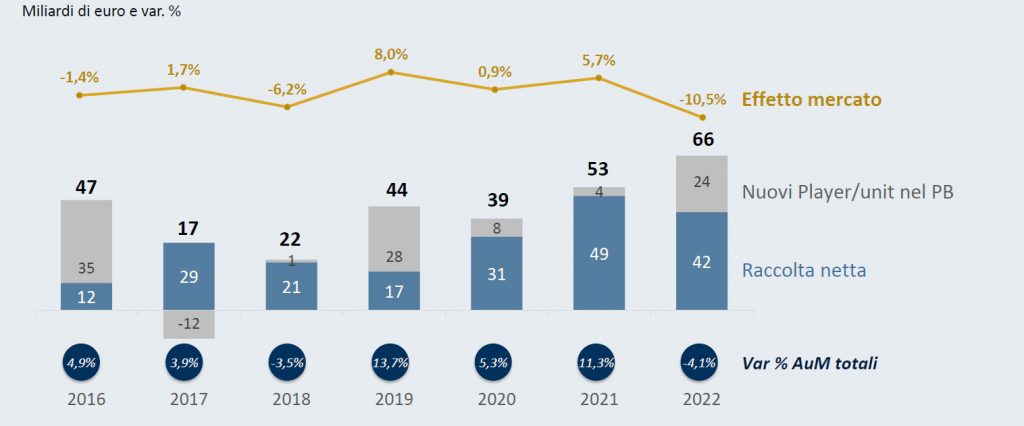
Non solo effetto mercato. Il presidente ha sottolineato come il bicchiere dell’industria sia da considerarsi mezzo pieno per almeno un altro motivo: la resilienza dimostrata sul fronte della raccolta netta. Il dato annuo è infatti salito del 4% a 42 miliardi di euro, più del doppio rispetto a quanto registrato dagli operatori che possono contare sulla liquidità dei conti correnti. “Il settore ha ottenuto risultati ampiamente positivi anche in termini di apporto da nuovi player”, è stato il commento di Ragaini, che ha evidenziato come i 24 miliardi di euro provenienti da società al loro debutto nel comparto abbiano fruttato il migliore flusso in entrata degli ultimi sette anni: 66 miliardi. “Quasi l’80% della raccolta è stata destinata ai titoli amministrati, verso i quali sono confluiti 34 miliardi a fronte dei 14 attribuibili al resto del mercato”, ha precisato il numero uno di Aipb.
Gli ultimi trimestri del private banking
Flussi in entrata nel modello di servizio private banking da clienti già serviti e/o dall’acquisizione di nuovi clienti, flussi in entrata generati da scelte organizzative degli operatori ed effetto mercato. Fonte: Aipb-Prometeia.
“Il modello di servizio del private banking, fondato sulla gestione professionale dei patrimoni privati, ha consentito di raggiungere nel 2022 risultati oltre le aspettative, grazie a un netto recupero nella seconda parte dell’anno e nonostante uno scenario di mercato sfavorevole”, è dunque la sintesi di Ragaini. Che ha sottolineato come la cifra vincente sia stata la capacità di costruire soluzioni di investimento basate sui bisogni dei clienti e di adattare i portafogli in funzione di repentini cambi di scenario, una qualità “ricambiata da una costante fiducia e da un ottimo risultato in termini di nuova raccolta”.
Raccolta 2022 da record
La nuova raccolta nella storia del private banking in miliardi di euro. Dati Aipb-Prometeia
Le prospettive tra inflazione e tassi
Quanto al 2023, le prospettive formulate da Prometeia per Aipb forniscono uno scenario ancora complesso ma con alcuni spiragli di ripresa per la consulenza. Appaiono superate, ad esempio, le attese di recessione per l’anno in corso: il Pil Italiano dovrebbe crescere dello 0,7% anziché dello 0,3%, esattamente al pari di quelli americano ed europeo. Inoltre, le nuove tensioni bancarie e il rientro dell’inflazione promettono di contribuire a una politica monetaria meno restrittiva, con tassi invariati negli Usa per il resto dell’anno e un aumento totale di 50 punti base nel Vecchio Continente. Di conseguenza, sono visti in risalita sia la ricchezza delle famiglie italiane (+2,8% a 3.433 miliardi di euro) sia i mercati azionari, che nel triennio al 2025 dovrebbero registrare una crescita media annua tra il 10% e il 20% in scia alla tenuta dei margini aziendali e al calo dei costi energetici.
Dal punto di vista del private banking, il risultato di queste dinamiche dovrebbe essere un ritorno delle masse gestite sopra i livelli del 2021 a quota 1.047 miliardi di euro. Nel dettaglio, spiega Aipb, il ritorno alla crescita del settore sarà molto più consistente rispetto agli altri operatori del sistema (+5,3% contro 1,8%), grazie a una raccolta che dovrebbe salire del 3,3% a 33 miliardi e a una rivalutazione della ricchezza gestita del 2%.
Asset allocation, sarà boom per il Btp
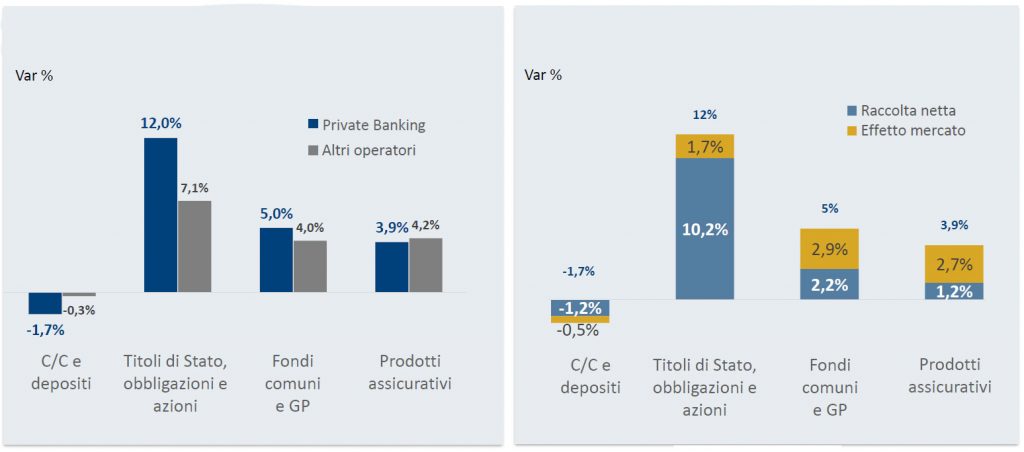
“Nel 2023 proseguirà il percorso di ricomposizione dei portafogli del private banking, riducendo l’accumulo di liquidità in misura maggiore rispetto agli altri operatori (raccolta diretta -1,7%) soprattutto a favore della raccolta amministrata (12,0%) con un fortissimo contributo della nuova raccolta (10,2% su 12%)”, precisa Ragaini. Che aggiunge: “La risalita dei rendimenti obbligazionari ha riaperto opportunità di ritorno su un comparto storicamente apprezzato dalle famiglie italiane, cioè titoli di Stato, a sfavore della liquidità e di asset class più rischiose”. A fronte di un fisiologico calo dei depositi, che scenderanno dell’1,7% in scia alle maggiori opportunità di guadagno offerte da tassi non più nulli, la variazione della raccolta per le obbligazioni governative e azioni si prevede infatti positiva del 12% contro il 5% dei fondi comuni e il 3,9% dei prodotti assicurativi.
Un fenomeno facile a spiegarsi, secondo Ragaini: strumenti di debito pubblico come i Btp ora ingolosiscono perché pagano oltre il 4%, non sono soggetti a rischi di cambio e possono permettere di comprare solo parte breve della curva di rendimento. C’è, poi, anche un tema anagrafico: il 35% del mercato del private banking è rappresentato da silent generatione baby boomer, due segmenti di clientela che sono cresciuti con la cultura dei titoli di Stato e che solo negli ultimi decenni stanno leggermente modificando le loro abitudini di investimento. In ogni caso, per il presidente di Aipb, “il Buono del Tesoro pluriennale va considerato uno strumento di investimento anche a livello singolo purché si diversifichino rischio e duration con il ricorso a un professionista capace di gestire la curva dei tassi”. Esattamente quello che un buon private banker può e deve fare.
La raccolta 2023 ai raggi X
A sinistra le variazioni attese della raccolta 2023 per il private banking e per gli altri operatori. A destra, il contributo atteso della raccolta netta e dell’effetto mercato alla crescita degli asset 2023. Fonte: Aipb-Prometeia.
Alla tavola rotonda dell’ANCP Financial Forum di Bologna, Sandrini (Amundi SGR), De Luca (Gamma Capital Markets) e Cesarano (Sella SGR) spiegano dove si nascondono i rischi dietro gli indici e come difendere i portafogli
Accenture: una compagnia su due sta sviluppando casi d’uso in diverse funzioni aziendali. E il valore dell’intermediazione si sta spostando verso la consulenza. La sfida? Passare dalla sperimentazione alla scala
Nasce un polo da 55 miliardi di masse gestite in nome dell’integrazione, della collaborazione e delle sinergie fra le due banche. L’operazione, soggetta alle autorizzazioni di legge, avrà efficacia da febbraio 2027
Ovb Holding: il 43% (60% dei giovani) la usa regolarmente o occasionalmente, ma la fiducia è limitata. E tre su quattro chiamano il professionista per passare all’azione. Il futuro della consulenza? Per i risparmiatori è ibrido
La società combinata sarà tra i primi dieci operatori globali nell’azionario e nel reddito fisso a gestione attiva e nei mercati privati. Londra la sede principale fuori dagli USA
Sei ragazzi italiani su dieci sono certi i risparmi non basteranno, ma appena il 20% si è affidato a un secondo pilastro. E nel resto del mondo il quadro non cambia. Marchetti (Fineco): “Scuola, digital e consulenti per cambiare le cose”
Durante la seconda giornata del FeeOnly Summit 2026 i vertici di OCF, Nafop, Assonova e AssoSCF fotografano una categoria giovane e in crescita, frenata da un vincolo normativo. Sul tavolo anche il vuoto lasciato dagli sportelli bancari e il rebus intelligenza artificiale
Oltre cento società, quasi mille professionisti, 30 miliardi di masse nelle mani dei consulenti fully independent. Questi i numeri presentati al FeeOnly Summit 2026 di Verona
Il patrimonio finanziario mondiale è salito dell’8,6% a quota 268.400 miliardi di euro. La crescita tricolore è stata del 7,4% grazie a una nuova composizione del risparmio sempre più orientata ai mercati. Allianz: i portafogli dettano il ritmo
Secondo i dati del Raisin Money Confidence Index 2026, l’Italia è ottava su 11 Paesi. Per il 54,7% delle famiglie il taglio del costo della vita è la priorità. E il 57,2% delle donne dichiara un forte stress economico
Secondo la Ing Global Investment Survey, tre su quattro investono già o sono disponibili a farlo. Aumenta la consapevolezza che lasciare i soldi fermi sia un rischio, ma pesano la paura delle perdite e la complessità degli strumenti
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min