Secondo il Dividend Watch di Capital Group, le distribuzioni crescono del 7% su base annua. Merito degli utili solidi e della forza di finanziari e tecnologia. Bene anche l’Italia grazie a banche e assicurazioni. Atteso un nuovo record nel 2026
I dividendi globali hanno raggiunto nel 2025 un nuovo massimo storico a 2.090 miliardi di dollari, confermandosi uno dei principali pilastri di stabilità per gli investitori azionari in un contesto segnato da volatilità e incertezze macroeconomiche. È quanto emerge dall’ultimo Dividend Watch, parte del Global Equity Study di Capital Group, che evidenzia come la crescita delle distribuzioni sia rimasta solida e diffusa a livello sia geografico sia settoriale grazie a un mix di utili aziendali robusti e bilanci resilienti.
Alexandra Haggard, head of asset class services Europe e Asia di Capital Group
Nel dettaglio dello studio, le cedole sono state protagoniste di un aumento del 7% su base annua mentre la crescita depurata dagli effetti valutari e dalla stagionalità (cosiddetta core) si è attestata al 6%. Buono anche l’incremento mediano a livello societario, che è stato pari al 5,8% a riprova di un’espansione non limitata a pochi grandi gruppi. Capital Group sottolinea come a segnare un risultato molto positivo sia stato soprattutto il quarto trimestre, durante il quale le distribuzioni hanno raggiunto il record di 428 miliardi di dollari. Nel periodo, la crescita complessiva dei dividendi si è quindi attestata al 6,5% e al 5,9% per la sola componente core: una conferma della resilienza avuta dai flussi cedolari anche in una fase di mercato complessa. “Siamo di fronte a un trend di crescita diffuso in tutte le regioni e in tutti i settori”, ha commentato la responsabile della società per la divisione Asset Class Services Europa e Asia-Pacifico Alexandra Haggard, secondo cui i payout restano un indicatore chiave della solidità finanziaria delle imprese e una fonte importante di stabilità per gli investitori di lungo periodo.
Finanziari e tecnologia trainano la crescita
Dal punto di vista settoriale, il principale contributo alla crescita è arrivato dall’universo finanziario. Il settore assicurativo ha registrato un aumento dei payout pari al 12,5%, mentre il comparto nel suo complesso ha segnato un incremento del 16,8%. La seconda dinamica più forte è arrivata dalla tecnologia, con una crescita core del 13% guidata da software e servizi IT: nel primo caso, le cedole hanno registrato un balzo del 45% e raggiunto il record di 64,1 miliardi. Contributi significativi sono arrivati anche da farmaceutici, utility, media e macchinari mentre si è registrato un calo nei settori più ciclici: minerario, automotive, petrolio e gas.
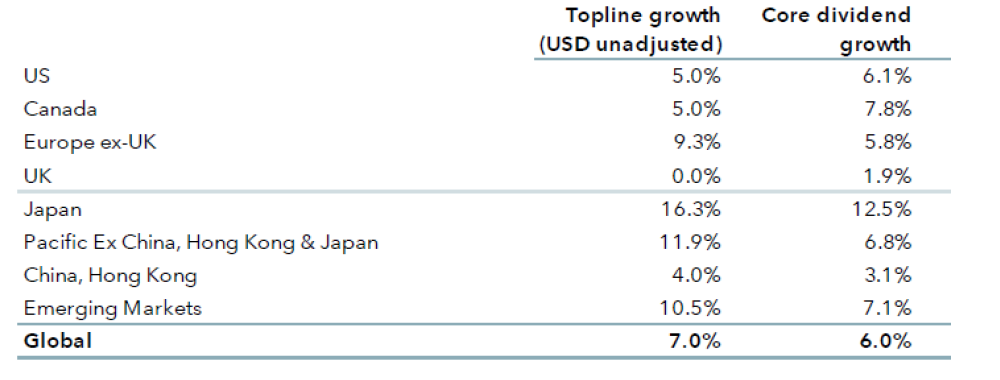
Un altro aspetto evidenziato dalla studio è che la crescita dei dividendi si è dimostrata ampiamente generalizzata: 30 dei 46 mercati monitorati dall’indice Capital Group hanno infatti registrato nuovi record, complice una debolezza del dollaro che ha contribuito ad aumentare il numero di società che hanno stabilito nuovi massimi in valuta americana. Il Giappone ha guidato l’espansione globale con un incremento del 12,5%, favorito da una maggiore attenzione alla governance societaria e alla remunerazione degli azionisti. Negli USA la dinamica si è invece normalizzata sul 6,7% dopo l’impulso del 2024 legato delle big tech tra i dividend payer. In Europa gli aumenti sono stati diffusi tra Paesi e settori, con una crescita mediana del 6,8% che ha equiparato quella di Canada e Asia-Pacifico. Tra i punti di debolezza spiccano invece Australia, penalizzata dall’esposizione alle risorse naturali, e Regno Unito, frenato da minerari e telecomunicazioni. Male anche la Cina, dove la pressione sugli utili si è riflessa automaticamente su questo versante.
Region topline vs. core growth, 2025
Fonte: Capital Group Global Equity Study, Dividend Watch 3° edizione
Italia ai massimi storici
Anche l’Italia ha registrato un anno record, con dividendi pari a 33,9 miliardi di euro (38,6 miliardi di dollari). La crescita complessiva del 7% è stata in gran parte sostenuta dal rafforzamento dell’euro, mentre quella core si è attestata allo 0,4%. Escludendo il forte taglio del settore automobilistico, questa componente avrebbe raggiunto il 10,8%: un risultato merito delle banche, responsabili di circa due quinti dell’aumento, e delle assicurazioni, che hanno inciso per un ulteriore 25% in linea con il trend globale di forte redditività del comparto finanziario. Anche le utility hanno fornito un contributo rilevante.
Roberta Gastaldello, managing director di Capital Group
Guardando avanti, Capital Group stima dividendi globali per 2.200 miliardi di dollari: si tratterebbe di una crescita complessiva del 5,4% e core del 5,7%. “I dividendi sono uno dei modi più tangibili con cui le aziende condividono il proprio successo con gli investitori”, ha sottolineato la managing director Roberta Gastaldello. “In un contesto segnato da tensioni geopolitiche e volatilità”, ha aggiunto, “le società capaci di aumentare i payout in modo sostenibile continuano a offrire stabilità e reddito ai portafogli”. Secondo la casa di gestione, proprio la combinazione tra crescita degli utili, ampliamento della platea di società distributrici e selettività nella scelta dei titoli potrebbe continuare a sostenere il ruolo dei dividendi come componente centrale delle strategie azionarie globali anche nei prossimi anni.
Gli investimenti nell’intelligenza artificiale continuano a sostenere i mercati, nonostante tassi elevati, tensioni energetiche e rischi sul debito pubblico. Per alcune aree il 2027 si annuncia più complesso, in particolare per Europa e Italia
Per Shaan Raithatha, senior economist di Vanguard, il ciclo di investimenti nell’intelligenza artificiale può spingere la crescita USA sopra il consenso nel 2027. Ma inflazione persistente, fabbisogno di capitale e tassi reali più elevati cambiano le prospettive di portafoglio: fixed income più interessante su base relativa e più spazio alla diversificazione fuori dal growth americano
Per Lula la strada del ballottaggio è in salita. Real e asset verdeoro festeggiano. Per gli investitori al centro c’è la sostenibilità dei conti pubblici, ma secondo gli asset manager un’inversione di tendenza è difficile chiunque vinca
La leadership delle mega-cap aumenta il rischio di concentrazione, mentre l’AI porta con sé segnali di euforia. Secondo gli esperti di Oddo BHF, per intercettare i cambi di leadership servono però modelli capaci di privilegiare i trend strutturali e adattarsi ai regimi di mercato
Secondo le stime di Bain & Company, il mercato AI potrebbe raggiungere quota 6mila miliardi l’anno entro il 2031. Ma i prodotti esistenti possono generare fino a 1.800 miliardi. Per sostenere gli investimenti servono quindi nuove fonti di valore. Le aree più promettenti
A settembre i prezzi hanno accelerato ancora al 3,8%, mentre il dato core si è fermato al 2,5%. Per i gestori, il quadro è troppo complesso e Lagarde interverrà ancora, ma non subito
Per il fondatore di Bridgewater Associates, l’intelligenza artificiale può produrre guadagni di produttività senza precedenti. Ma rischia anche di alimentare eccessi finanziari e concentrare ulteriormente la ricchezza. Un’ambivalenza che pone un nuovo interrogativo: come distribuirne i benefici
Il sell-off generalizzato sui bond colpisce anche i titoli italiani. Per gli asset manager, non c’è nessun allarme sulle prospettive fiscali del Paese, ma resta il nodo del costo del debito. Le scadenze da privilegiare
La società vede nel boom delle emissioni degli hyperscaler un possibile cambio di paradigma per il reddito fisso: mentre le aziende tech finanziano investimenti destinati a generare ricavi, i governi affrontano fabbisogni crescenti legati soprattutto alla spesa corrente
Ad agosto l’indice più osservato dal Fomc si è attestato al 3,4%, contro il 3,7% atteso. Bene anche il Pil del secondo trimestre e il mercato del lavoro. Calano le scommesse di un ritocco ad ottobre, ma per i gestori una stretta entro fine anno è quasi certa
Il nuovo report di BCG mostra che nei primi otto mesi il valore del mercato a livello mondiale è aumentato del 15%. Il nostro Paese si ferma a 39,9 miliardi di dollari. TLC, banche e sanità i settori più attivi. Private equity protagonista
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min