Economia in miglioramento e spread di credito che, per la prima volta dal 2010, offrono rendimenti potenziali migliori dell’azionario. Per il gestore è il momento di aggiungere rischio, andando oltre la retorica degli istituti di politica monetaria
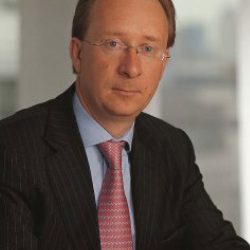
Richard Woolnough, gestore del fondo M&G (Lux) Optimal Income
La Banca centrale europea senza soluzione di continuità e la Federal Reserve con una piccola pausa concessa nella riunione della scorsa settimana continuano il percorso di rialzo dei tassi più repentino della storia. Obiettivo: contenere l’inflazione che dopo il biennio di 2020-2021, che ha visto il mondo attraversare la pandemia da Covid-19, è tornata dopo essere stata la grande assente fra le metriche macroeconomiche nel corso del ciclo economico 2012-2022.
Il decennio del ‘Whatever it takes’ di Mario Draghi caratterizzato da tassi zero e quantitative easing, non solo in Europa, e concluso con l’arrivo di politiche fiscali espansive in soccorso della spinta monetaria, causa necessità di sostenere la ripartenza post-pandemia.
Narrazioni contrastanti
Ed è così che lo scorso anno si è trasformato nel momento del ritorno dell’inflazione. “Un problema”, sottolinea Richard Woolnough, gestore del fondo M&G (Lux) Optimal Income, tra i prodotti della casa di gestione britannica più noti e diffusi in Italia, “che non avevamo nel precedente ciclo economico e che i banchieri centrali sono soliti spiegare parlando di uno shock lato offerta causato da un insieme di fattori, tra cui spicca, nella retorica attuale delle istituzioni di politica monetaria, la questione energetica”.
Una premessa che lascia presagire un modo di intendere ciò che sta accadendo non pienamente in linea con quanto è possibile leggere nelle minute delle riunioni di Fed e Bce. “Non c’entrano gas, microchip o altro. Ciò che conta è la quantità di liquidità immessa nel sistema. Basti pensare all’andamento dei prezzi in Turchia ed Argentina e questo risulta chiaro”, afferma Woolnough, per cui, in sostanza, l’inflazione è dovuta alla quantità di di denaro con cui le banche centrali hanno inondato l’economia per anni.
“Un eccesso che ora si sta combattendo distruggendo liquidità e quindi spingendo l’inflazione verso il basso”, completa il gestore, commentando il processo di contrazione dei bilanci dei principali istituti di politica monetaria.
A tutto credito
“L’economia globale è in buona salute come dimostrano i dati del mercato del lavoro delle principali economie, fondamentali per capire come stanno veramente le cose”, sostiene l’esperto che, coerentemente, esprime grande ottimismo sull’asset class del credito.
“Vediamo un movimento di normalizzazione favorevole ad immettere rischio nel portafoglio e per la prima volta dal 2010 i ritorni attesi in selezionate aree dell’obbligazionario superano quelli dell’azionario”. Parole che trovano riscontro nell’allocazione del M&G (Lux) Optimal Income Fund, già a fine aprile esposto per solo lo 0,3 all’equity, nonostante la quota massima raggiungibile arrivi al 20%. Un azzeramento della posizione sulle azioni che negli ultimi 15 anni ha un solo precedente nel 2016.
“In questo momento si è pagati molto bene per prendere rischio di credito. Estremamente bene se consideriamo il quadro economico complessivo”, rimarca il gestore. Sulle obbligazioni societarie investment grade (dati al 30 aprile 2023) è così allocata oltre la metà del fondo gestito da Woolnough (53,9%), con una preminenza di BBB (47,7%, dato complessivo che comprende tutti i tipi di emissione) per quanto riguarda il rating di credito. Le obbligazioni societarie high yield sono invece al 13,5% ed i titoli di Stato si posizionano al 28,6%.
La view sui Btp
“È comprensibile come per un investitore italiano siano oggi interessanti i propri titoli di Stato, tenuto conto dell’accresciuto rendimento, del vantaggio fiscale e dell’idea di sostenere l’economia domestica”, afferma Woolnough, commentando lo straordinario interesse della recente emissione del Btp Valore dedicato alla clientela retail che ha avuto richieste record per oltre 18 miliardi di euro.
“Nel momento in cui ci approcciamo al mercato obbligazionario globale ci sono, però, opportunità più interessanti”, precisa, dimostrando come tale allocazione non sia strategica in questo momento per il raggiungimento degli obiettivi del fondo.
“Abbiamo acquistato titoli governativi italiani alla fine del 2022 con una motivazione prima di tutto di valore relativo. A nostro avviso, infatti, il merito di credito dell’Italia era sottostimato e gli spread alti rispetto ai reali valori. Progressivamente abbiamo diminuito l’esposizione proprio alla luce dello spostamento degli spread che hanno reso i Btp non più attraenti in termini di relative value”, conclude.
**
Alla ricerca di Alpha è la rubrica di FocusRisparmio.com dedicata ai fund manager. Ogni lunedì, con l’aiuto degli esperti del settore, vengono messi sotto la lente i fatti recenti più significativi e gli impatti sui portafogli da essi gestiti con una visione impostata sul medio e lungo termine.
Per il guru di ‘The Big Short’, il colosso dei chip si sta sciogliendo. E le società di cloud specializzate che ne fanno parte pagheranno il prezzo più alto. Il vero nodo? I Dem e i data center
La corsa agli investimenti nell’AI concentra sempre più il debito corporate nei settori tecnologico e delle telecomunicazioni. Una calo di diversificazione che, per l’agenzia di rating, potrebbe rendere più onerosi i rifinanziamenti e generare distorsioni
Il carovita sale al 3,6% a ottobre, trainato da energia e carburanti. Secondo gli asset manager, la BoE deve bilanciare il rischio di nuove pressioni sui prezzi con quello di frenare ulteriormente la crescita
L’outlook della casa di gestione svizzera disegna uno scenario ancora favorevole. Ma individua rischi nella concentrazione dei listini e nella sostenibilità degli investimenti in AI. L’Eurozona resta la regione preferita per investire, mentre i rendimenti reali riportano il reddito fisso al centro delle strategie
Nella Financial Stability Review, Francoforte vede le banche ben posizionate per attutire gli shock, meno gli altri intermediari. “Necessario accelerare il completamento della SIU”
Dall’intelligenza artificiale all’obbligazionario fino al multi-asset, il gruppo svizzero individua nella dispersione dei rendimenti e nell’incertezza macro le principali sfide per gli investitori. Opportunità nel credito europeo e nella diversificazione geografica
Francoforte mette in guardia dall’ondata di emissioni in euro da parte degli hyperscaler Usa. I rischi? Un possibile contagio da una correzione dell’AI e un "potenziale spiazzamento” di altri emittenti
Nell’outlook 2027 di Quaestio Capital Sgr, l’incertezza politica francese invita alla prudenza, ma eventuali vendite potrebbero offrire occasioni sugli emittenti più solidi. Nell’high yield europeo rendimenti intorno al 7% tornano interessanti: decisiva la capacità di distinguere i rischi
Bruxelles stima una crescita dell’1,4% sia nel 2026 che nel 2027. Meglio anche l’Italia: +1% quest’anno e +0,7% il prossimo. Preoccupa l’inflazione. "Rischi e opportunità dall’AI, subito la SIU"
Il ceo individua in offerta profonda e portafogli di maggior ampiezza gli snodi per rafforzare il ruolo della SGR nel perimetro di Poste. Un obiettivo che si lega con quello di valorizzare il risparmio delle famiglie per sostenere l’economia reale. Ma su algoritmi e mercati privati la linea è chiara: “Serve prudenza”
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min