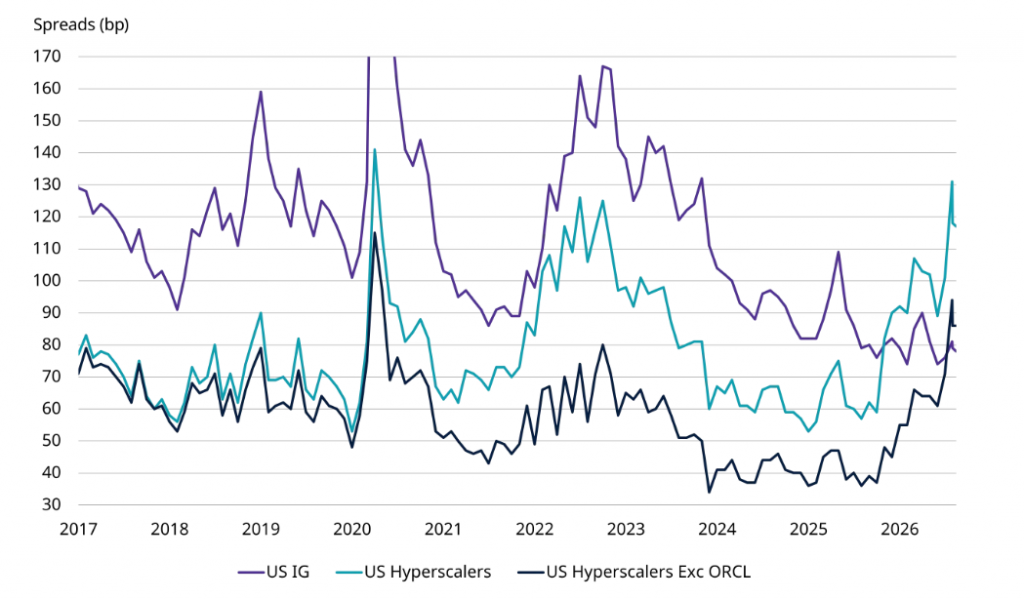
È sorprendente notare quanto gli spread degli emittenti hyperscaler si siano ampliati rispetto all’indice generale del mercato investment grade statunitense. Ciò risulta particolarmente evidente considerando i loro rating creditizi medi più elevati, pari a circa AA/AA- (escludendo Oracle), a fronte di un mercato creditizio investment grade USA che vanta una media di A- ed è fortemente sbilanciato su emittenti con rating BBB.
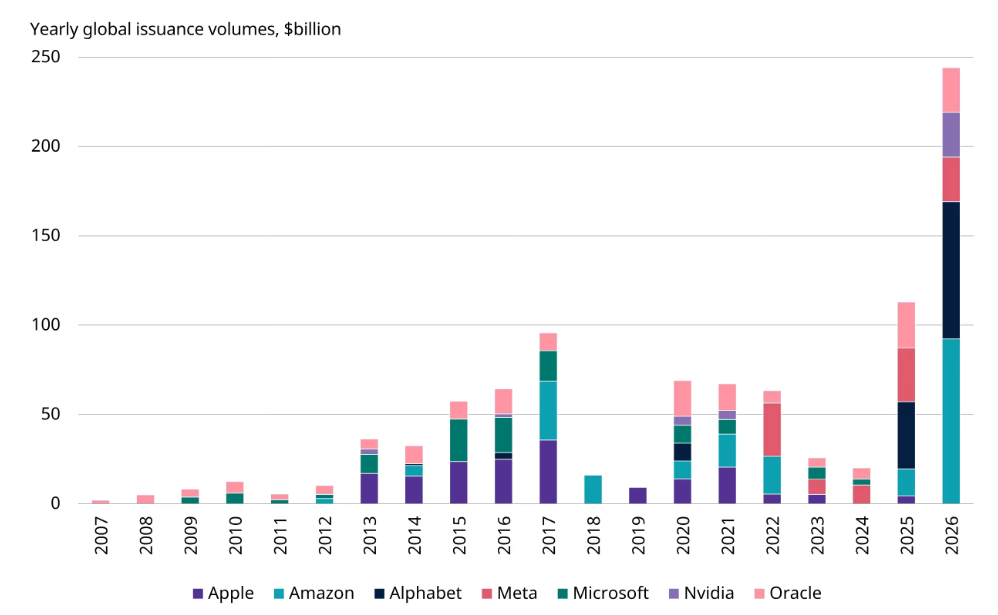
In alcuni casi, gli spread sembrano prezzare molteplici downgrade, nonostante le attività operative sottostanti rimangano resilienti. L’elevato volume di emissioni ha chiaramente appesantito la performance, ma è possibile che il mercato stia scontando in modo eccessivo il rischio legato ai capex per l’IA.
È proprio qui che la gestione attiva fa la differenza, in quanto ci consente di distinguere un reale deterioramento del credito da una debolezza degli spread guidata dall’offerta di titoli, dal sentiment e dalle preoccupazioni del mercato azionario. Tali disallineamenti tra valutazioni e fondamentali possono creare opportunità particolarmente interessanti per generare alpha.
Il vantaggio della gestione attiva: gestire il rischio di concentrazione
In realtà, la gestione attiva del credito si adatta particolarmente bene al tema dell’IA poiché ci consente di scegliere dove, in che misura e su quali scadenze assumere esposizione, anziché affidarci ai pesi dei generici indici di mercato e a un crescente rischio di concentrazione.
Se considerati individualmente, gli hyperscaler rappresentano attualmente circa il 4% del valore di mercato del comparto corporate bond investment grade in USD. Può sembrare una quota ridotta, ma il loro contributo al rischio è decisamente più significativo rispetto a quanto indichi tale cifra. La loro tendenza a emettere titoli a più lunga scadenza genera un rischio maggiore su base DTS (Duration Times Spread) e rende il loro impatto più incisivo. La gestione attiva ci offre la flessibilità necessaria per gestire tali esposizioni in modo deliberato, evitare l’eccessiva concentrazione verso i principali debitori e adeguare il posizionamento al variare delle condizioni dell’offerta.
Opportunità nel credito legato all’IA: non solo hyperscaler
L’insieme delle opportunità non si limita agli hyperscaler. Il finanziamento dei data center, ad esempio, offre un altro modo per accedere al tema dell’IA, dato il suo ruolo cruciale nel supportare l’IA generativa e il cloud computing. Emittenti selezionati possono offrire premi interessanti, contratti di locazione a lungo termine, controparti di alta qualità e solide tutele strutturali, consentendoci di partecipare alla crescita delle infrastrutture per l’IA senza dipendere esclusivamente dal debito dei principali emittenti tecnologici.
La gestione attiva ci permette di scindere il tema strutturale dell’IA dal rischio di credito specifico di ciascun emittente e obbligazione. Anziché mantenere un’esposizione semplicemente perché presente nell’indice, possiamo valutare se gli spread compensino adeguatamente la leva finanziaria, la duration, il rischio di offerta, le pressioni sui flussi di cassa liberi e la credibilità dei futuri ritorni sugli investimenti.
Tale selettività è fondamentale poiché l’esposizione all’AI non è uniforme. Hyperscaler, emittenti legati al settore dei semiconduttori, proprietari di data center e aziende che adottano l’IA su più ampia scala possono condividere le medesime etichette di settore in senso generale, ma i loro fattori trainanti del credito, le esigenze di finanziamento e la sensibilità ai capex per l’AI possono essere molto diversi.
Cosa significa per gli investitori
All’interno del tema dell’IA, l’azionario può offrire un potenziale di rialzo maggiore qualora gli investimenti guidino un salto di qualità nei profitti a lungo termine, ma è anche più esposto alla pressione sui margini e al mutevole cambio di aspettative del mercato. Il credito offre un profilo diverso: un potenziale di apprezzamento più contenuto ma rendimenti interessanti, una maggiore resilienza nei contesti di ribasso e un’esposizione a emittenti con una solida capacità di servire il debito.
Tuttavia, la vera opportunità risiede in un approccio flessibile e selettivo alla gestione del credito globale: incrementare l’esposizione dove le valutazioni sono diventate interessanti, evitare le aree in cui i rischi non sono adeguatamente remunerati e sfruttare il più ampio ecosistema dell’AI (data center, GPU, infrastrutture e aziende che utilizzano l’IA).
L’IA non è l’unica forza a influenzare i mercati del credito, ma è destinata a rimanere una delle più rilevanti, nonché uno dei tanti canali attraverso cui cerchiamo di generare alpha per i clienti.

 5 min