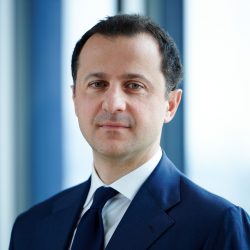
Per Danilo Rippa (Man Group) gli operatori del credito faticano a orientarsi nel nuovo quadro monetario. Ma i convertibili sono la soluzione ideale perché aiutano a navigare l’incertezza. Ecco perché e come investirvi
Danilo Rippa, head of Multi-Strategy Credit portfolios and Convertibles strategies di Man Group
Niente Covid o guerra, né particolari sconvolgimenti macroeconomici in vista. La forte volatilità che affligge il mercato del credito è soprattutto un problema di prospettivee posizionamento degli operatori, che sono rimasti spiazzati dal mutato atteggiamento delle banche centrali dopo oltre un decennio di Quantitative Easing. Ne è convinto Danilo Rippa, head of Multi-Strategy Credit portfolios and Convertibles strategies di Man Group, che oggi intravede una situazione analoga a quella di un anno fa in termini di variabili in gioco e comportamenti degli attori. Le obbligazioni convertibili sono la ricetta del manager per impartire un cambio di passo al portafoglio e affrontare con successo una nuova stagione di politica monetaria.
Inflazione, tassi, recessione, crisi bancarie. Qual è la sua view sul resto del 2023?
Per i prossimi 12-24 mesi, non ci aspettiamo di assistere a grandi sorprese sul fronte macroeconomico. Le banche centrali si atterranno a quanto più volte dichiarato, modificando i tassi nell’ordine di un quarto di punto sulla base dei dati di volta in volta prodotti, mentre la recessione o pseudo-recessione verrà compensata dall’inflazione. Il fattore davvero determinante sarà rappresentato, piuttosto, dai posizionamenti degli operatori e dalle loro aspettative rispetto a episodi singoli e circostanziati come le difficoltà dell’ennesima banca, il fallimento dell’hedge fund di turno oppure lo scoppio di una nuova bolla speculativa in un determinato settore. Siamo entrati, infatti, in un contesto strutturale di maggiore incertezza rispetto agli ultimi 14 anni, quando la volatilità veniva sterilizzata artificialmente da una politica monetaria accomodante, e questo mette alla prova i ‘nervi’ sia dei gestori sia degli asset allocator. Lo abbiamo visto chiaramente anche negli ultimi anni.
Cosa intende?
All’inizio del 2022, il mondo dell’income era caratterizzato da prezzi eposizionamenti estremi. Per rendere l’idea, le valutazioni dei credit spreads erano tra le più alte degli ultimi 20 anni e, tuttavia, l’investitore medio vantava un beta rispetto al benchmark pari al 115%. In pratica, la bassa volatilità da tardo ciclo aveva portato il mercato a ragionare in questi termini: ‛Il credito costa caro, ne possediamo tanto ma continuiamo a detenerlo perché è sicuro’. Sei mesi dopo, la più grande correzione della capital structure dal 1998 ha cambiato il contesto di riferimento ma non è riuscita a fare altrettanto con l’approccio: il beta in investment grade e in high yield è sceso del 20%, così come sono calati gli spread, mentre la strategia degli investitori si è limitata a passare da bullish a bearish. A guidare questa dinamica non è stata tanto l’inflazione, già manifestatasi l’anno prima in conseguenza alle interruzioni delle supply chain causate dal Covid, quanto la volatilità dei tassi di interesse: da 500 tagli nel 2021 si è passati, nel giro di un anno, a oltre 100 rialzi in tutto il mondo. Una normalizzazione del Quantitative Easing che era necessaria e inevitabile ma di fronte alla quale gli operatori si sono trovati spiazzati e lo rimangono tuttora.
Come muoversi, dunque, in un contesto di questo tipo?
Il quadro attuale è molto simile a quello di un anno fa, con Federal Reserve e Banca Centrale Europea che provano in maniera disordinata a invertire la rotta accomodante della loro policy e gli investitori sempre più esposti a inevitabili ‘inciampi’: si pensi, per fare un esempio, alla recente delusione che il dato sull’inflazione britannica (oltre il 10%, ndr) ha prodotto nei tanti analisti convinti di vedere un calo del carovita e dei tassi a breve. In un simile contesto, risulta fondamentale imparare a coesistere con la volatilità implementando un’attività di gestione più dinamica e più contrarian. E il prodotto che storicamente naviga meglio l’incertezza nel mondo del credito sono le obbligazioni convertibili, perché permettono di mantenersi lunghi sull’asset class ma senza però esporsi a eccessivi rischi.
Quali sono in vantaggi offerti dai bond convertibili?
Oltre alla capacità di unire qualità proprie sia del reddito fisso che dell’equity, una caratteristica frutto dalla maggiore sofisticazione finanziaria, ritengo che siano soprattutto le attuali circostanze a rendere i convertible bonds preferibili. In primo luogo, sono strumenti che navigano costantemente sotto le esuberanze del mercato: questo significa che ci si aspetta rimangano molto meno preda delle attuali frenesie degli operatori. Sono inoltre reduci da una bolla speculativa, poi scoppiata, che li ha resi una classe di attivo pulita, leggera e asimmetrica come poche. Tanto nel 2020 quanto nel 2021, il controvalore delle emissioni convertibili si è infatti attestato a 150 miliardi di dollari contro una media annua di 60 miliardi del decennio precedente. Sotto il profilo qualitativo, questa ‛indigestione’ ha prodotto diversi risvolti positivi: ha ampliato la portata dell’asset class, perché tra la fine del 2019 e la fine del 2021 il numero di emittenti convertibili è passato da 680 a 950; ha aumentato la diversificazione, perché la metà dei nuovi emettenti si è affacciata al segmento per la prima volta; ha migliorato lo standing delle aziende, portando nel mercato società sempre più grandi e con sempre maggiore capitalizzazione; ha alzato la liquidità, tanto è vero che nel 2022 gli scambi negli Usa hanno raggiunto il 130% del valore dell’asset class contro il 105% dell’high yield. Dal punto di vista qualitativo, invece, la distruzione di valore ha portato con sé una ritrovata disciplina di emissione: da cedole estremamente basse e premi fuori mercato, si è passati a valori normalizzati e gli allocatori temporanei hanno lasciato il campo.
Su quali settori puntare?
L’Europa è stata sotto detenuta per 13 anni e proprio nel momento peggiore, con la guerra appena scoppiata e l’inflazione galoppante, ha sovraperformato rispetto agli Stati Uniti. Ciò non garantisce, però, che il mercato del Vecchio Continente sia in grado di raggiungere lo stesso livello di liquidità ed efficienza strutturali osservabile Oltreoceano. A mio avviso, dunque, neppure di fronte a un deprezzamento significativo del dollaro si dovrebbero abbandonare gli States nella strategia di portafoglio. E lo stesso ragionamento vale in tema di fondamentali: è vero che molti emittenti europei hanno bilanci solidi, strutture di capitale più difensive e direttori finanziari più conservativi, ma non si può escludere che ci siano distruzioni di valore simili a quelle che potrebbero verificarsi altrove. Quanto ai settori, c’è da aspettarsi che gli investitori si orientino verso l’energia: questa industria è storicamente sottorappresentata all’interno della categoria e da oggi le aziende avranno convenienza a emettere potendo contare su solide valutazioni. Sarà opportuno, proprio per questo, che gli operatori puntino però al settore con un timing corretto per evitare gli ampi esborsi già sostenuti, a suo tempo, per settori simili come la tecnologia.
Per il guru di ‘The Big Short’, il colosso dei chip si sta sciogliendo. E le società di cloud specializzate che ne fanno parte pagheranno il prezzo più alto. Il vero nodo? I Dem e i data center
La corsa agli investimenti nell’AI concentra sempre più il debito corporate nei settori tecnologico e delle telecomunicazioni. Una calo di diversificazione che, per l’agenzia di rating, potrebbe rendere più onerosi i rifinanziamenti e generare distorsioni
Il carovita sale al 3,6% a ottobre, trainato da energia e carburanti. Secondo gli asset manager, la BoE deve bilanciare il rischio di nuove pressioni sui prezzi con quello di frenare ulteriormente la crescita
L’outlook della casa di gestione svizzera disegna uno scenario ancora favorevole. Ma individua rischi nella concentrazione dei listini e nella sostenibilità degli investimenti in AI. L’Eurozona resta la regione preferita per investire, mentre i rendimenti reali riportano il reddito fisso al centro delle strategie
Nella Financial Stability Review, Francoforte vede le banche ben posizionate per attutire gli shock, meno gli altri intermediari. “Necessario accelerare il completamento della SIU”
Dall’intelligenza artificiale all’obbligazionario fino al multi-asset, il gruppo svizzero individua nella dispersione dei rendimenti e nell’incertezza macro le principali sfide per gli investitori. Opportunità nel credito europeo e nella diversificazione geografica
Francoforte mette in guardia dall’ondata di emissioni in euro da parte degli hyperscaler Usa. I rischi? Un possibile contagio da una correzione dell’AI e un "potenziale spiazzamento” di altri emittenti
Nell’outlook 2027 di Quaestio Capital Sgr, l’incertezza politica francese invita alla prudenza, ma eventuali vendite potrebbero offrire occasioni sugli emittenti più solidi. Nell’high yield europeo rendimenti intorno al 7% tornano interessanti: decisiva la capacità di distinguere i rischi
Bruxelles stima una crescita dell’1,4% sia nel 2026 che nel 2027. Meglio anche l’Italia: +1% quest’anno e +0,7% il prossimo. Preoccupa l’inflazione. "Rischi e opportunità dall’AI, subito la SIU"
Il ceo individua in offerta profonda e portafogli di maggior ampiezza gli snodi per rafforzare il ruolo della SGR nel perimetro di Poste. Un obiettivo che si lega con quello di valorizzare il risparmio delle famiglie per sostenere l’economia reale. Ma su algoritmi e mercati privati la linea è chiara: “Serve prudenza”
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min